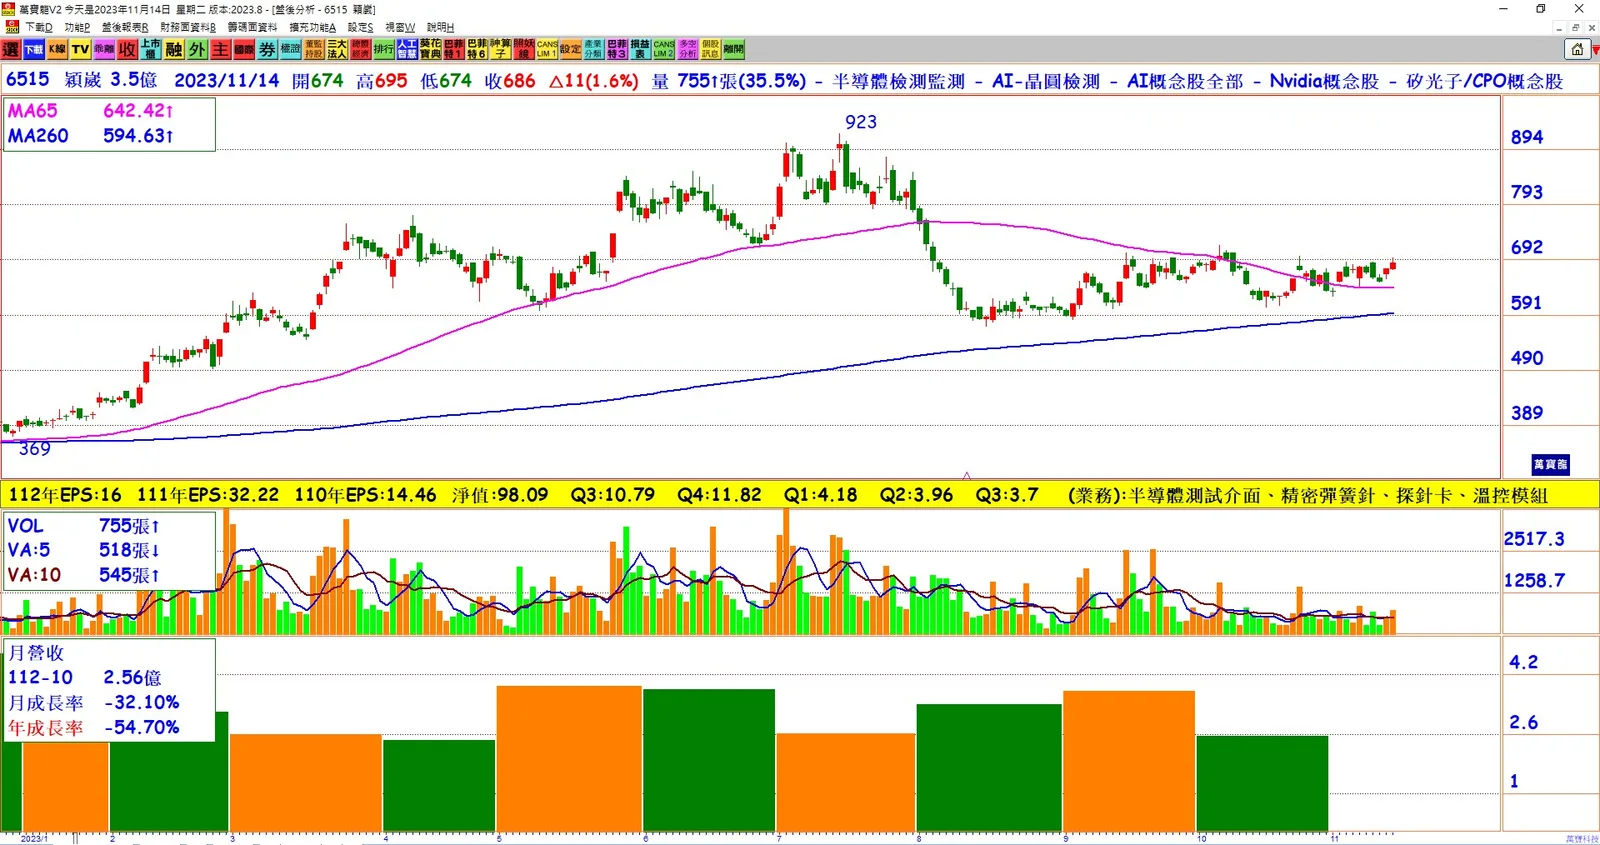
1. 產業回升不如預期: 穎崴科技表示第四季產業回升力道不如預期,但各產品線已有觸底訊號,且消費性電子需求(手機、筆電、穿戴裝置)逐漸復甦。
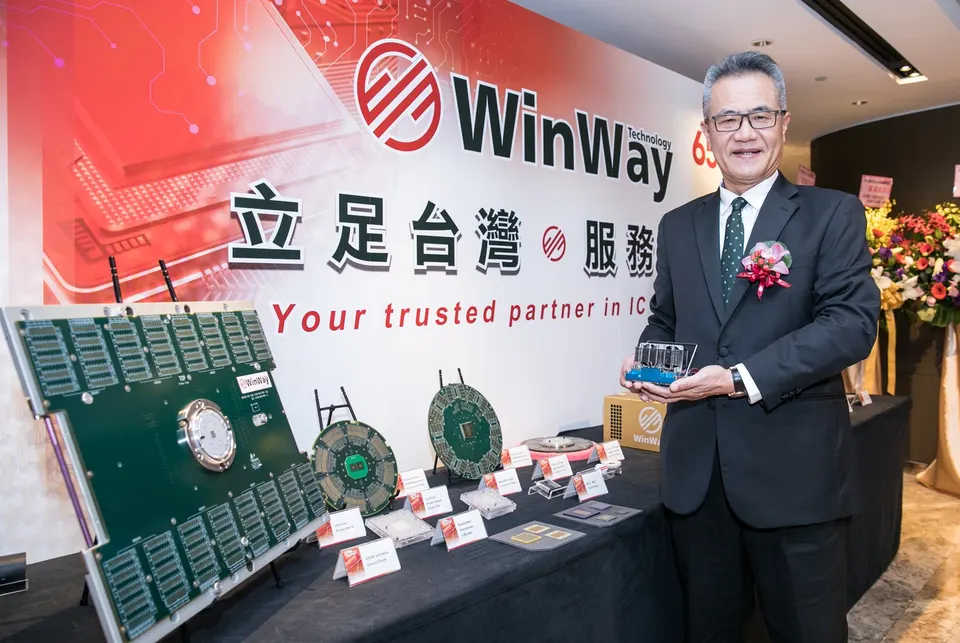
2. AI、HPC布局擴大: 公司在AI、HPC相關產品上擴大布局,包括CPO測試系統、高頻高速同軸測試座、PoP同軸測試座、高瓦數散熱解決方案等,並與GPU、APU、ASIC、5G通訊晶片等相關客戶密切合作。
3. 大趨勢持續發酵: 穎崴看好AI、HPC大趨勢,受到晶片大廠成長展望的推動,預期2024年將迎來半導體相關領域的成長軌道。
4. 第四季展望保守: 由於景氣復甦不如預期,公司對第四季仍持續保守看待,但對於2024年整體營運充滿信心。
5. 消費性電子復甦: 進入新品發表旺季,多家品牌大廠發布新產品,手機、筆電、穿戴裝置等消費電子市場逐漸復甦,供應鏈的拉貨動能可望逐漸啟動。
結論: 穎崴科技積極應對市場變化,擴大在AI、HPC領域的布局,並看好隨著新產品的推出,消費性電子市場將逐漸復甦。