第二季營運表現亮眼:
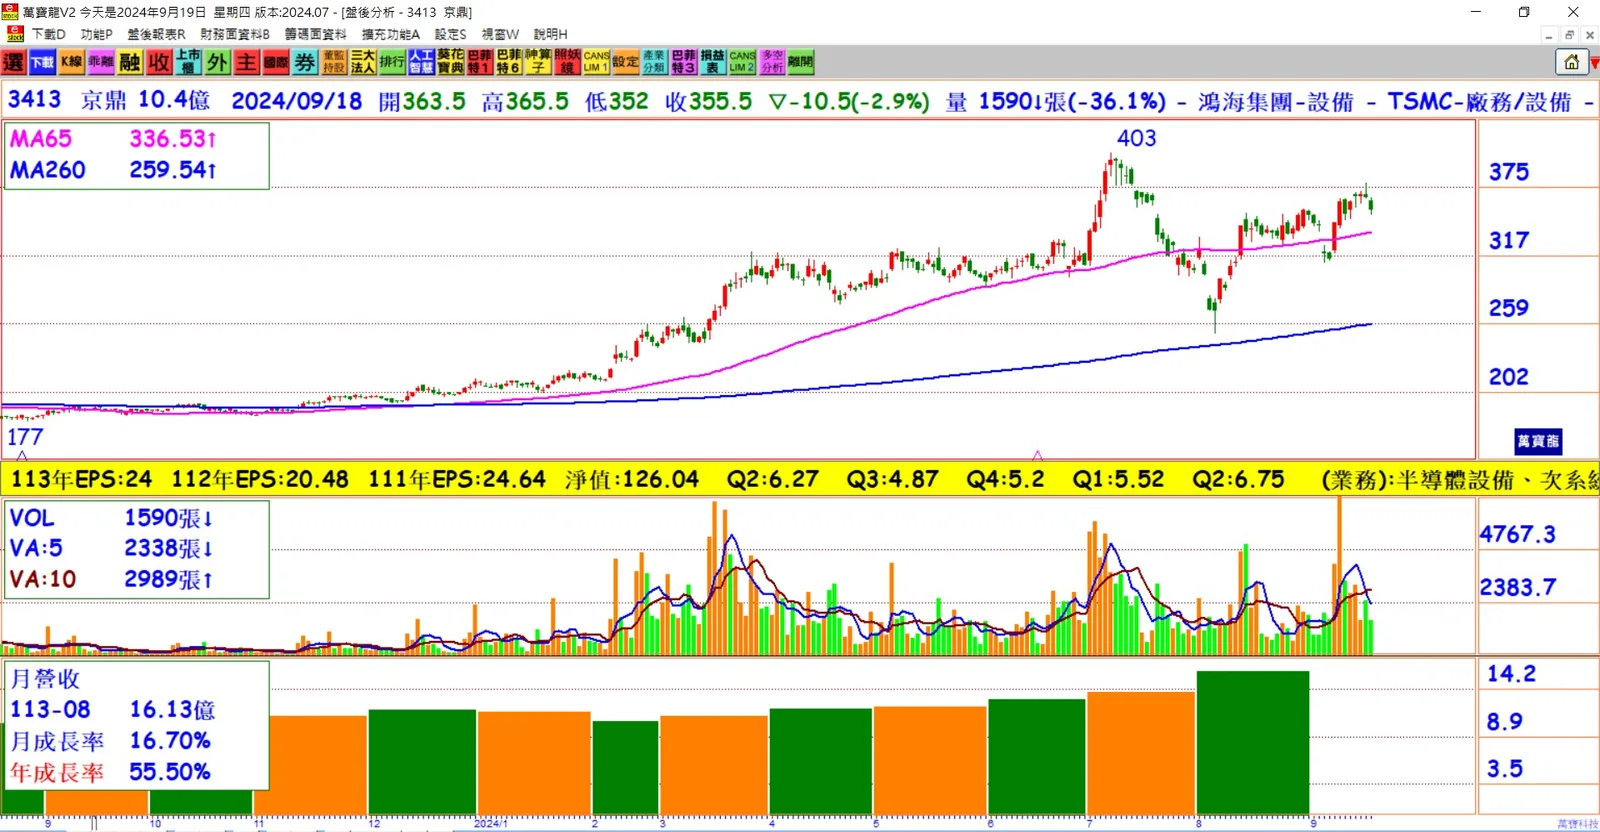
受惠於HPC及HBM需求旺盛,京鼎第二季營運大幅成長,主要產品線均表現出色,特別是先進製程設備的需求帶動產能利用率提升。訂單能見度延續至年底:
市場法人預估,京鼎第三季營收及獲利將較上季及去年同期實現雙成長,訂單能見度已達年底,全年營運成長前景樂觀。主要產品線持續復甦:
PVD與ALD產品因先進製程產能擴充及客戶庫存去化復甦,Spard/Repair業務則因晶圓廠需求增長,備品及維修需求顯著提升。8吋設備短期波動,IoT帶來未來機會:
受車用市場疲軟影響,8吋設備需求波動,但隨著IoT市場快速成長,未來需求增長仍具潛力。第三季雙增動能:
京鼎第三季的營收與獲利增長預期將來自AI及HPC應用,帶動對HBM及先進製程設備需求的提升,同時自主開發設備的裝機驗收營收也將認列。中國+1布局,加速垂直整合:
京鼎在積極應對中國+1的全球布局趨勢,並計畫在泰國設立產能,這將使公司在台灣、中國及泰國三地擁有彈性產能配置。8月營收創下歷史新高:
京鼎8月營收達16.13億元,月成長16.74%、年成長55.47%,並創下單月歷史新高,前八個月累計營收達100.38億元,年成長16.35%。全年營運展望樂觀:
京鼎的訂單能見度延續至年底,市場法人對該公司全年營運持樂觀看法,預期全年業績將持續穩步成長。
結論:
京鼎受益於HPC、AI及HBM需求持續增溫,訂單能見度延續至年底,加上泰國產能布局,為公司未來業績增長提供更多彈性。隨著營收創下歷史新高,京鼎全年營運前景相當看好。