博通財報強勁:
博通最新財報顯示,受惠於VMware訂閱轉型,營收達到130.7億美元,年增47%,並且調整後每股稅後純益(EPS)為1.24美元,年增18%。AI需求推動成長:
AI需求快速攀升成為博通主要成長動能,預計今明兩年AI相關收入將分別達到超過120億美元和160億美元,顯示其長期成長潛力。網通設備逐季放量:
博通的800G Switch設備逐季出貨放量,並且VMware未來一年將積極調整營運,進一步推動稅息折舊及攤銷前利潤(EBITDA)的擴張。未來XPU專案貢獻:
博通的下一代客製化XPU專案,包括TPUv6和微軟Gen2,預計將於2025年下半年開始對業績做出貢獻,進一步強化博通的市場競爭力。市場併購霸主:
博通通過多次大型併購迅速擴大市場版圖,包括2018年以189億美元收購CA科技,2023年11月又以610億美元收購VMware,目前博通在乙太網路交換晶片領域全球市占率近七成。全球第三大IC設計公司:
博通目前是全球第三大IC設計公司,市占率約16%,透過併購與技術研發,持續擴大在國際市場的影響力。台系眾達-KY業績飆升:
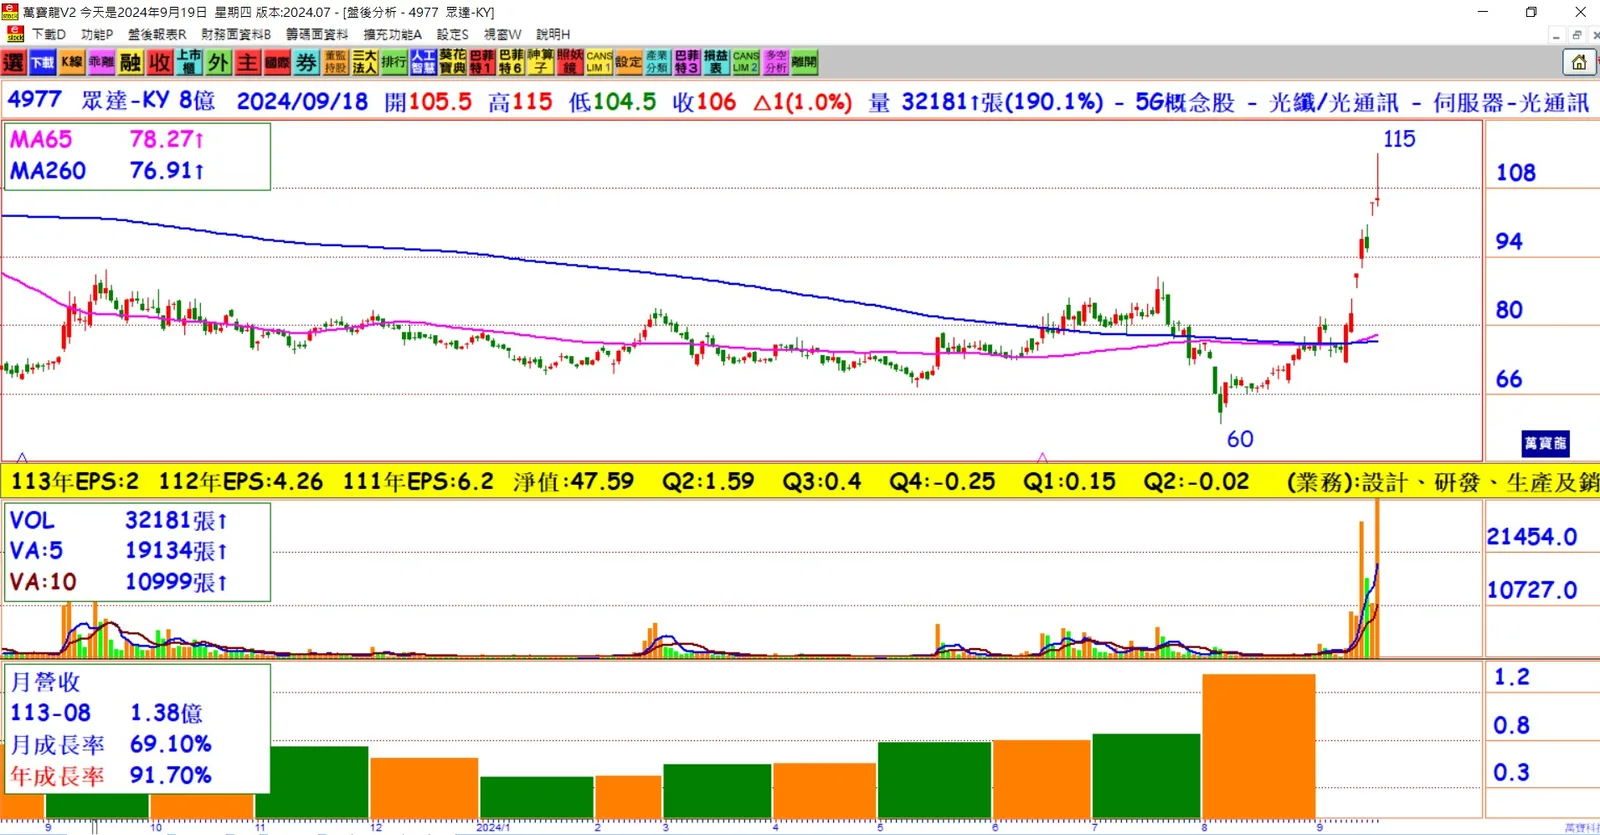
眾達-KY(4977)8月營收1.38億元,月增69%,年增91%,稅後純益達1.04億元,EPS達1.3元,股價創下今年新高106元,表現亮眼。光通訊產品布局助力:
眾達-KY積極布局下一世代光通訊產品,包括共同封裝光學元件(CPO)及與博通合作的400G/800G產品,預計將於第三季和第四季在柬埔寨和越南的生產基地開始接單,帶動營運成長動能延續至2025年。
結論:
博通在AI及網通設備需求的推動下,展現強大成長潛力,未來數年透過併購和技術升級,將持續鞏固其市場領導地位。台系博通概念股眾達-KY同樣受惠於市場需求回升,業績顯著提升,未來在光通訊產品的布局下,營運表現將持續增長。