營收成長趨勢:
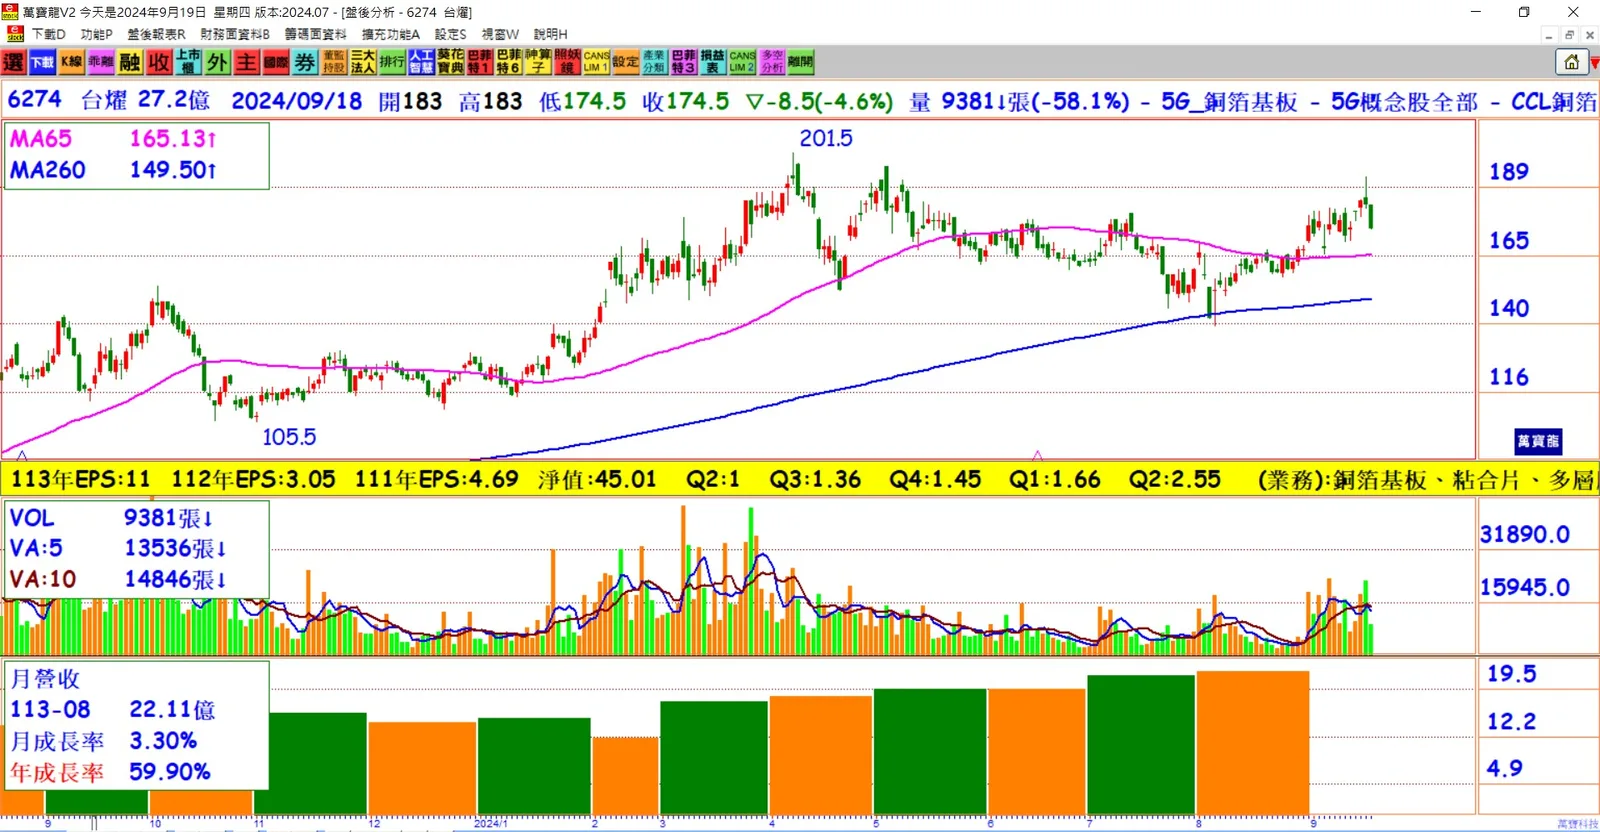
- 台燿第三季表現強勁,7月營收21.4億元,月增10.2%、年增65.1%;8月營收22.1億元,月增3.3%、年增59.9%,再創單月新高。
主要產品推動:
- 800G交換器和AI伺服器M8材料出貨增加,預期2024、2025年HSD-Low Loss CCL營收占比持續提升。
新廠開設計畫:
- 2025年泰國廠將投入運營,預期將進一步挹注營收與毛利率。
未來市場展望:
- 800G交換器出貨量預計將超越400G交換器,且AI伺服器出貨量成長約25%,推動台燿的M8 CCL材料營收占比由約5%提升至7%。
產能利用率:
- 台燿在台灣新竹及大陸中山、常熟的產能利用率均逾90%,顯示出需求強勁。
擴張計畫進度:
- 泰國廠進度順利,計畫一期產能30萬張,原計三條上膠機,現已增至四條,以確保產能。
新專案貢獻:
- 2024年下半年有新專案貢獻,將持續推高稼動率,預期第三季營收將有季增雙位數成長。
產業優勢:
- 低軌衛星材料的營收占比提升,將有助於產品組合優化,進一步增強競爭力。
結論: 台燿(6274)在800G交換器與AI伺服器材料的推動下,展現出強勁的營收成長潛力。隨著泰國新廠的開設及產能的進一步擴張,公司未來的市場前景將更為光明。