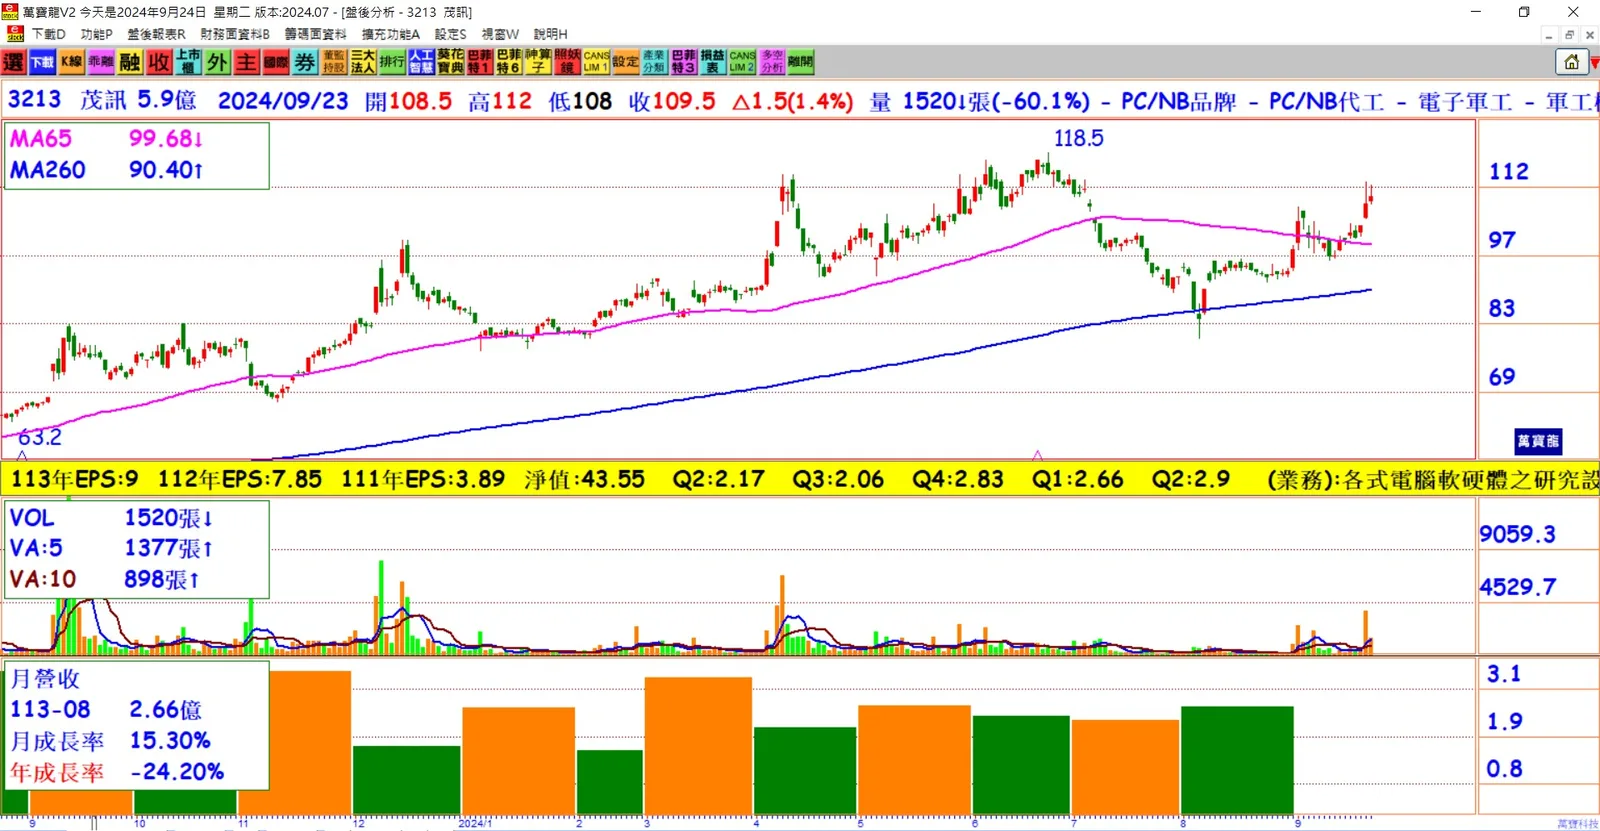
茂訊(3213)近期受惠於強固型電腦需求增長及商務筆電的換機潮,業績表現亮眼,並持續擴大其製造產能以應對業務增長需求。上半年毛利率維持在3成以上的高檔,並交出每股獲利5.57元的歷史次高成績,展現其強大的獲利能力。
1. 強固型電腦需求穩健:
- 受地緣政治影響,強固型電腦需求上升,茂訊的強固型電腦業務在今年上半年業績年增36%,營收占比超過54%,顯著提升了毛利率。
- 茂訊持續積極擴產,以應對強固型電腦事業的成長需求,並進一步鞏固其在該領域的領導地位。
2. 資金調度及擴展:
- 為了充實營運資金,茂訊近日陸續處分手中持有的轉投資公司股權,包括歐洲經銷商Roda Computer Gmbh及瑞典強固工業電腦系統整合商Mildef Group AB,預計將獲得約2.2億元的處分利益,這些資金將充實公司營運並納入保留盈餘。
- 茂訊逐步減少對Mildef Group AB的持股至7.3%,並完全售出Roda Computer Gmbh的股份,進一步集中資源在核心業務上。
3. AI PC題材拉抬及筆電旺季來臨:
- 下半年進入筆電產業的旺季,隨著品牌廠積極推展搭載NPU的AI PC新機款,以及微軟Copilot+ PC等新產品週期啟動,有助於提升茂訊的筆電銷售業務。
- 這些新技術的導入將提升茂訊產品的平均售價(ASP),對於其整體營收也將帶來正面影響。
4. 拓展新市場及應用:
- 茂訊不僅專注於強固型電腦,還積極拓展至其他領域,如澳洲的採礦業市場,以擴大市場範圍,並爭取更多新專案的機會。
結論:
茂訊在強固型電腦業務的穩定增長及筆電市場的正向發展帶動下,營運持續向好。此外,通過出清部分轉投資股權以強化資金運用,茂訊未來在資本及市場拓展方面將更具靈活性,營收和毛利率表現預計會繼續保持高水準。