成衣品牌庫存去化順利:
隨著Nike、Adidas等品牌的成衣庫存逐步減少,品牌商對成衣代工廠的下單需求轉強,帶動高林股第三季接單、出貨及營收比前兩季成長。區域需求增溫:
東南亞、印度及中南美洲的成衣代工廠採購需求持續成長,工業用縫紉機市場需求回升,促使高林股在這些區域的訂單增加。第三季訂單穩定:
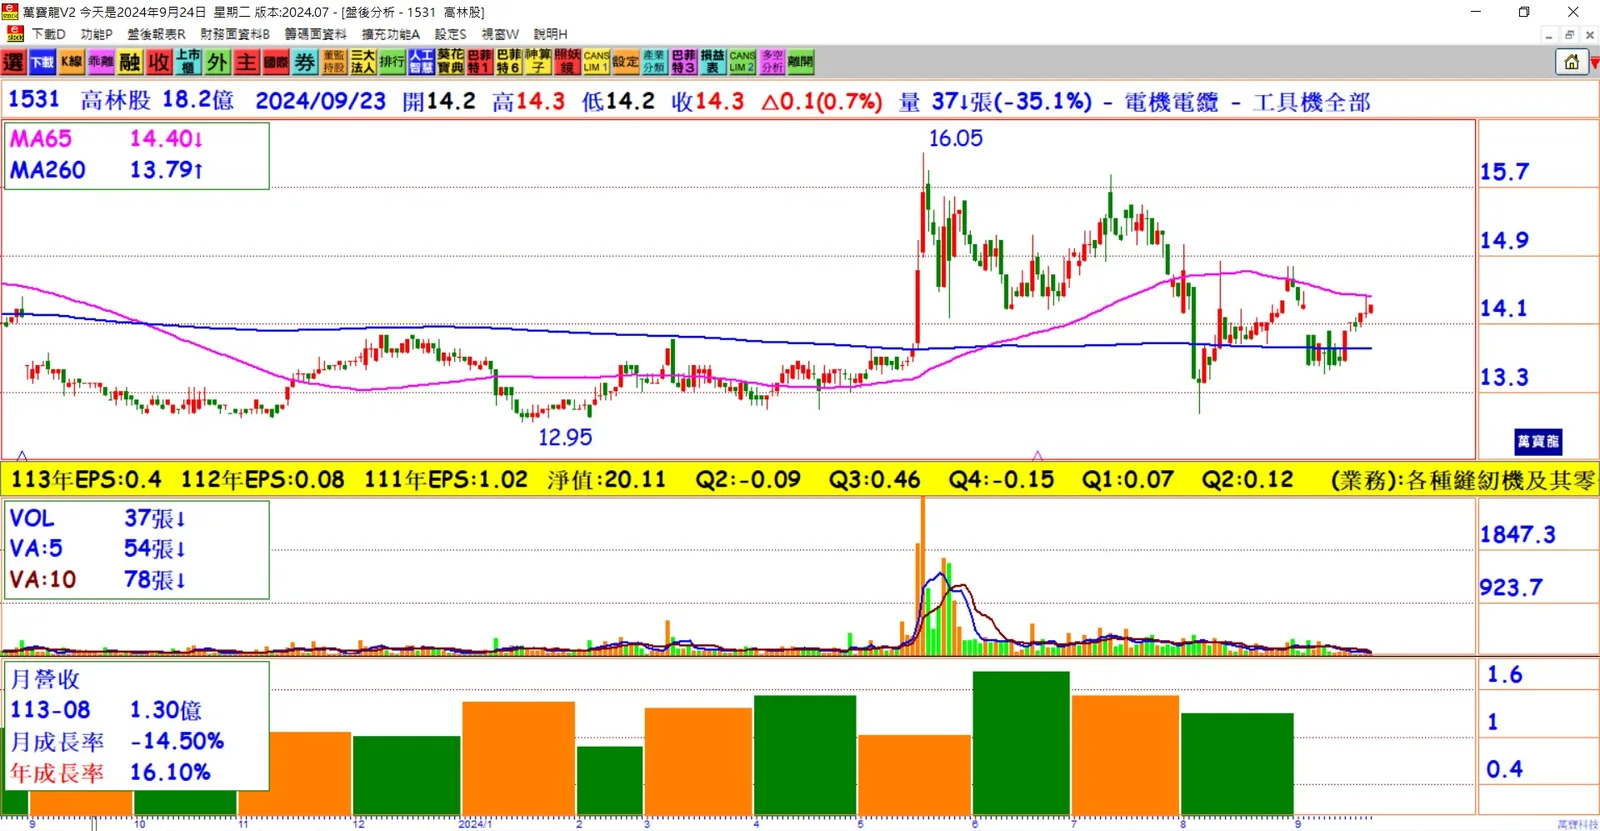
高林股目前的訂單能見度約2~3個月,第三季接單、出貨及營收有望微幅成長,法人預期第三季營收將年增11%,接單與出貨情況持穩。匯率影響與營收表現:
由於8月新台幣兌美元匯率維持在31.9元左右,雖匯兌利益減少,但只要新台幣在32元以上,高林股第三季整體營運仍可維持獲利。上半年轉虧為盈:
高林股上半年每股盈餘(EPS)回升至0.22元,擺脫去年每股虧損0.19元的低潮,今年有望全年轉虧為盈。全年營收預期正成長:
法人推估,高林股全年營收將年增10%至20%,公司主管也表示,營收及獲利均將優於去年,整體表現持續向好。
結論:
在全球成衣品牌商庫存去化與市場需求增溫的背景下,高林股受惠於第三季接單與出貨的增長,營運表現穩定,全年營收及獲利預期雙雙成長。