上半年營運受挫:
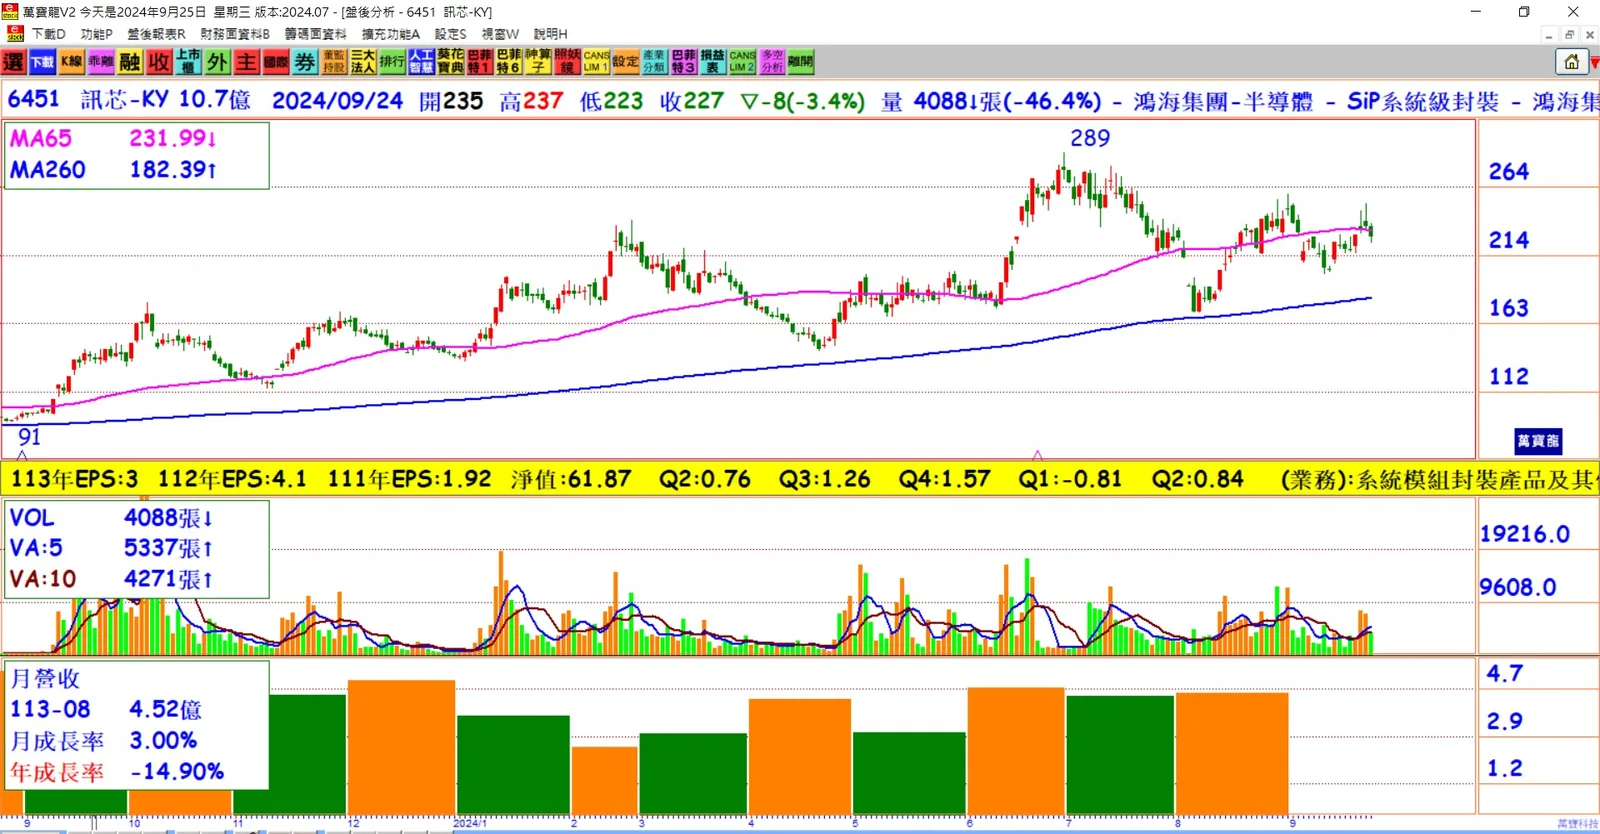
訊芯-KY今年上半年營運表現年減,主要原因在於成熟製程光收發模組需求下滑及匯損影響,單季及上半年營運表現不如預期。訂單回流,展望下半年:
總經理徐文一表示,隨著下半年訂單回流,三、四季度營運表現可望優於上半年,全年營運下半年將呈現增長趨勢。CPO產品發展重點:
訊芯-KY的共同封裝光學元件(CPO)技術,已通過客戶驗證,7月開始小量出貨,預期2025年CPO產品將大規模出貨,成為未來營運的主要增長動力。矽光子技術優勢:
訊芯-KY藉助矽光子技術提升光傳輸速度,並結合CPO先進封裝技術,專注於AI相關光模組產品的開發與市場布局,推動高階光收發模組的發展。800G產品重點布局:
今年高階光收發模組仍以400G為主,但公司計劃明年開始以800G模組為重心,該產品將主要應用於AI高階交換器,成為未來推升營收的重要引擎。產能擴充計畫:
訊芯-KY將擴充中國中山廠及越南廠的產能,以應對客戶需求,目前越南廠設備已進駐,產品也進入驗證階段,為2025年的營運做足準備。上半年營收與獲利狀況:
訊芯-KY上半年營收達21.31億元,稅前淨損1102萬元,稅後純益僅329.9萬元,每股稅後純益為0.03元,反映了上半年營運壓力。2025年營運展望:
隨著CPO產品逐步放量及越南廠的貢獻,徐文一預期2025年營運表現將遠優於今年,帶來新產品及產能的雙重助力。
結論:
訊芯-KY憑藉CPO技術及800G高階光收發模組布局,加上越南廠的擴產,2025年營運將呈現強勁成長動能,成為公司營收增長的關鍵年。