8月獲利成長與Q3預期:
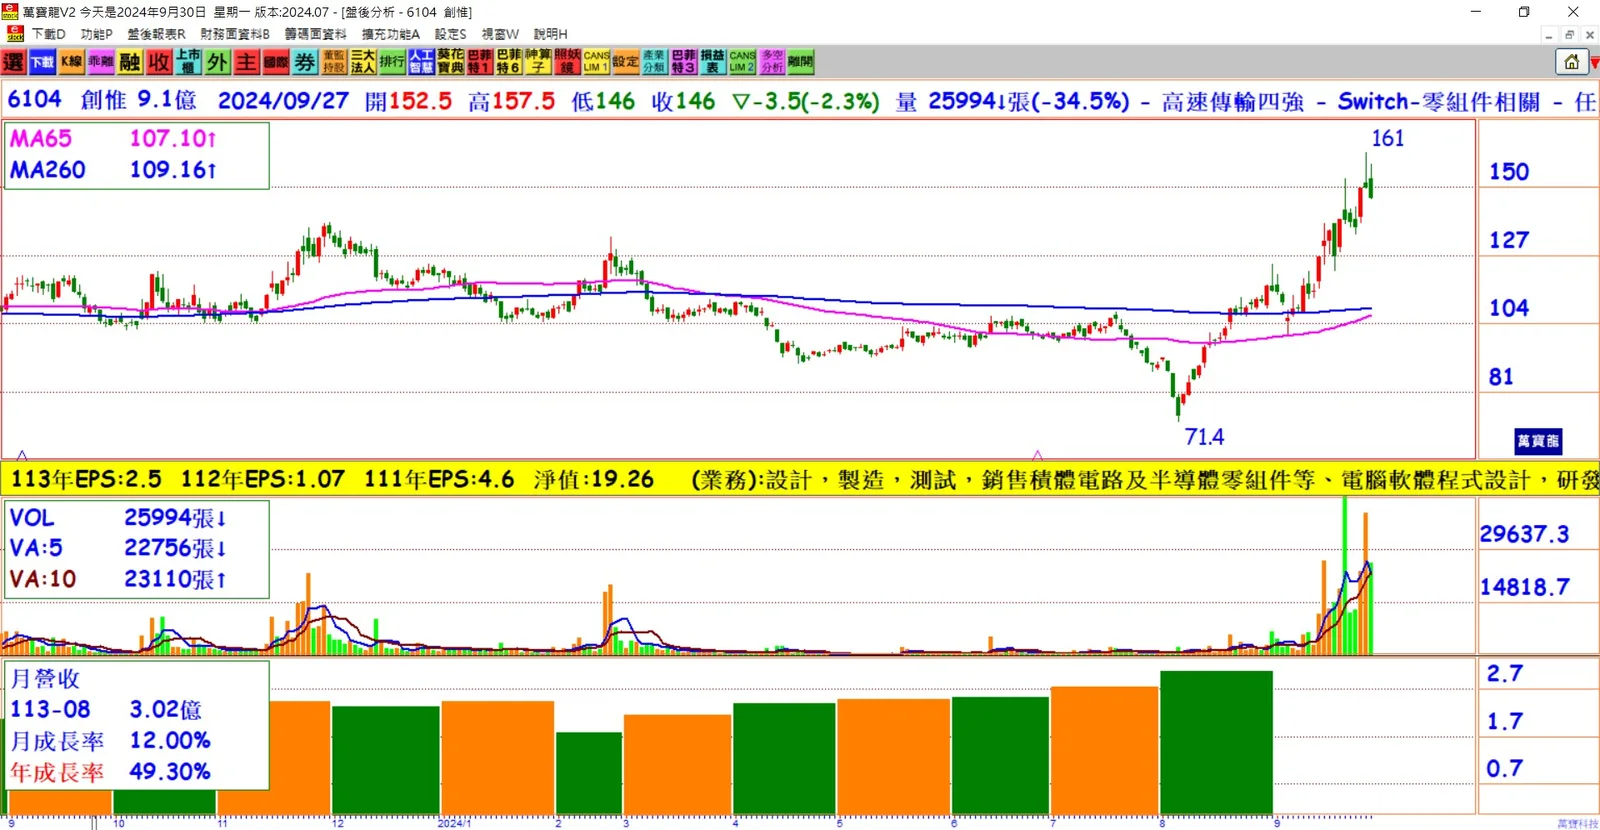
創惟8月自結獲利達2,800萬元,年增22%,每股稅後純益(EPS)為0.31元。然而,法人預估其第三季EPS為1.3元,達成率56%,低於市場預期。這主要是因為匯兌損失導致整體獲利不如預期,儘管單月毛利率回升至43~44%。業務發展與產品應用:
創惟主要專注於USB傳輸晶片及讀卡器晶片的設計,並透過推出REDRIVER產品擴展應用至筆電、讀卡器、遊戲機及主機板等領域。2023年上半年,TYPE C產品占其營收比例最高,達4成,其次為TYPE A及MICRO B,其他產品如儲存裝置和讀卡器占約二成。營收及毛利率回升:
創惟7月營收為2.7億元,8月則重新回到3億元大關,主要受惠於客戶新專案的逐步發酵和多個新產品的出貨進展。法人預估,隨著品牌客戶及遊戲機客戶的新品零組件備貨潮,9月營收有望保持在3億元水位,單季業績可能挑戰9億元。同時,因產品組合較佳,毛利率有機會持續上升,推動EPS達到1.3元。遊戲主機及USB產品發展前景:
創惟的遊戲主機客戶多年後終於推出新品,預期USB IC的出貨量將逐漸增長,法人推測2024年下半年開始將會進行零組件拉貨,這將進一步推動業績。USB新品進度:
USB 3.2 Gen 1及Gen 2已經開始量產,而USB 4 HUB和REDRIVER產品也將在2025年上半年進入量產階段,這些新產品有望進一步提升創惟的毛利率及市場競爭力。
總結:
雖然創惟第三季的獲利不如預期,但隨著新產品逐漸進入量產,以及遊戲機新品推出所帶來的需求增長,創惟的營收與毛利率有望持續回升,特別是在2024年下半年,相關拉貨效應將為公司帶來更多成長動能。