第四季AI PC發展放緩: 董事長蔡國新表示,AI PC在第四季的拓展速度不如預期,公司採取保守態度,但對於明年的看法是持平偏樂觀。
筆電市場換機需求: Win 10退場將帶來換機需求,AI PC的發展也會對筆電市場起到加分作用,預計IT市場會有些微的成長。
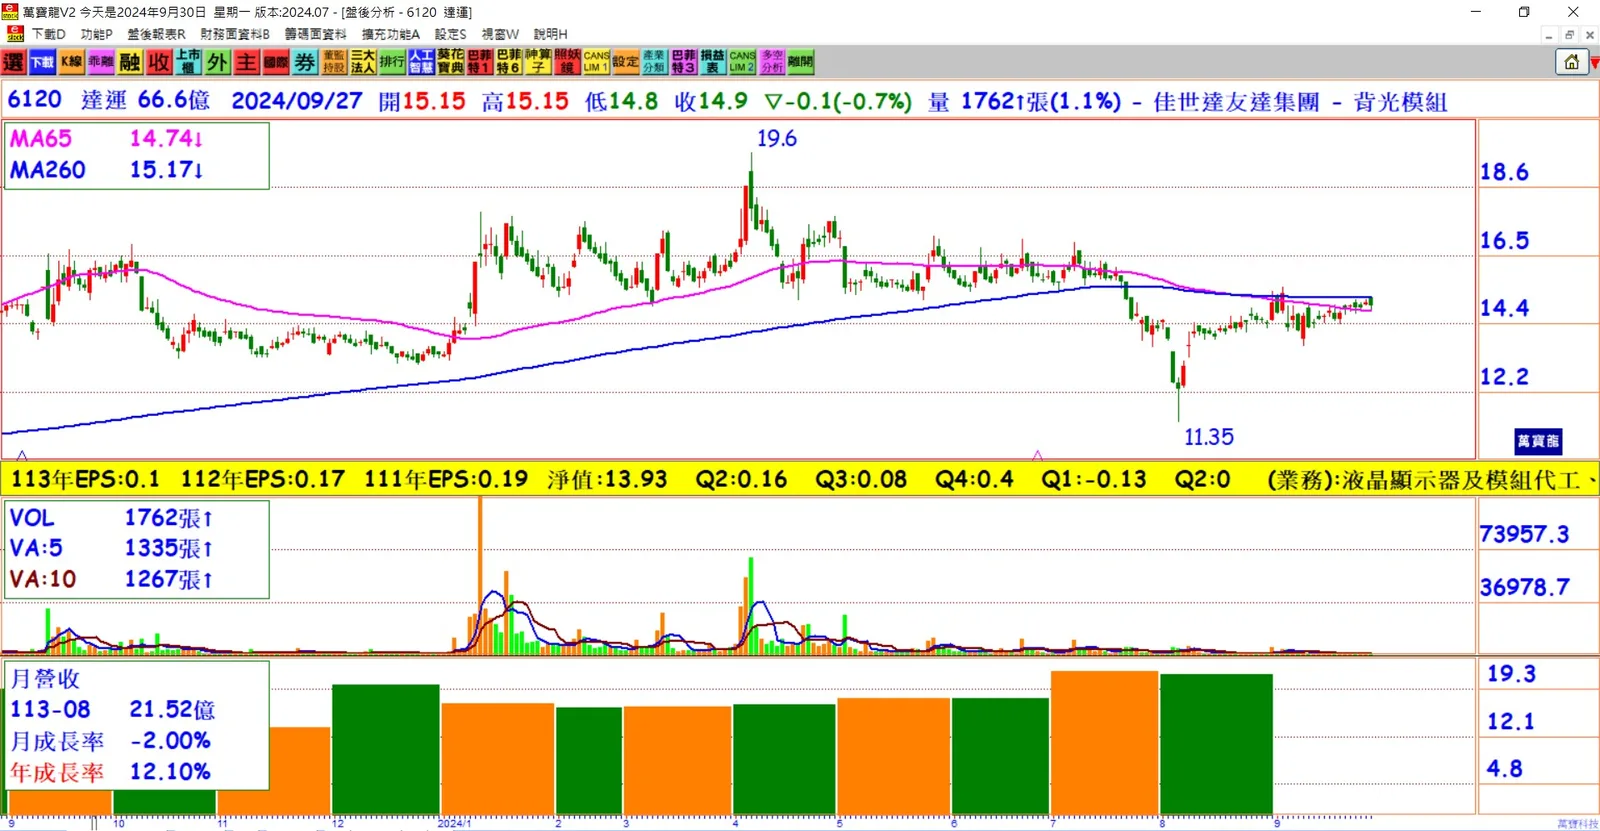
上半年營收成長30%: 達運上半年合併營收達102.51億元,較去年同期成長30%,第二季接近損益兩平,稅後淨損約8,694萬元,每股稅後淨損0.13元。
新事業布局多元: 達運積極布局新事業,預計明年系統整合業務的營收貢獻將提升至20~25%,並在光學、生技醫療領域進行多元發展。
顯示器業務優化: 公司提升顯示器生產自動化,導入高階產品生產技術,並在IT與車載市場中推出高亮度、低耗能、無邊框等創新背光模組。
系統整合應用多元: 達運提供專業顯示器應用於多元場域,如戶外高亮、大型電子紙顯示器,並進入生醫領域,發展生物醫療設備與器官晶片檢測元件等技術。
非接觸式技術突破: 公司開發的懸浮影像觸控技術,成功打入台北101及台中國家歌劇院,應用於非接觸式電梯按鈕市場。
顯示器與系統整合業務比重: 今年顯示器業務占總營收81.3%,整合式應用占18.3%,但預期明年系統整合業務的成長將超過顯示器,成為主要成長動力。
結論: 達運今年上半年表現有所提升,並藉由多元布局及系統整合的推動,預期明年營收結構將逐漸轉向新興業務。雖然AI PC發展不如預期,但隨著筆電市場的換機需求以及系統整合的進一步拓展,達運將迎來新的成長機會。