市場回暖與訂單能見度:
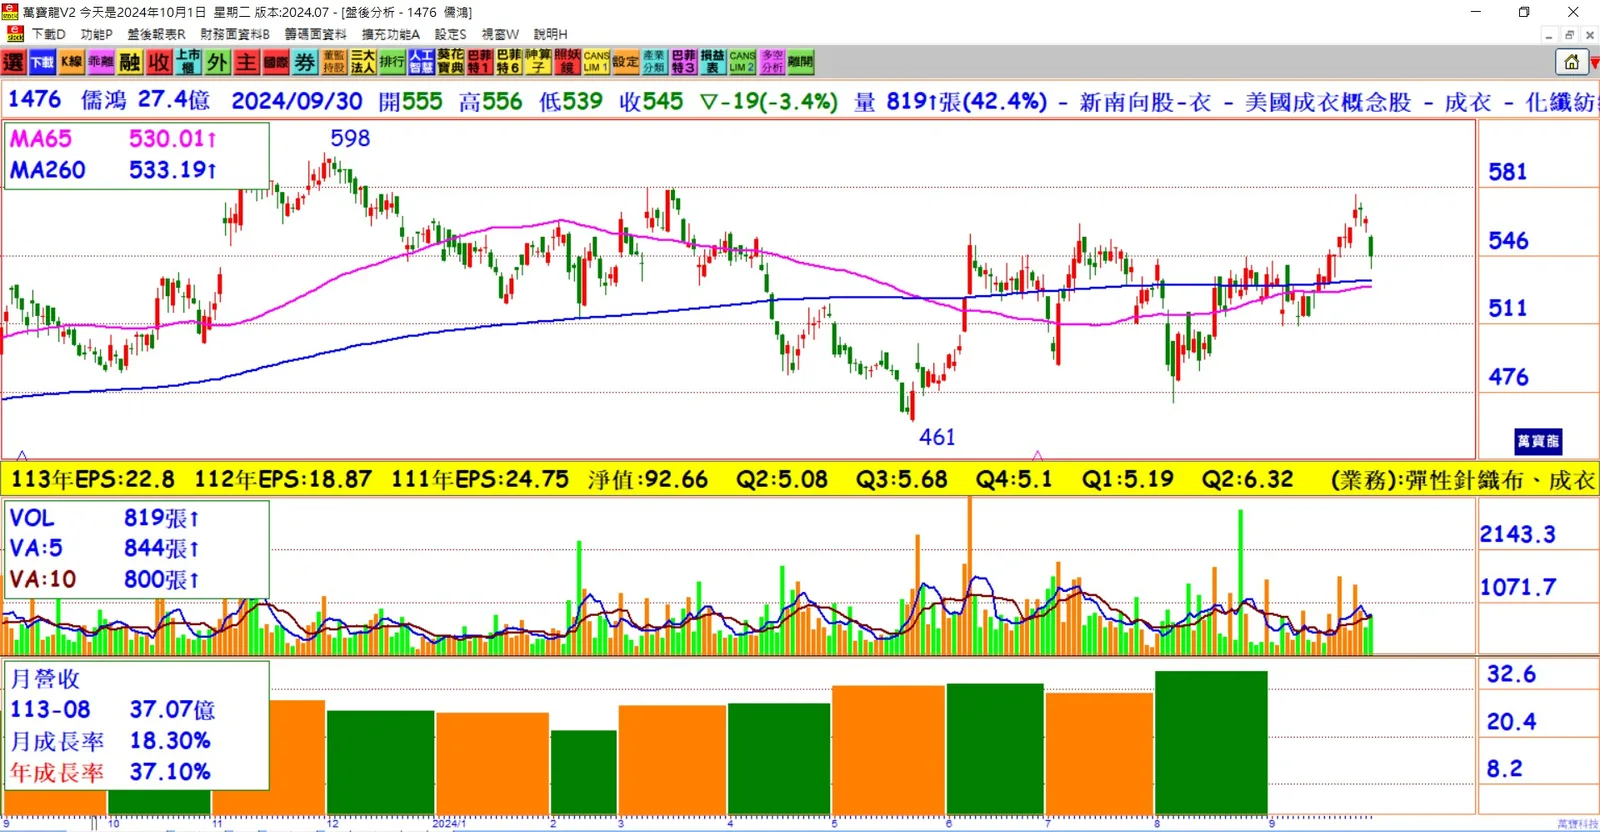
儒鴻於30日法說會表示,成衣及布料產業環境逐漸正向,客戶去庫存的情況告一段落,訂單能見度已持續六個月,顯示下單動能回歸。第三季的布料及成衣訂單出貨動能強勁,營收預估將超過30億元,年增率為兩位數。第四季展望:
儒鴻強調,第四季通常是傳統出貨高峰,預期將成為今年營運最佳的一季,整體表現優於第三季,若無其他變數影響。產業景氣回升:
今年的紡織業景氣顯著好於去年,國內紡纖廠指出,目前處於「上中游原料廠謹慎保守、下游成衣代工供應鏈樂觀」的市場狀況。儒鴻報告指出,第三季7、8月布料的出貨動能較強,但9月因季節性調整略有減緩,成衣的訂單則開始增長。營收結構與毛利率:
根據儒鴻的統計,今年上半年針織布料的營收占比達39%,成衣營收占比約61%。布料的獲利能力通常略高於成衣,第二季營業毛利率達到31.52%,是近三年來的新高。小巨人客戶帶動增長:
儒鴻對六家「小巨人」新客戶的追單動能保持樂觀,這些新客戶的營收貢獻將顯著擴大公司下半年的業績。儒鴻設定新客戶的營收比重目標在12%至18%之間,第二季已達到12%,並將持續向更高比例邁進。這些新客戶的毛利率高於平均水平,有助於提升公司的獲利能力。財務表現:
儒鴻上半年稅後純益達31.58億元,年增42.37%,每股稅後純益(EPS)為11.51元。至2023年8月底,合併營收達240.68億元,年增20.89%。
結論:
儒鴻在市場需求回升的背景下,對未來的營運表現持樂觀態度。隨著新客戶的持續增長及成衣市場的復甦,預期公司下半年的表現將持續強勁,尤其是即將到來的第四季。