9月營收下降:
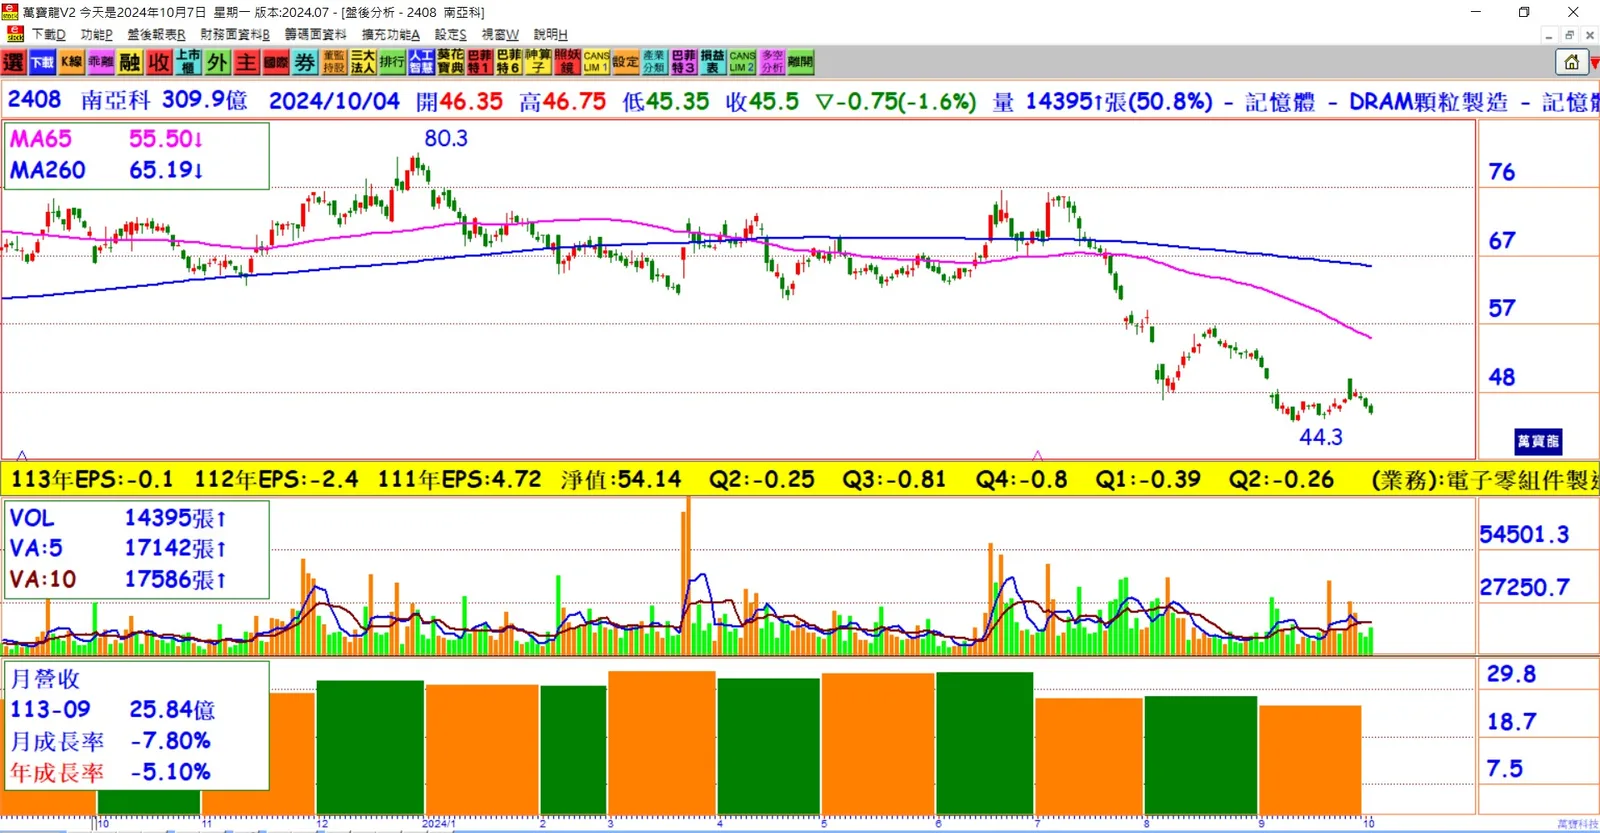
南亞科9月營收25.85億元,年減5.12%、月減7.76%,第三季營收81.33億元,季減18.03%,年增5.12%,連續五季成長後首次轉為衰退。累計前九月成長:
南亞科前九月累計合併營收達275.57億元,年增30.06%,顯示前期營收表現仍具增長力道。法說會將揭示財務數字:
南亞科將於10月9日法說會上公布第三季財務數字,法人擔憂中國大陸消費性電子需求疲軟,恐拖累出貨量和報價表現。停電事件影響獲利:
先前的停電事件導致南亞科生產成本上升,進一步壓縮獲利,法人預測南亞科本業轉虧為盈的時點可能延至2025年下半年。高階產品需求強勁:
高頻寬記憶體(HBM)和DDR5需求強勁,但南亞科因消費型DRAM占營收比重大,短期內受中國市況影響,營運回升有限。全球市占率與產品組成:
南亞科為全球第四大DRAM廠,市占率2%~3%,消費型DRAM占總營收60%~65%,Mobile占10%~15%,PC和伺服器占20%。第四季量增價跌:
法人預測南亞科第四季營運呈現「量增價跌」,拉貨動能來自Wi-Fi 7和TV SoC需求,但DDR3報價下跌,DDR4報價則相對穩定。HBM產能投資未顯排擠效應:
前三大記憶體廠積極擴充HBM產能,法人原預期這將排擠一般型DRAM供給,對南亞科有利,然而目前排擠效應並不明顯。
結論:
南亞科面臨中國需求疲弱及成本上升的雙重壓力,短期內難以快速回升。雖然高階產品需求強勁,但消費型DRAM依然是主要營收來源,短期內營運挑戰依舊。第四季預期「量增價跌」,但長期HBM和DDR5需求有望帶來成長動能,未來業績轉虧為盈的時間點可能延至2025年下半年。