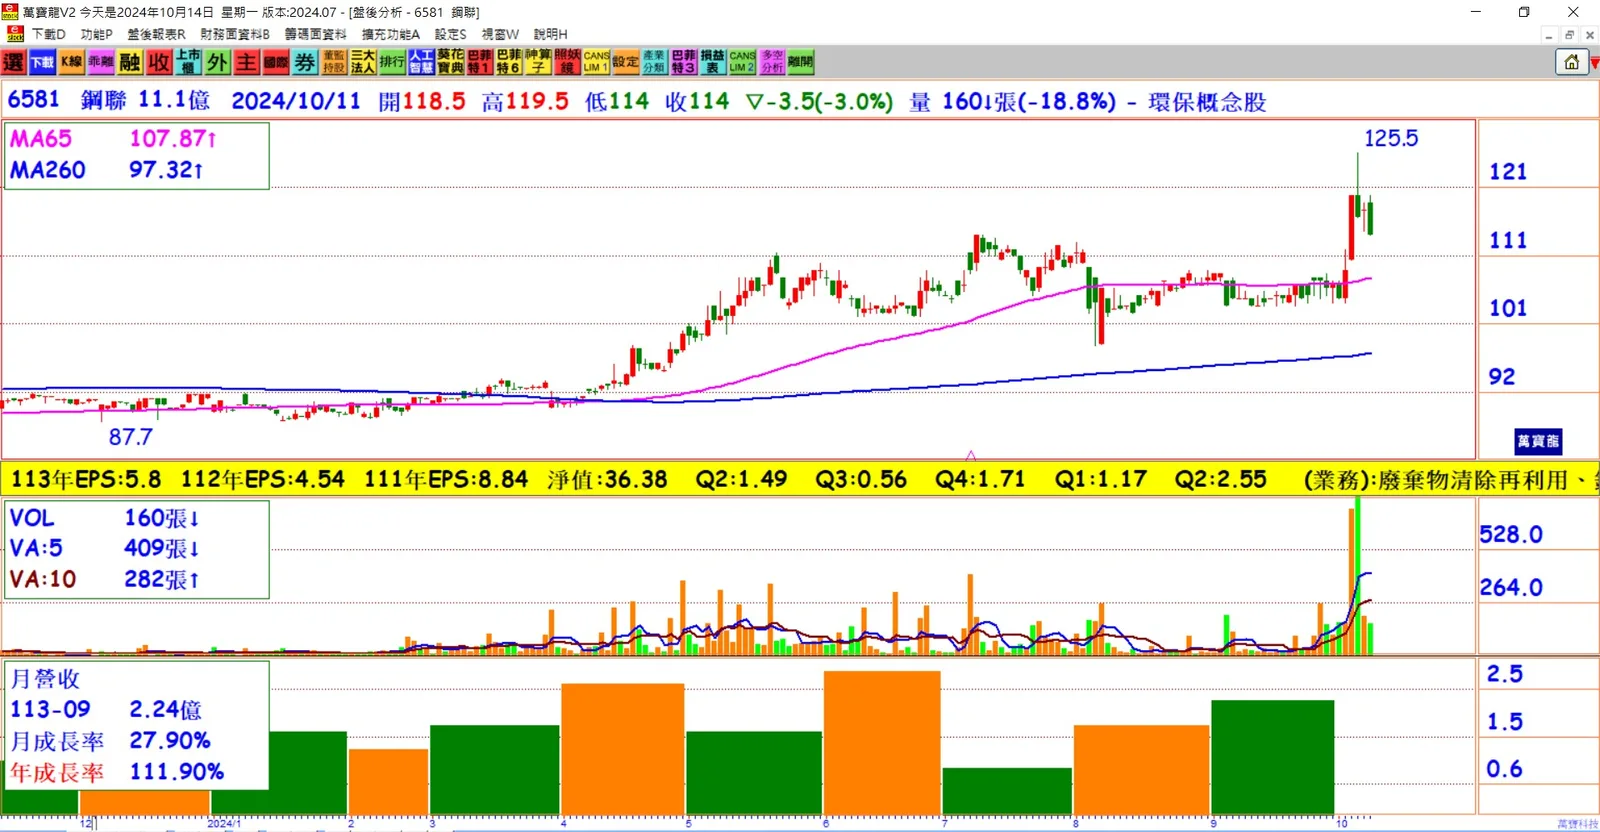
隨著中國政府推出強力救市政策,推動鋅、銅等金屬價格上漲,事業廢棄物處理回收公司如**鋼聯(6581)與衛司特(6894)**的營運表現受惠顯著。特別是鋼聯在2023年9月的自結稅前盈餘達到9,641萬元,年增率高達10.7倍。市場預期,隨著金屬價格走高,這些公司在第四季仍有望達到營運高峰。
鋼聯營運表現亮眼:
鋼聯的營收主要來自氧化鋅銷售及廢棄物再利用。儘管今年前三季氧化鋅出貨數量年減6.43%,但受益於國際鋅價大幅上漲,前三季稅前盈餘達到6.88億元,年增73.91%。隨著鋅價在9月底及10月初分別突破每噸3,000和3,100美元的關卡,鋼聯的業績持續受到支撐。世界鋼鐵協會也預期,2024~2025年鋼市將持續成長,鋼聯預期國內鋼鐵業景氣回溫將帶動公司集塵灰處理量及氧化鋅業務的進一步增長。衛司特受益於銅價上漲:
衛司特的主要收入來源是再生金屬服務,特別是PCB製造業銅廢液的回收利用。隨著銅價接近每噸1萬美元,今年以來已上漲超過11%。由於再生金屬服務收入佔公司營收結構的50%以上,且毛利率介於40%至50%之間,若銅價突破1萬美元,衛司特的合併毛利率可望提升5個百分點,進一步推動第四季營運表現。中台受益於銅價間接影響:
全方位資源循環處理廠**中台(6923)**雖然銅回收僅占其營收的10%,但隨著銅價上漲,預期其對公司整體營收將有正向影響。
總體而言,鋅和銅價格的走升將有助於這些資源回收相關企業在第四季的營運表現再創高峰,尤其是鋼聯和衛司特的利潤成長預期顯著。