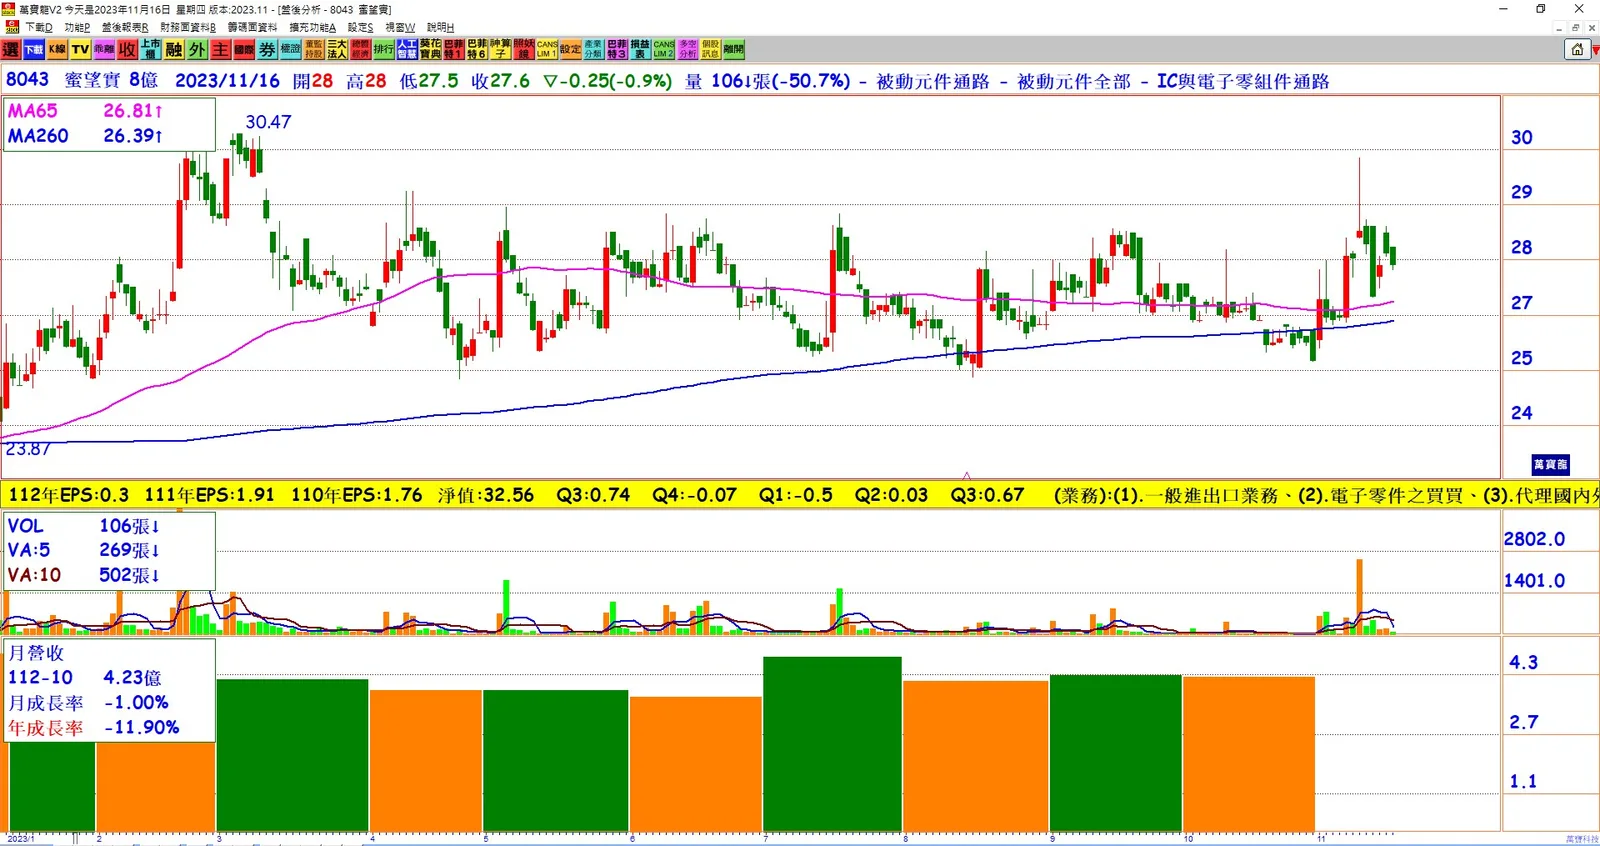
1. 庫存回補助力復甦: MLCC代理商蜜望實看好2024年庫存回補及小幅度急單,預期帶動營收和獲利優於2023年,MLCC庫存已逐漸趨近合理水位,第四季庫存維持健康。
2. 新應用看好: 2024年,蜜望實看好MLCC在AI領域的新應用,特別強調大電容、小尺寸及特殊X6S規格的MLCC在價格和數量上均有提升,AI伺服器效應預計將帶動相關產品銷售增長。
3. 營收結構調整: 目前PC及伺服器合併占營收70%,隨著AI導入PC,蜜望實預期2024年AI PC商用機種和AI伺服器將有明顯成長,有望提升2024年營收結構。
4. 獲利向上趨勢: 蜜望實看好新伺服器平台導入,預計有高低階MLCC產品組合,2024年的獲利可望呈現向上趨勢。
5. 財務表現回穩: 蜜望實第三季雙率回升,業外獲利貢獻3,600萬元,稅後純益5,300萬元,較前一季度的200萬元大幅成長,前三季營收達37.1億元,成功轉虧為盈達獲利1,600萬元,每股稅後純益0.2元。
結論: 蜜望實看好MLCC庫存調整及新應用的帶動,積極調整營收結構,預計2024年將有更好的營運表現。