9月獲利大幅成長:
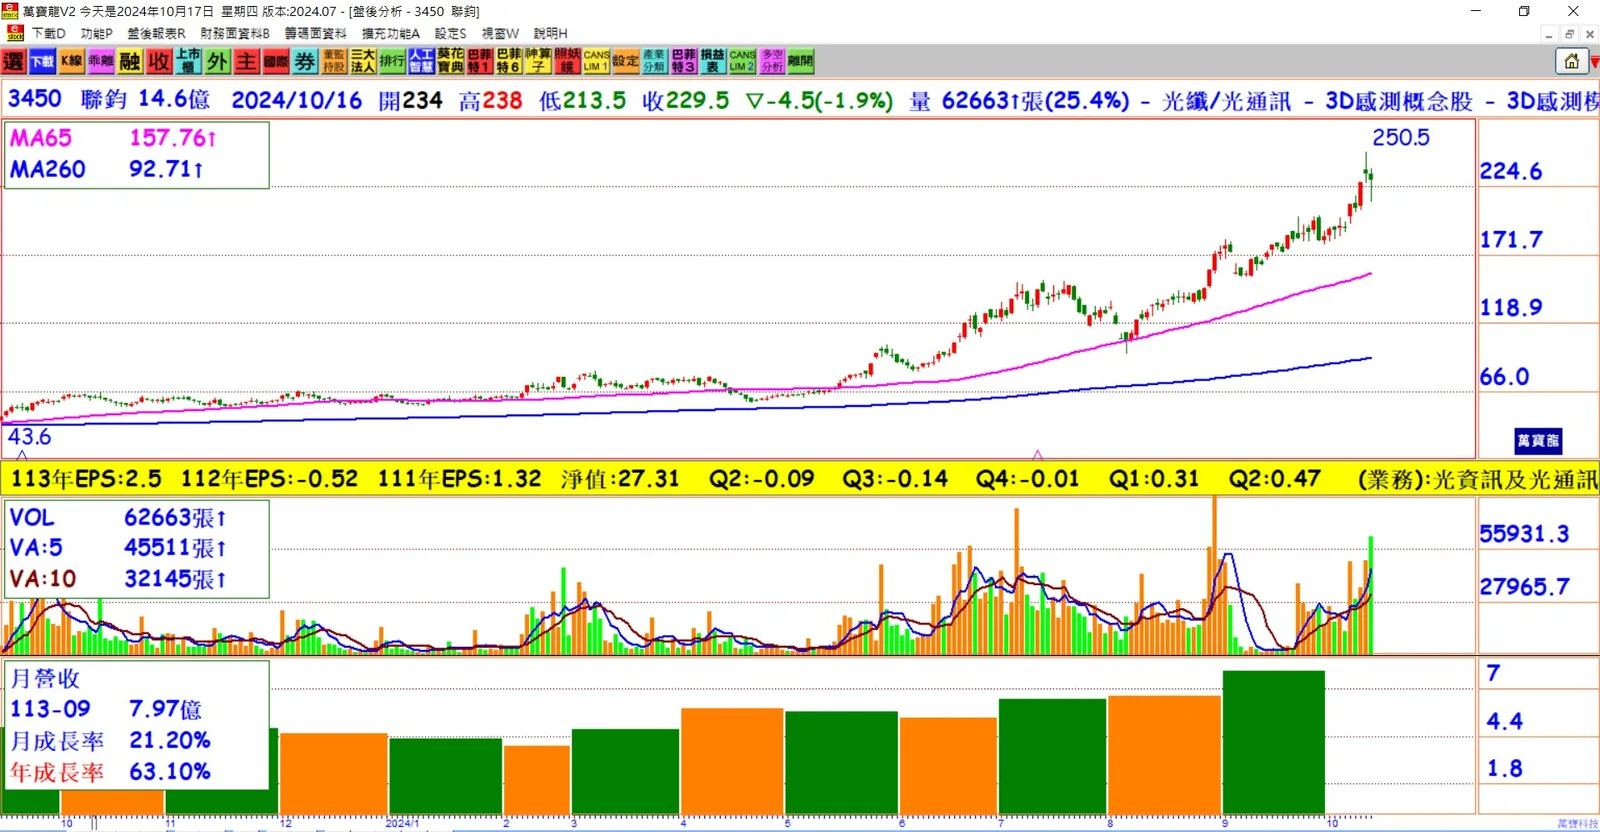
聯鈞9月合併稅後純益達7,800萬元,每股稅後純益(EPS)0.53元,較去年同期激增783%。穩健光通訊產業地位:
聯鈞專注於光通訊產品、功率半導體元件的生產,並在TO-CAN封測製程中擁有重要地位,隨著高速傳輸需求提升,迎來新商機。AI與HPC應用帶來新機會:
AI及HPC應用推動超大頻寬及高速傳輸需求,光通訊產業因而受益,聯鈞抓住此趨勢擴展市場。子公司源傑科技助攻:
聯鈞透過轉投資子公司源傑科技,提供QSFP、OSFP等光通訊解決方案,並取得美系客戶訂單,大幅提升業績。2024年第二季表現起飛:
2024年第二季起,聯鈞營運表現及毛利率明顯提升,單季每股稅後純益達0.47元,美系AI資料中心的高階產品需求推動聯鈞轉盈。擴大400G AOC產能:
聯鈞積極擴充400G AOC月產能,預計從現有的20K~30K,到2025年將擴充一倍以上,滿足市場對高速傳輸的需求。資料中心需求強勁:
隨著美系資料中心客戶的拉貨動能增強,400G技術逐漸成為國內外大型數據中心的標配,聯鈞預期將受益於此規格升級潮。光通訊產業前景可期:
隨著AI、HPC及資料中心的擴張,光通訊產業將進一步升級,聯鈞藉此機會持續增長。
結論:
聯鈞透過抓住AI與HPC推動的高速傳輸需求,加上400G AOC產能擴充,未來有望持續保持強勁的獲利成長動能。隨著國際資料中心的規格升級,聯鈞將在光通訊市場中占有一席之地,前景相當樂觀。