胎壓偵測器拉貨不如預期:
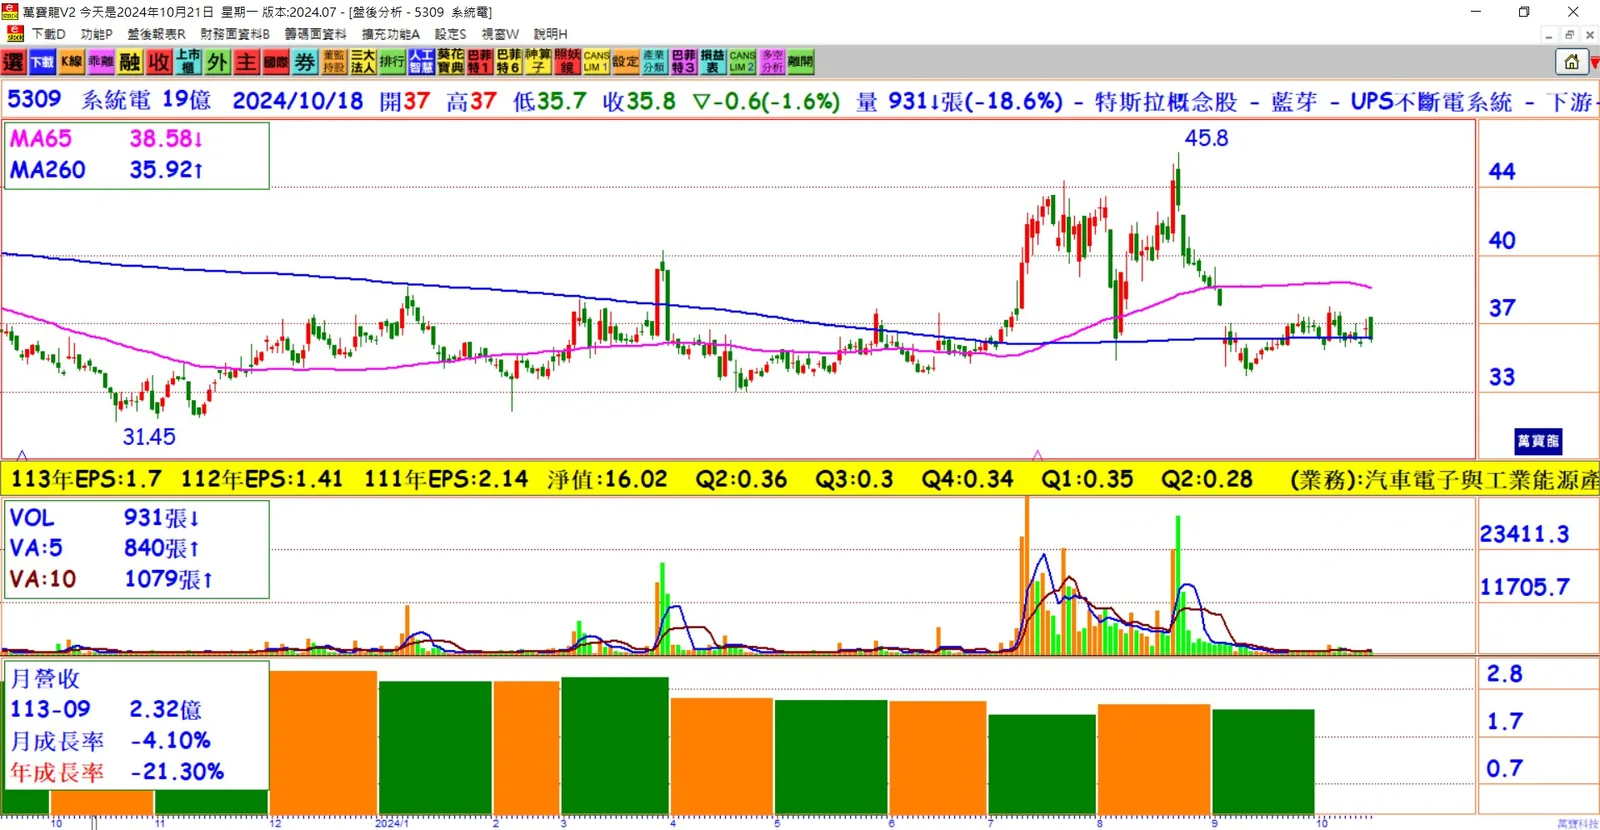
因大客戶庫存調節,系統電的胎壓偵測器(TPMS)出貨量減少,今年前九月營收與去年持平,表現不如預期。工業電腦IPC出貨加溫:
今年下半年,系統電的工程車IPC應用出貨增溫,並且升級版的AI IPC產品也開始出貨,預期第四季營收將有所反彈。新產品支撐營收:
雖然電動車市場銷售疲弱,TPMS出貨下滑,但IPC與BBU等新產品的成長,讓公司整體營收保持穩定,前8個月合併營收達到23.46億元。產品組合優化提振毛利率:
系統電新專案出貨帶動工業電腦業務成長,產品組合優化提升毛利率,進一步改善公司的獲利結構。AI IPC訂單需求攀升:
受惠於美國基建法案需求超出預期,第四季AI IPC出貨量預計將達到高峰,推動系統電整體營收回升。全球IPC市場穩定增長:
據Stratistics MRC數據,2024年全球工業電腦市場預估達61.8億美元,至2030年可增至116.9億美元,年複合成長率達11.2%,系統電將受惠於此趨勢。AI IPC市場快速成長:
AI IPC作為IPC的升級版,結合人工智慧與邊緣運算技術,提升應用效率,系統電開發出符合多元場景需求的AI IPC解決方案。技術創新助推市場占有率:
系統電積極投入技術研發,預計第四季AI IPC出貨量將持續增長,實現雙位數成長,並顯著提升公司獲利。
結論:
系統電雖然受到TPMS出貨不如預期的影響,但新產品IPC和AI IPC的出貨強勁,特別是在美國基建法案推動下,AI IPC市場需求爆發,有望帶動第四季營收觸底反彈,並為公司未來的成長提供強勁動力。