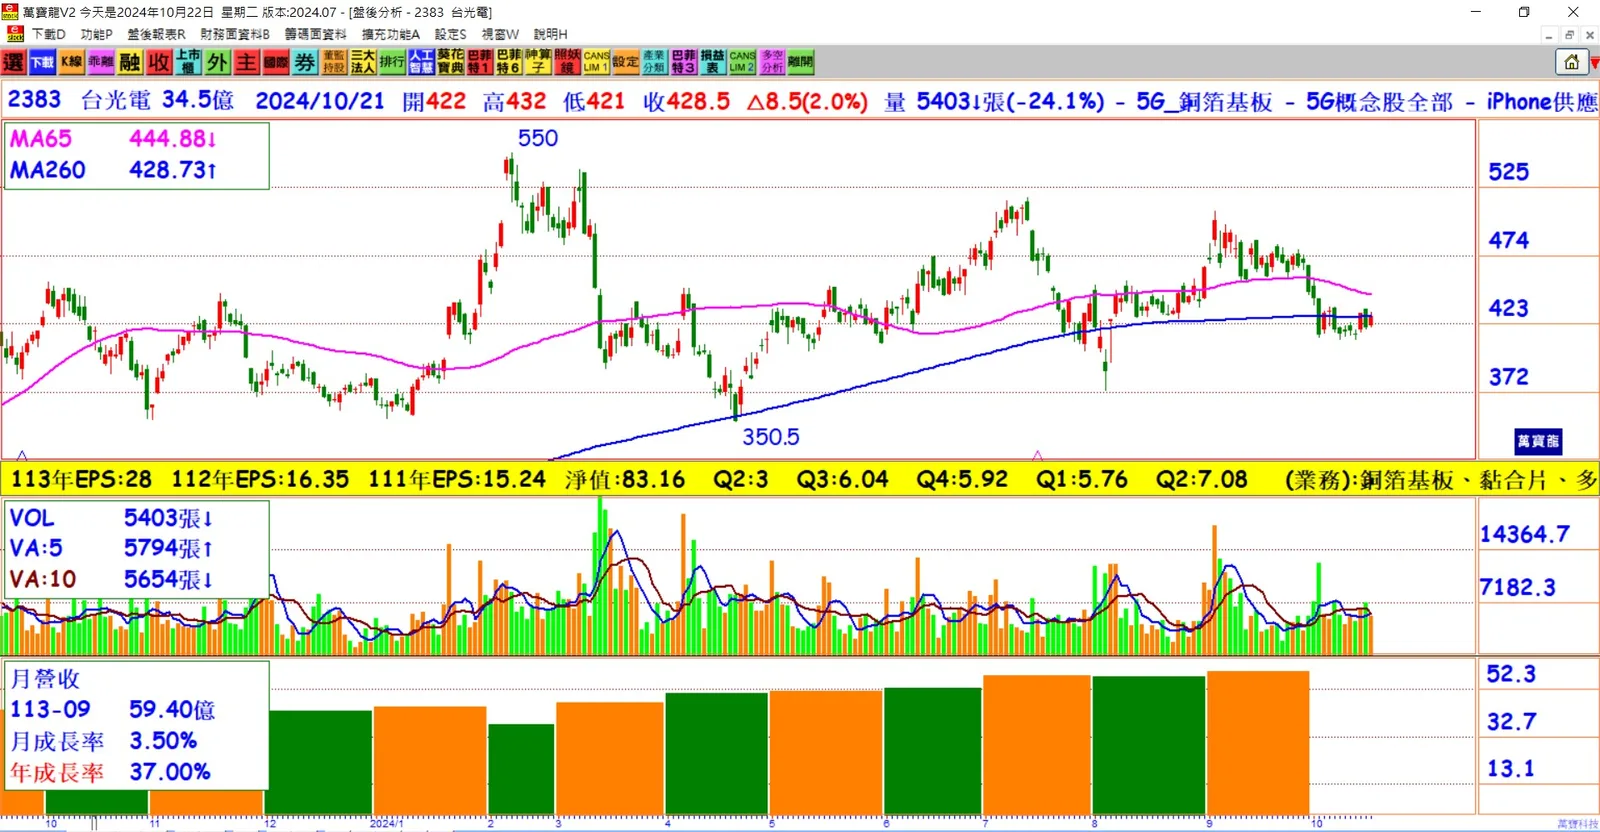
營收大幅成長:台光電(2383)前三季累計營收達458.14億元,年增61.24%,顯示出強勁的業績增長。
需求持續旺盛:近期AI伺服器、高效能計算(HPC)、低軌衛星等需求持續上升,進一步推升CCL(銅箔基板)的需求。
PCB市場產值增長:上半年台商海內外PCB市場總產值達3,722億元,年增6%。預計下半年將持續增長,目標重回8,000億元大關。
台光電的競爭優勢:因應PCB設計日益複雜,台光電具備更強的競爭優勢,尤其是在高端市場。
手握大客戶訂單:台光電作為「雙A」受惠股,獲得蘋果和輝達的大量訂單,並供應各類伺服器及高階網通材料。
產能接近滿載:公司產能幾乎全產全銷,隨著擴產計劃的推進,明年營收預期將持續攀升。
與SpaceX合作:台光電為SpaceX星鏈計畫的供應鏈之一,隨著星鏈用戶數超過400萬,未來將擴展到飛機使用,為公司帶來更多商機。
地緣政治影響:低軌衛星業務受到地緣政治因素影響,促使SpaceX尋求台廠合作,進一步加強台光電的市場地位。
結論:在AI伺服器快速發展的背景下,台光電的營收顯著成長,隨著對於CCL的龐大需求及高端市場的優勢,公司未來營運前景看好。此外,與SpaceX等大客戶的合作也將為公司帶來穩定的成長動能,未來有望持續攻高。