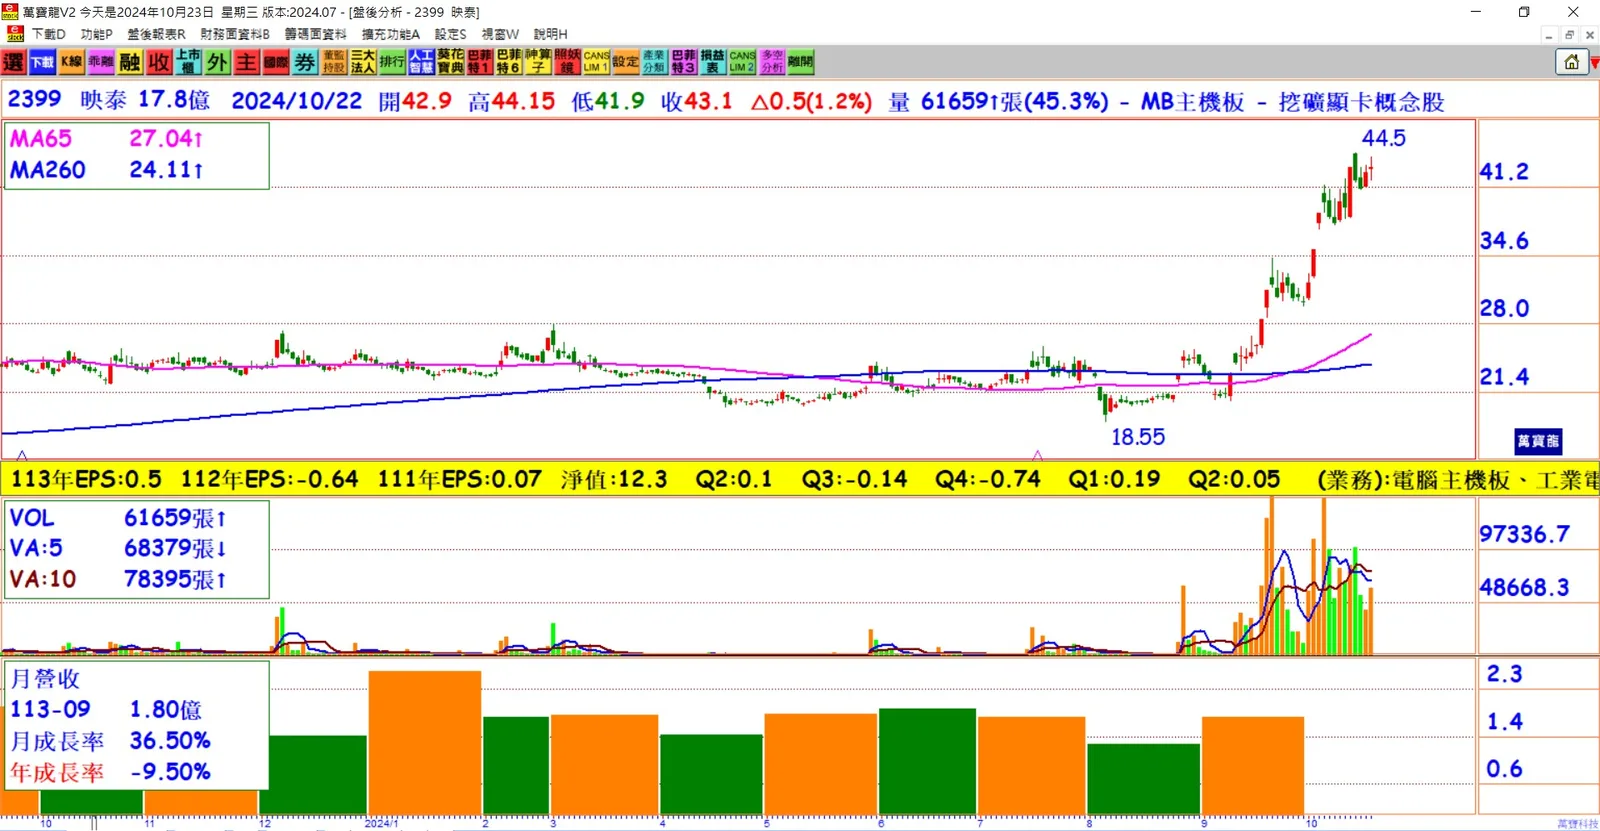
股價受矽光子題材推動:
映泰近期因矽光子題材股價大幅上漲,屢次挑戰24年來高點,帶動市場關注。然而,映泰在22日公布的9月自結財報顯示,該月每股虧損0.05元,累計8月與9月兩個月每股虧損達0.14元。儘管虧損持續,但9月營收回升至1.8億元,月增36.5%,虧損幅度也較8月的1.53億元顯著縮小。顯示卡與主機板業務挑戰:
映泰今年以AMD GPU架構的顯示卡業務為主,但由於市場需求疲軟,加上歐美主機板市場動能疲乏,影響上半年營運,導致營益率未能轉正。不過,藉由業外收益的支撐,上半年映泰仍維持0.42億元的稅後純益,每股稅後純益0.24元。矽光子題材及AI需求助攻:
映泰透過與超微(AMD)的合作,尤其是超微對矽光子技術的投入,映泰旗下的元澄半導體因此受益,隨著AI需求成長,映泰成為矽光子概念股之一,股價在近一個月內上漲35.5%。矽光子技術的發展預期將為公司帶來新的增長契機。第四季展望與挑戰:
映泰預期第四季將受益於超微與英特爾的新一代處理器平台逐步出貨,但顯示卡業務仍面臨AMD RX 8000系列產品發布延遲至2024年初的挑戰,可能會持續影響公司的獲利動能。多元事業布局:
映泰近年來加速進軍工業電腦(IPC)及邊緣AI運算領域,成功打入電動車充電樁控制板的北美供應鏈。此外,映泰也在東南亞市場布局智慧場域應用,藉由整合Edge邊緣AI運算解決方案,期望這些新興領域的布局能為公司未來營運帶來新的成長動能。
結論:
映泰雖然面臨顯示卡市場需求疲弱與短期虧損,但矽光子技術題材及AI需求帶來了新的機會,再加上多元事業的積極布局,有望在未來實現營運轉正並推動公司持續成長。