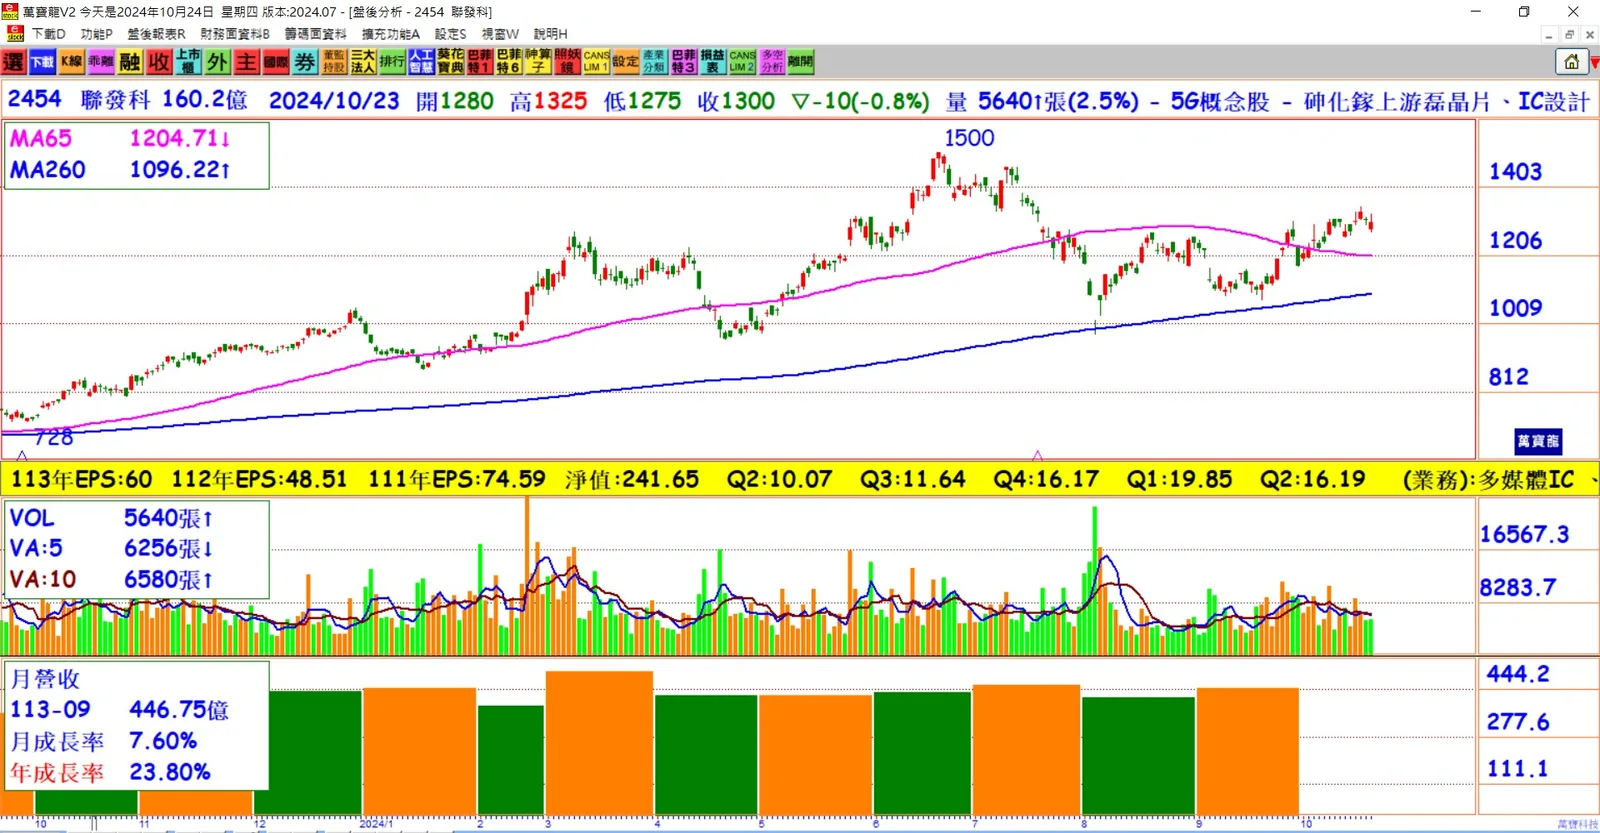
外資評估股價區間: 摩根大通、滙豐及野村證券等外資機構給予聯發科「中立」評等,認為其合理股價區間在1,150~1,250元之間,預期近期股價表現不易有上漲驚喜。
第三季營運符合預期,第四季恐季減4%: 摩根大通預測,聯發科第三季營運將符合財測,但第四季營收恐將季減4%,不如市場樂觀的「季持平」預期。
未能打入三星旗艦機供應鏈: 外資研判,聯發科明年未能成功打入三星旗艦機的系統級晶片(SoC)供應鏈,這是聯發科的一大風險所在。
Google TPU ASIC項目延遲: 聯發科參與的Google TPU ASIC專案原計劃於2025年第四季量產,現有延遲到2026年的風險,這可能影響未來營收。
與輝達合作貢獻有限: 聯發科與輝達攜手衝刺ARM架構CPU專案,然而對聯發科的營收及毛利貢獻有限,外資估計每片晶片聯發科只能收取20~25美元權利金。
2025年營收成長預期放緩: 綜合各項因素,摩根大通預期聯發科2025年營收成長僅達9%~10%,低於市場預期,成長速度將放緩。
台積電製程漲價風險: 滙豐證券指出,台積電可能於2025年針對先進製程漲價,聯發科能否將成本轉嫁給智慧機客戶成為變數,這可能進一步影響聯發科的毛利率。
2025年毛利率預測低於市場期望: 滙豐估計聯發科2025年毛利率將為47.5%,低於市場預期的48%,加劇外資對其未來盈利能力的擔憂。
結論: 聯發科雖在法說會前受到外資關注,但多項風險和挑戰浮現,包括三星供應鏈未能突破、Google專案延遲以及台積電製程漲價等,可能影響其未來成長預期。因此,外資維持「中立」評等,並對其2025年營運表現保持謹慎觀望態度。