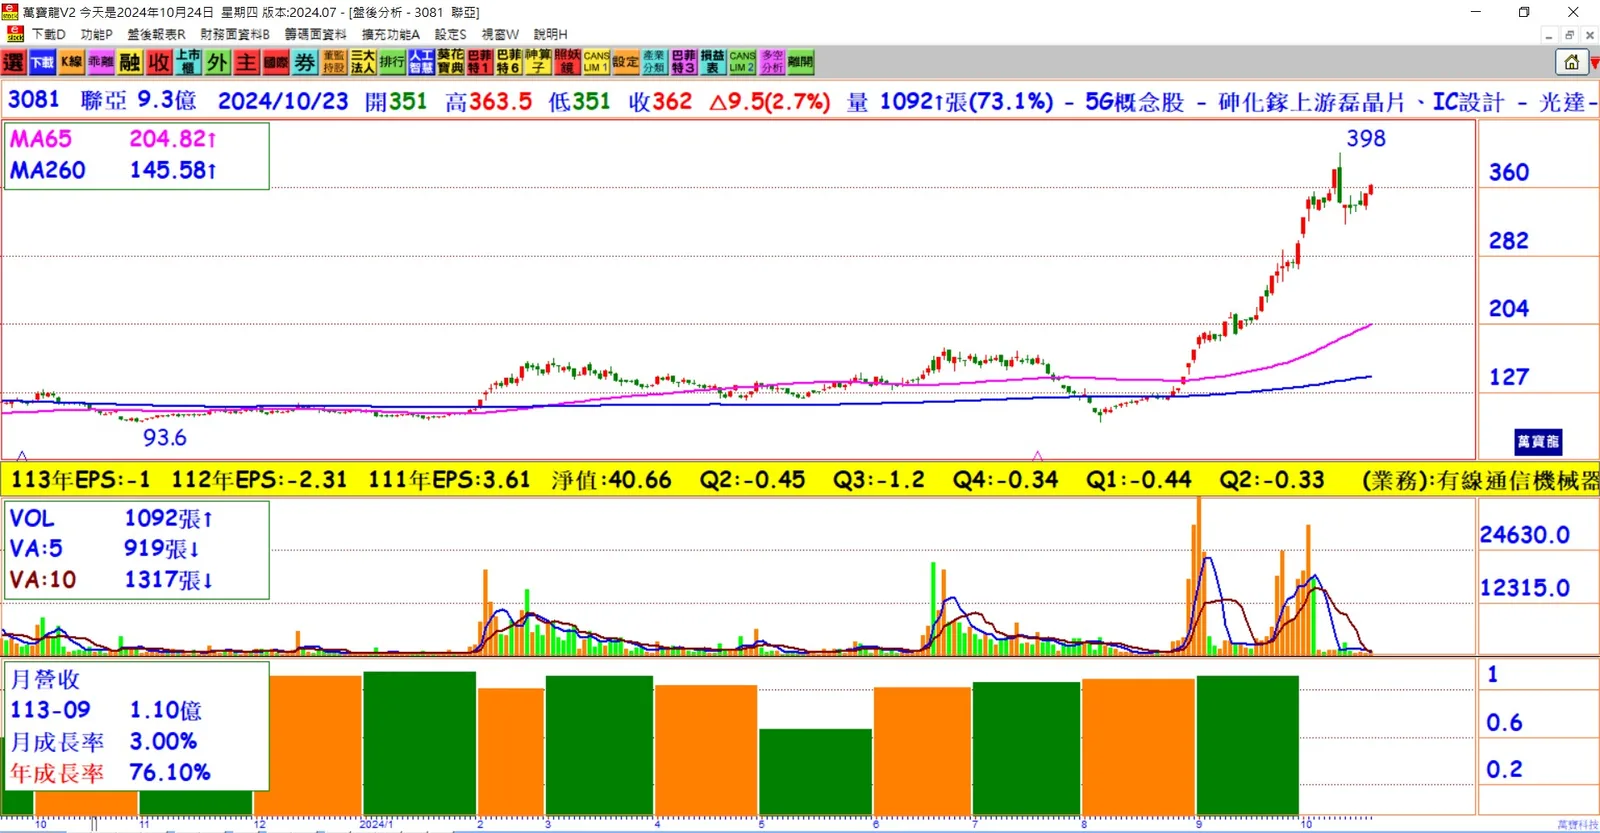
聯亞電子(3081)在23日的法說會中透露,未來營運展望樂觀,尤其是來自美國資料中心市場的800G產品需求強勁,並對2025年營運成長保持信心。
第三季財務表現:
- 聯亞第三季成功揮別虧損,稅後純益達到800萬元,每股稅後純益(EPS)為0.09元。
- 然而,累計前三季,聯亞仍然呈現稅後虧損6,300萬元,每股稅後虧損0.68元。
800G與400G資料中心產品成長動能:
- 聯亞的美國主要客戶自第二季起,推出了800G應用於資料中心的產品,這一產品的生命週期預計可持續超過兩年,這將推動2025年成長。
- 400G的資料中心產品出貨也趨於穩定,接下來幾季資料中心應用產品的成長動能值得期待。
- 此外,聯亞預計在第四季量產針對中國大陸資料中心市場的產品,客戶主要為中國的雲端服務提供商(CSP),這為聯亞的營運增添了新的增長點。
產品組合:
- 2024年第三季,聯亞的產品組合顯示:
- 10G以上的光通訊元件占比約為18%~22%。
- 矽光產品占比約40%~45%。
- PD/APD/LiDAR產品占比約為15%~18%。
- 其他產品占比則為個位數百分比。
- 2024年第三季,聯亞的產品組合顯示:
矽光產品與未來展望:
- 隨著矽光用LD出貨量持續增加,聯亞的營收與獲利將隨之成長,有望實現轉虧為盈。
- 預計在800G與1.6T矽光LD產品轉換完成後,聯亞的資料中心業務將重回成長軌道,帶動整體營運脫離谷底。
總體來看,聯亞在800G及400G產品需求的推動下,加上矽光產品的進一步發展,未來幾季的營運前景頗為樂觀,尤其2025年成長動能可期。