業績成長:
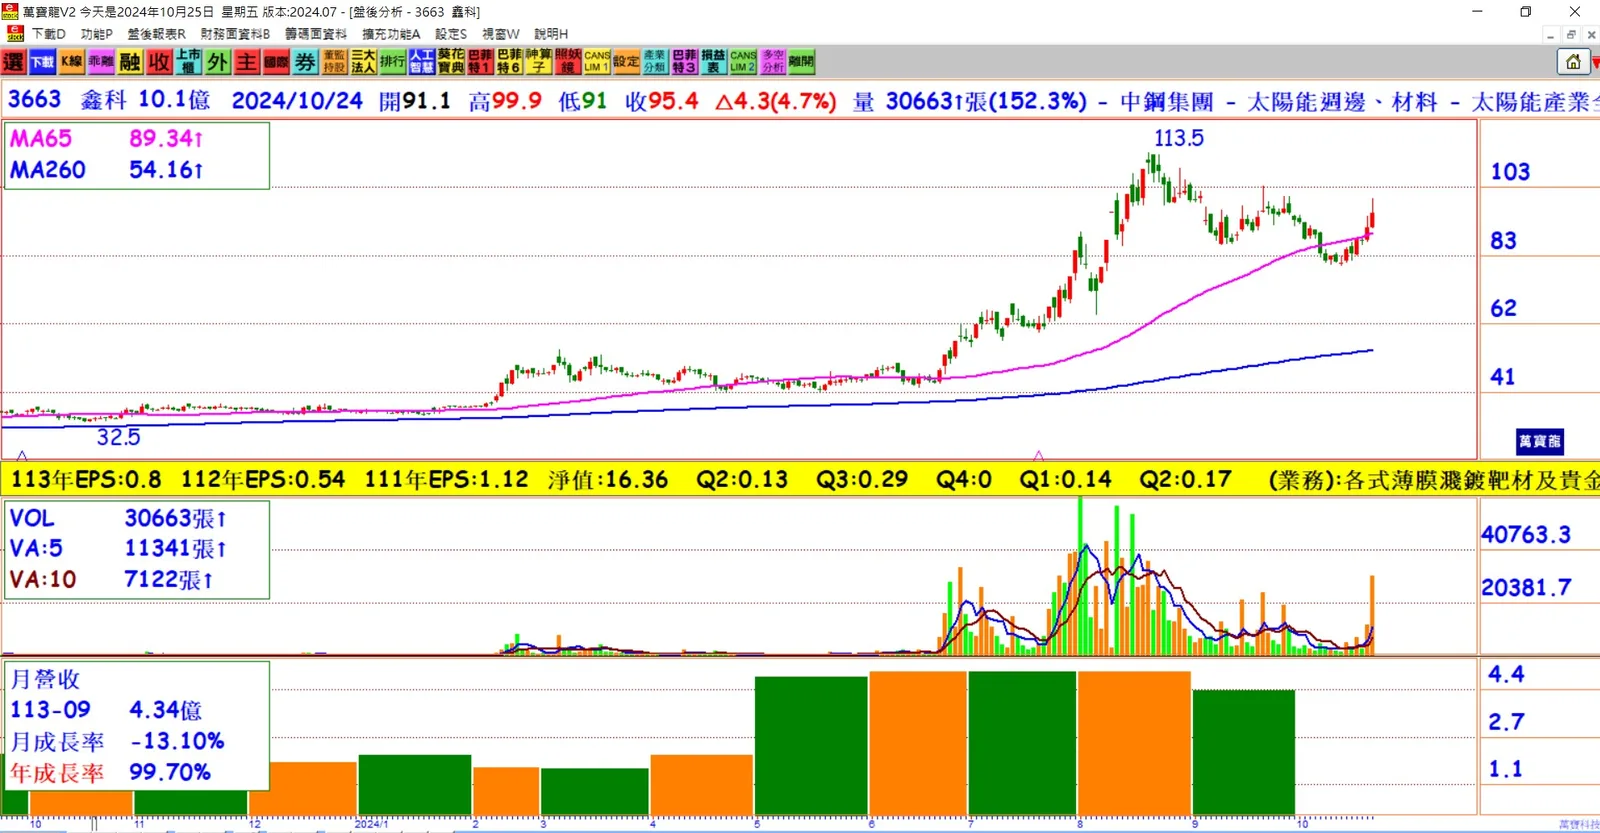
- 鑫科在2023年9月的營收為4.34億元,年增99.68%。從1到9月的累計營收為31.74億元,年增76.22%,顯示出強勁的成長勢頭。
出貨預測:
- 鑫科在面板級扇出型封裝(FOPLP)專用載板的切入受到市場關注。上半年出貨量為300片,預計下半年將成長至900至1,200片,且預計到2025年將以倍數成長,顯示其在此領域的潛力。
FOPLP技術優勢:
- 鑫科強調,金屬載板在FOPLP的應用相對於傳統材料(如玻璃)具有更高的耐用性及加工便利性,並且避免了高分子材料的熱膨脹問題,這使金屬載板成為未來發展的主流技術。
半導體金屬靶材市場:
- 鑫科在半導體金屬靶材方面已經有8吋晶圓用的12吋靶材出貨實績,並正積極進入12吋晶圓用的18吋靶材市場。該公司已投資相關設備以支持量產計畫,並切入大型材料供應商的市場。
客戶驗證與未來展望:
- 鑫科的客戶已完成12吋晶圓用靶材的驗證,若能在後續階段大量採用鑫科的產品,將對其半導體業務的提升產生正面影響。法人預期鑫科下半年獲利有望超過上半年,顯示出良好的成長前景。
總結: 鑫科(3663)憑藉其在FOPLP載板和半導體金屬靶材的積極拓展,顯示出強大的市場潛力和良好的業績表現。隨著出貨量的持續增加和技術的優勢,鑫科在未來的營收和獲利上都具備可觀的成長潛力。