智慧機需求疲軟:
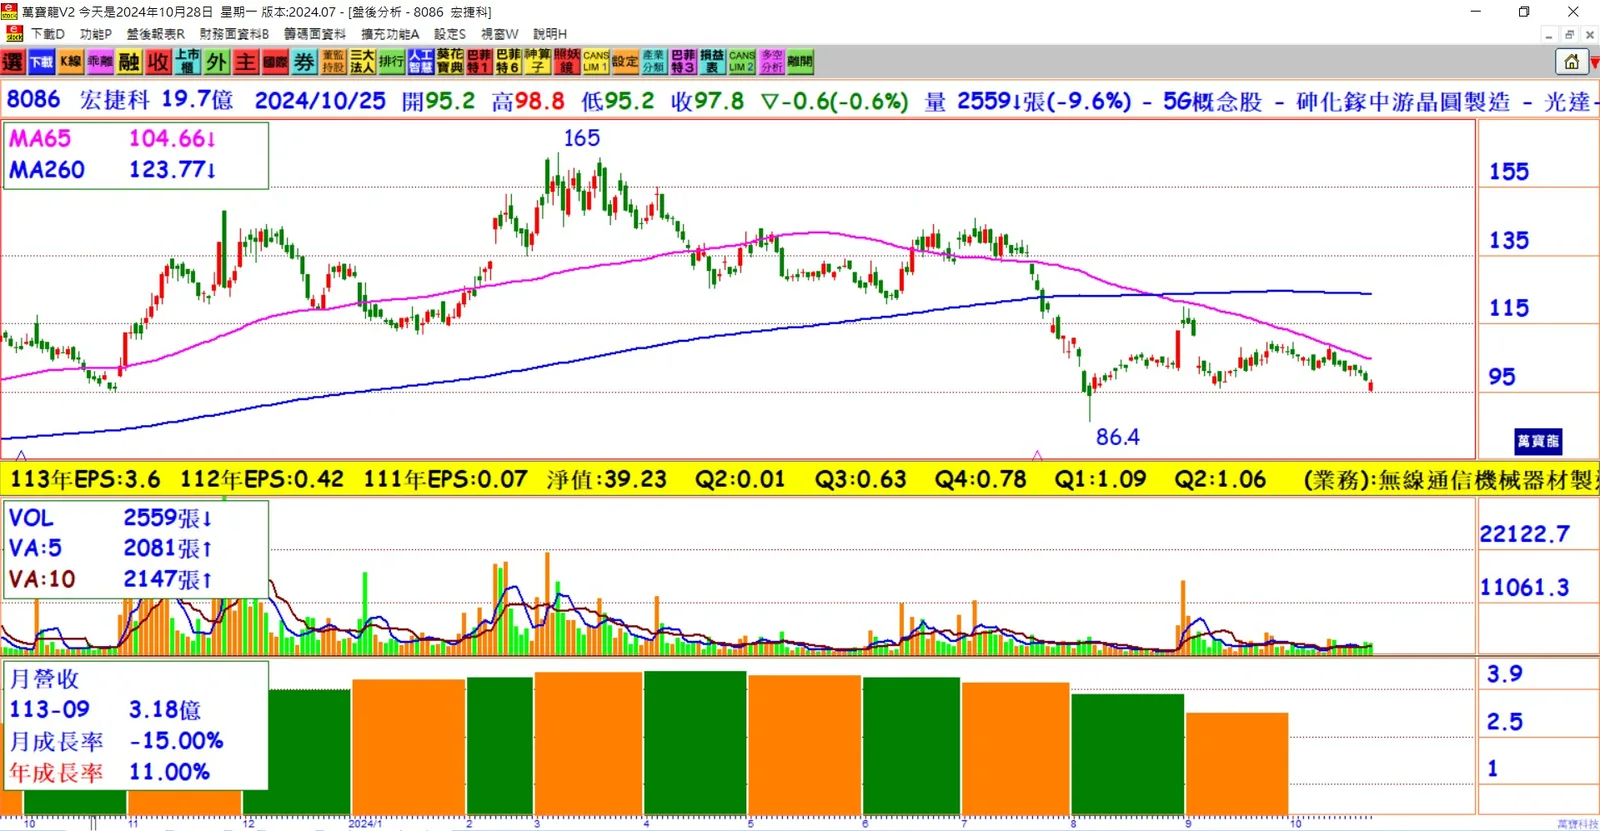
外資擔憂大陸智慧機市場第四季RF需求下滑,影響PA族群營運,導致宏捷科(8086)與全新(2455)投資評等遭降至「中立」。宏捷科營收展望黯淡:
摩根士丹利預測,宏捷科第三季營收季減16%,而第四季營收更可能季減30%,顯示客戶庫存壓力增大、訂單量減少。訂單結構不利:
摩根士丹利指出,宏捷科訂單多屬小量急單,中高階Android智慧機需求放緩,推測合理股價由140元大幅下調至96元。穩懋受到牽連:
儘管穩懋在砷化鎵晶圓代工領域具防禦性,但大陸需求放緩下,穩懋第三季營收季減12%,預計第四季可能再季減個位數百分比,股價預期由188元微降至180元。全新預估表現低於預期:
滙豐證券預計,全新第四季營收季減6%,低於市場預期的季增9%,主要受中低階Android智慧機砷化鎵晶圓代工訂單減少影響。AI伺服器表現支撐有限:
雖然全新AI伺服器相關業務表現亮眼,但智慧機需求疲軟,AI與數據中心需求增長無法完全抵銷其影響。智慧機周期影響RF需求:
滙豐指出,RF元件需求高度依賴智慧機市場周期,智慧機需求持續走弱將壓制RF市場表現,帶來長期挑戰。外資態度更謹慎:
鑒於智慧機市場不振,滙豐對於今年下半年及2025年上半年的智慧機需求轉趨保守,反映在PA族群投資評等的下調上。
結論:
隨著大陸智慧機RF需求疲軟,PA族群面臨營運下行壓力,宏捷科與全新遭外資降評,顯示市場對PA族群短期前景保持謹慎態度。儘管部分業者有AI及數據中心業務支撐,但難以完全對沖智慧機需求下滑的衝擊。