大陸代工廠擴張產能:摩根士丹利指出,中國晶圓代工廠持續擴產,導致成熟製程晶圓產能過剩,供過於求的壓力延續。
台積電預計降價:台積電計劃在2025年針對7奈米以上的成熟製程降價2%至3%,對聯電等二線晶圓代工廠形成定價壓力。
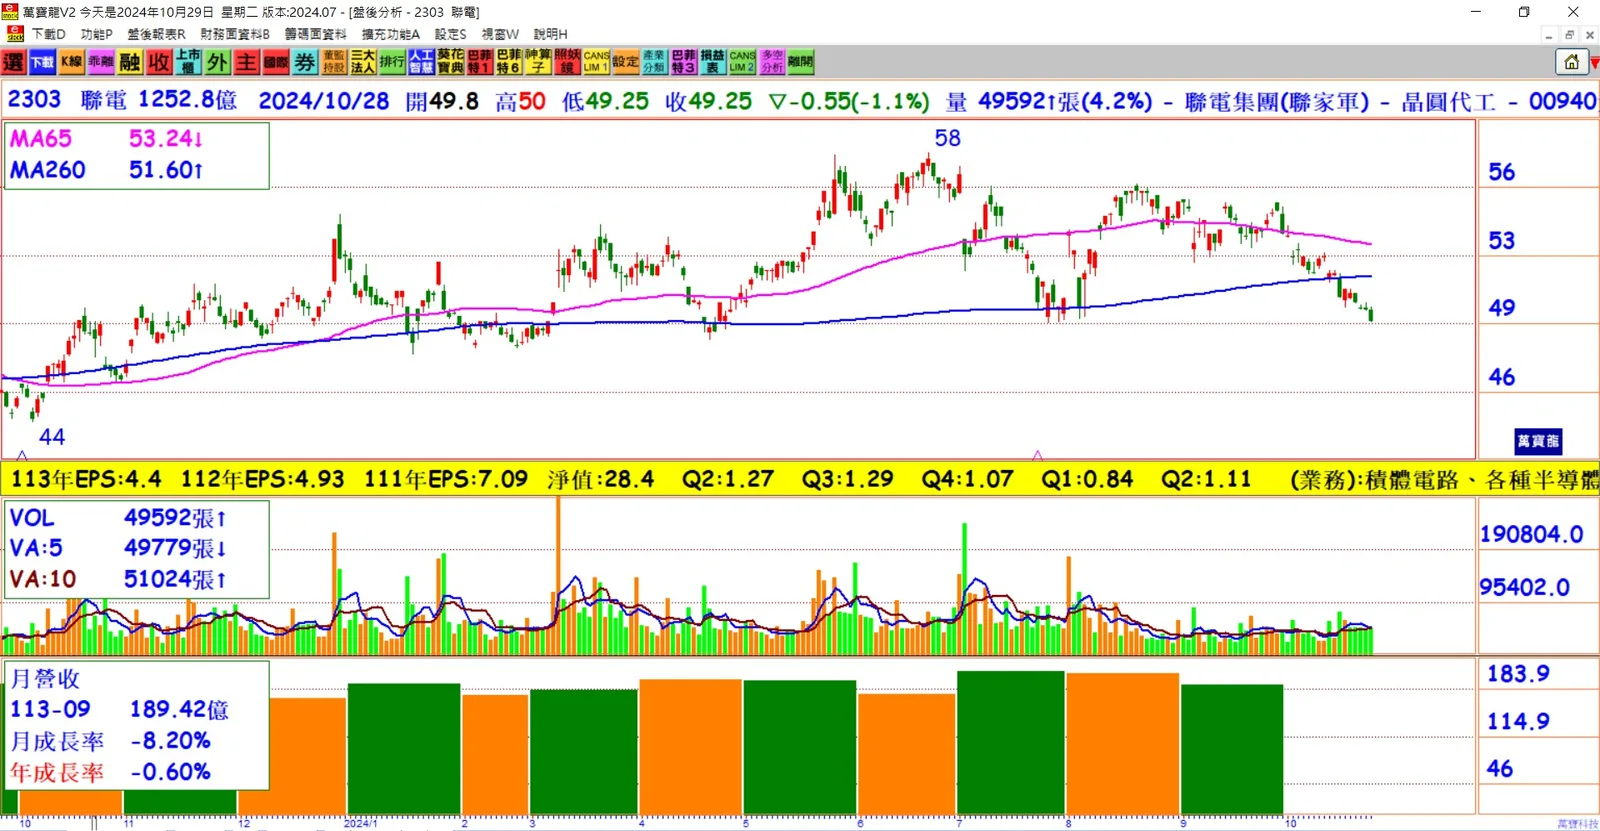
聯電被迫跟進降價:預計聯電將因台積電的降價策略而下調價格,28奈米製程可能從現行的2,800美元降至2,500~2,600美元,以穩住市場占有率。
聯電毛利率下滑風險:摩根士丹利預估聯電2025年毛利率將從今年的33.2%下滑至31%,每股稅後純益(EPS)也將由3.79元降至3.55元。
大摩調降聯電評級:考量聯電的毛利率壓力,摩根士丹利將聯電的投資評級降至「中立」,對未來獲利預期持保留態度。
世界面臨市占流失風險:世界因部分市占流失給中國同業,產利用率下滑,摩根士丹利估計其第四季營收將季減高個位數百分點。
世界評價偏高:摩根士丹利認為市場對世界的預期過於樂觀,並且缺乏ETF資金持續流入,維持「劣於大盤」評等,將合理股價從99元降至89元。
台積電訂價策略影響廣泛:摩根士丹利分析認為,台積電的降價策略是成熟製程供過於求的重要因素之一,預示2025年產業競爭將更加激烈。
結論:台積電的降價策略與中國晶圓代工廠的產能擴張,使成熟製程代工廠承受更大降價壓力。聯電與世界面臨市占與毛利率下降的挑戰,投資者需關注成熟製程的未來走勢及其對二線晶圓代工廠的影響。