CoWoS產能擴張:台積電計畫將CoWoS(Chip on Wafer on Substrate)產能翻倍,這一策略將直接受益於弘塑作為濕製程設備的主要供應商。隨著晶圓廠和封測廠不斷增加訂單,弘塑的訂單能見度預期可達到2025年。
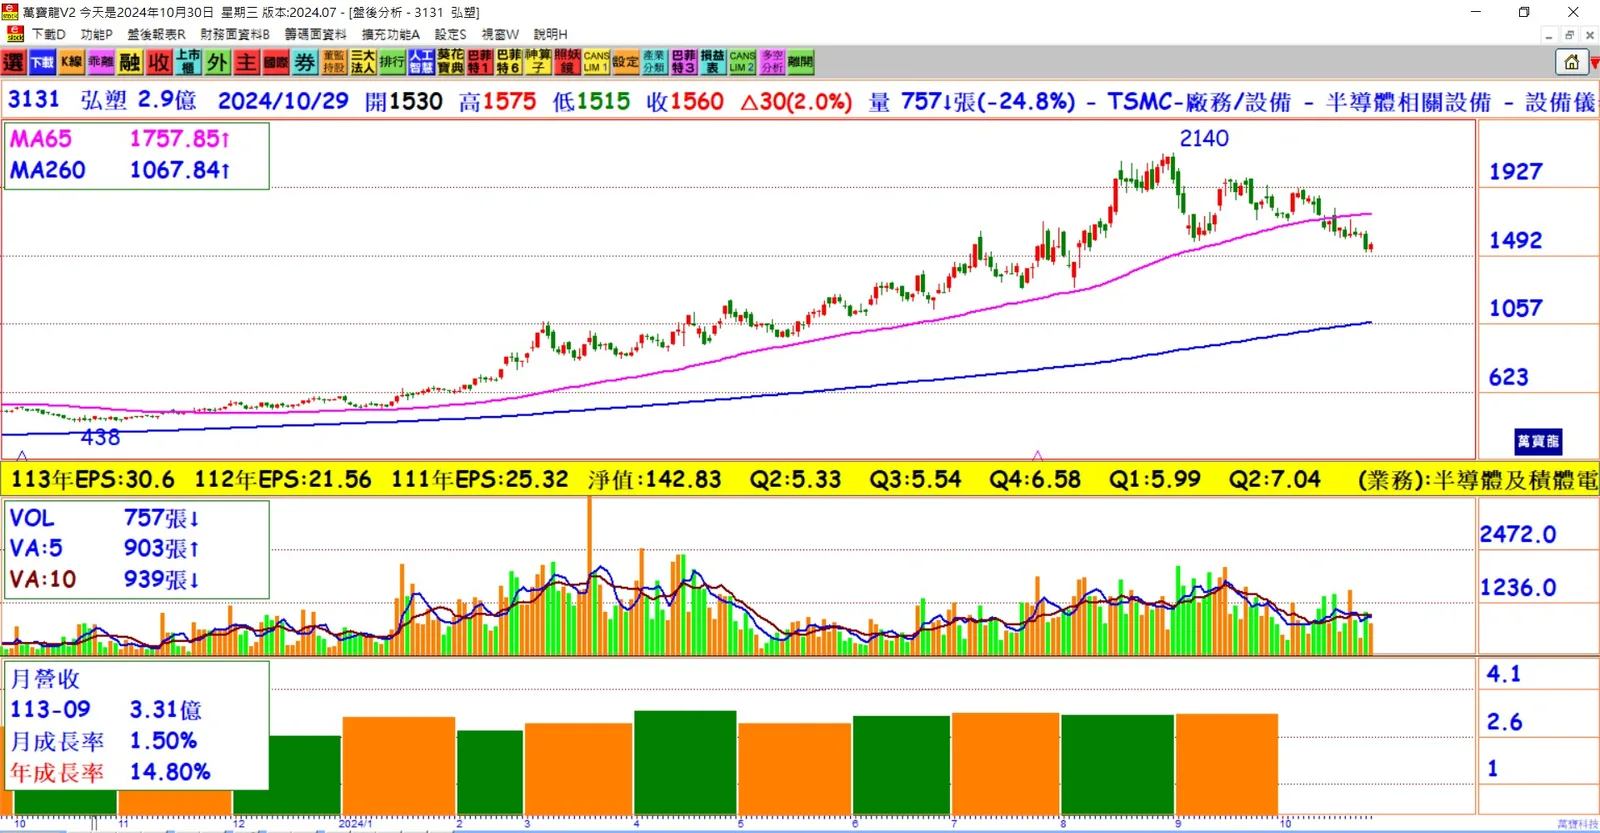
業績成長預期:弘塑在2023年年底的旺季預期將拉抬下半年的業績,全年營收有望創新高。法人分析指出,隨著年底設備交貨高峰的來臨,弘塑的9月營收為3.31億元,年增14.82%,並預期10月營收將超過9月,進一步推動第四季營收重返10億元大關。
獲利預測:法人預估,弘塑在主要大廠連續追單的情況下,營收將逐季成長,全年獲利可能上看3個股本。並且展望2025年,公司的成長勢頭仍將持續。
環保型去光阻液的生產:弘塑旗下的添鴻科技專注於生產環保型去光阻液,並積極卡位半導體前端和封測市場。新建的路竹廠預計在2025年將為公司帶來更多效益,增強其市場競爭力。
市場需求驅動:隨著CoWoS產能的持續擴張及其他封測廠對先進封裝商機的追逐,弘塑的自製設備訂單將持續爆滿,未來的業務發展前景看好。
總結:在台積電推動CoWoS產能翻倍的大背景下,弘塑的業務前景相當樂觀。隨著市場需求的增強及其技術優勢,弘塑不僅有望創造新的營收高峰,還將在2025年持續擴大成長。