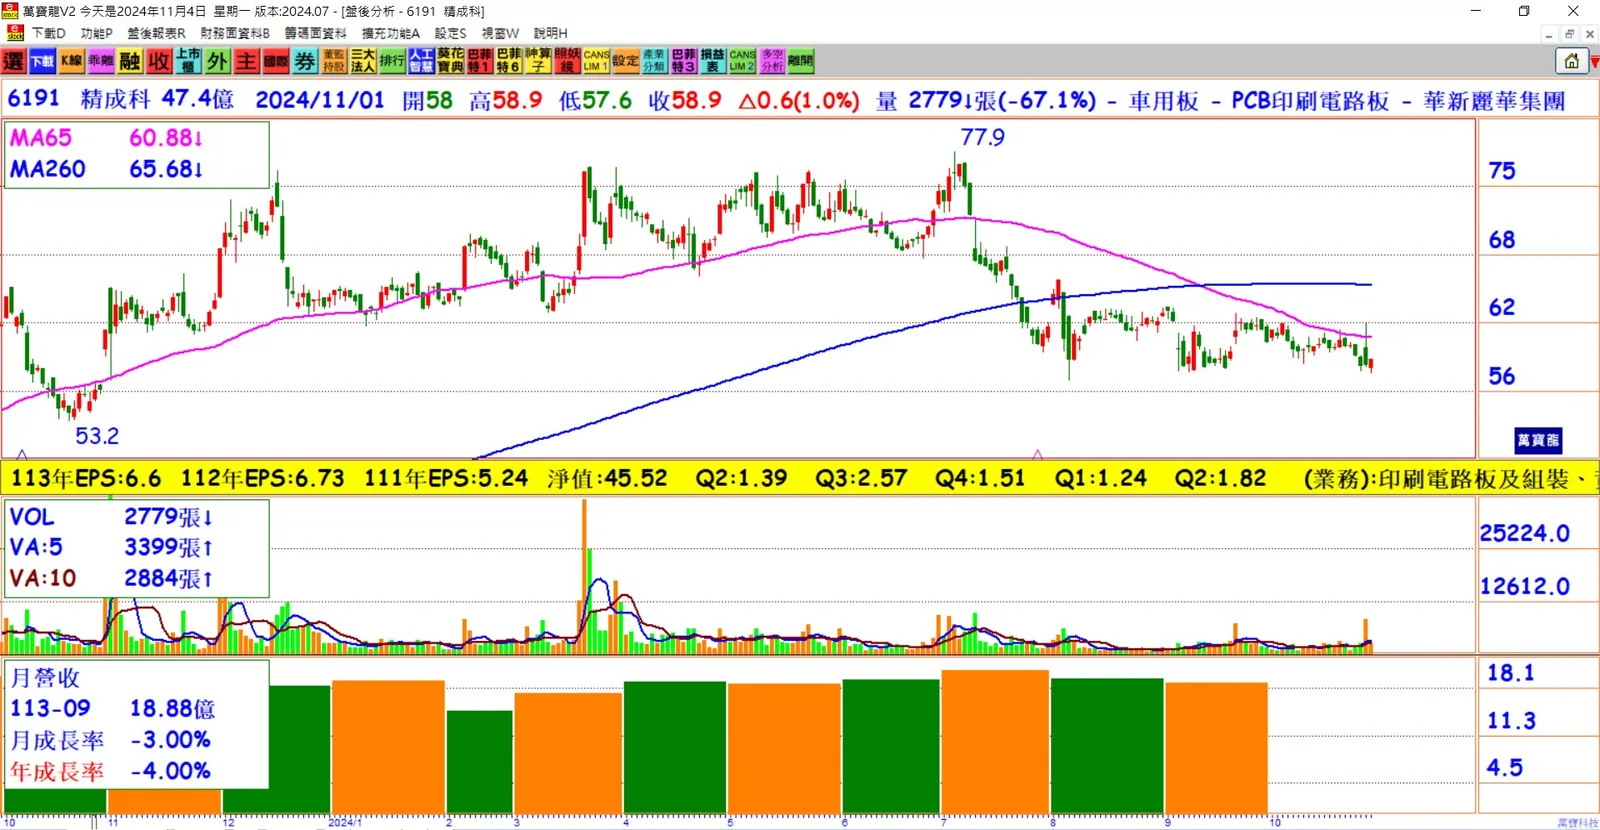
財報與獲利成長:精成科2024年前三季每股稅後純益(EPS)達4.96元,逼近半個股本。法人預期精成科今年全年EPS將連續四年超過5元。第三季稅後純益9.02億元,季增4.46%,單季EPS為1.9元,創下最近四季新高。
AI帶動HDI產能擴充:隨著AI伺服器和AI PC的需求攀升,精成科與同集團的瀚宇博(5469)同步擴充HDI產能。精成科於重慶的10萬平方英呎新HDI產能預計在第四季投產,瀚宇博也持續加碼其HDI產能,預計HDI的營收占比將從10%提升至15%。
AI PC市場展望:集團PCB事業總經理陶正國表示,AI PC的PCB板需求預計將快速成長,並引用數據顯示,AI PC的滲透率從2024年到2027年將逐年攀升至65.9%。陶正國也指出精成科在NB板市場擁有全球約40%的市占率,對於AI PC崛起後仍可鞏固該市占率充滿信心。
EMS與海外擴產:精成科營收結構中,PCB和EMS(電子構裝)業務分別占比60%和40%。在EMS領域,精成科針對美中貿易戰後的轉單需求已大幅擴產,但需求依舊強勁,怡保EMS產能仍有50%的擴產空間。公司位於馬來西亞檳城的轉投資新廠也已在9月啟用,首階段產能目標為30萬平方英呎。
結論:隨著AI伺服器和AI PC滲透率的逐年提升,精成科的HDI需求和產能將持續增加,進一步鞏固其在全球市場的地位。在EMS業務方面,精成科已通過海外擴產來應對市場需求,未來成長可期。