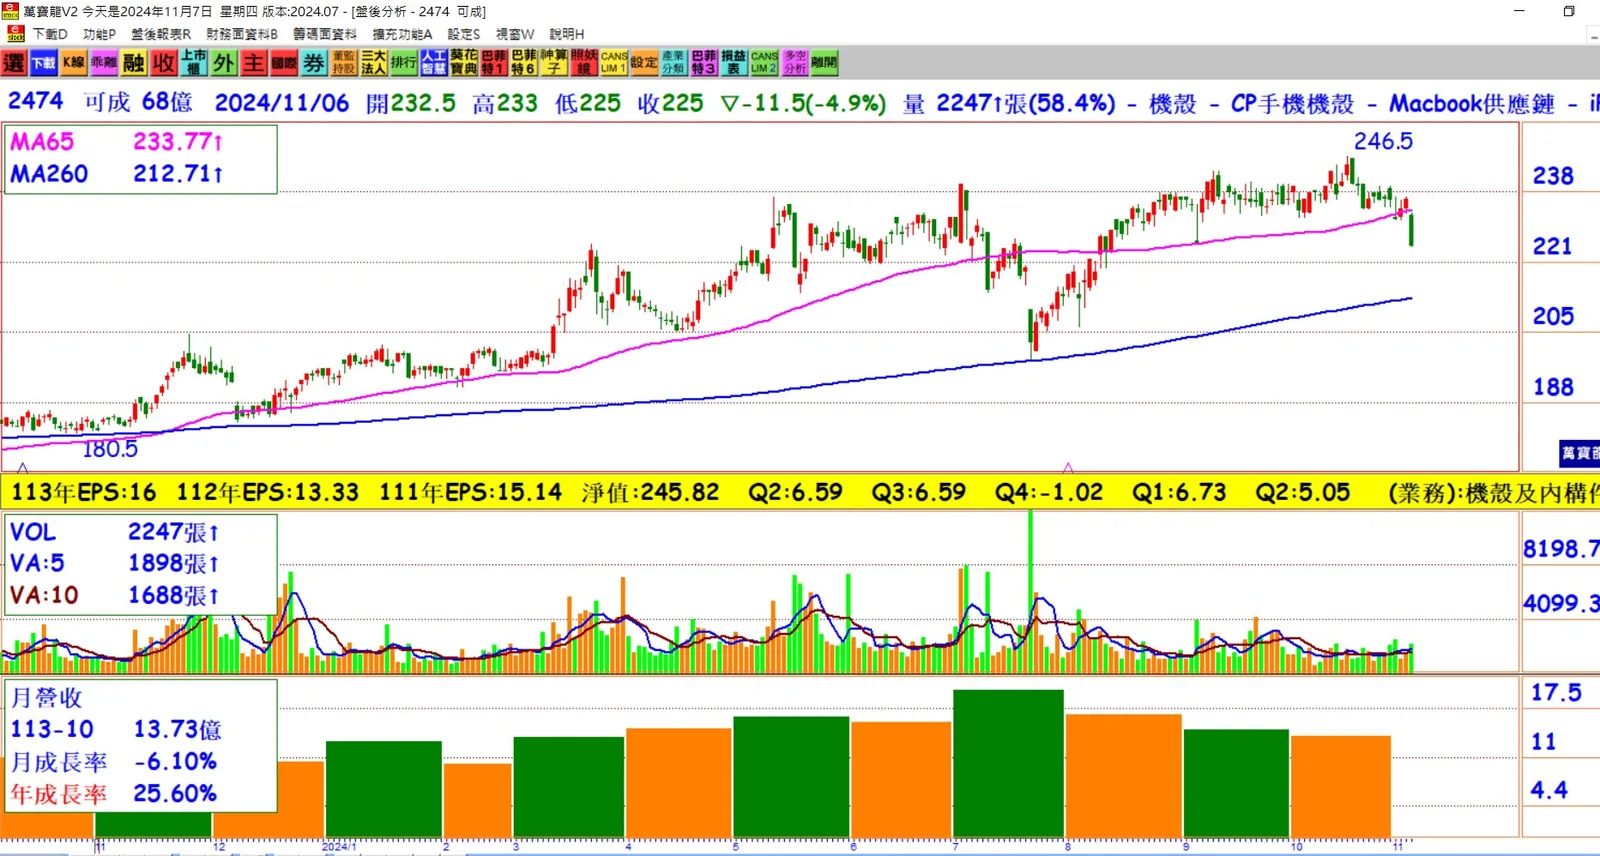
第三季財報概況:可成2024年第三季的毛利率達到九季新高,但受匯損達17.63億元的影響,單季每股稅後盈餘(EPS)降至2.1元。儘管如此,累計前三季可成的獲利達94.41億元,同比減少4.2%,每股稅後盈餘(EPS)為13.88元。匯損是主要的利潤拖累因素,但可成的營運表現仍顯示出穩健的基礎。
半導體與醫材CDMO市場成長潛力:董事長洪水樹指出,可成的半導體前段設備零組件業務和醫材CDMO(合同研發製造)業務已顯示出有意義的出貨量,並且已經接獲國際客戶的訂單。由於基期低,未來幾年這兩個領域都有望呈現數倍的成長動能。洪水樹預期,半導體與醫材業務將成為可成未來營收的重要貢獻來源,並計劃將其對總營收的貢獻推升至雙位數。
半導體領域的切入與優勢:可成已成功進入半導體前段設備零組件領域,並獲得國際客戶的認證,開始小量出貨。洪水樹強調,過去三十年可成在材料科學、精密製造和表面處理方面積累了豐富的技術平台,這使其能夠提供高度客製化的解決方案。隨著半導體設備對品質和可追溯性的要求增高,可成的技術優勢使其進入半導體市場的障礙相對較低。此外,儘管半導體行業近年處於下行周期,可成的市場切入時機卻讓其在客戶間建立了更深的信任。
AI PC與NB市場展望:洪水樹對可成在筆電市場的前景持樂觀態度,尤其隨著Win 10升級及AI PC的普及,預計明年將帶動一波換機潮。AI PC的高速運算需求將推動硬體升級,從而提高機構件和零組件的複雜度。這對可成來說是機會,特別是AI PC的滲透率預計將上升至20%。此外,AI GPU的崛起也使得筆電設計逐漸容納多家GPU廠商,這將促使機構設計的複雜度提高,對可成在機構件設計和ASP(單價)方面的表現帶來正面影響。
泰國新產能投資:為了因應未來供應鏈韌性的需求,可成董事會決議投資5,000萬美元,在泰國建立新產能,預計2026年至2027年間投入營運。這將進一步擴大可成在全球市場的生產布局,並支援未來的業務成長。
總結:可成在第三季雖然面臨匯損影響,但仍顯示出穩定的營收成長,並積極拓展半導體和醫材CDMO領域的市場機會。隨著這些新業務的成長動能,尤其是在半導體和醫療領域的潛力,可成未來幾年有望維持強勁的增長。此同時,AI PC市場也將為其帶來新的商機,並進一步推動其業務多元化。