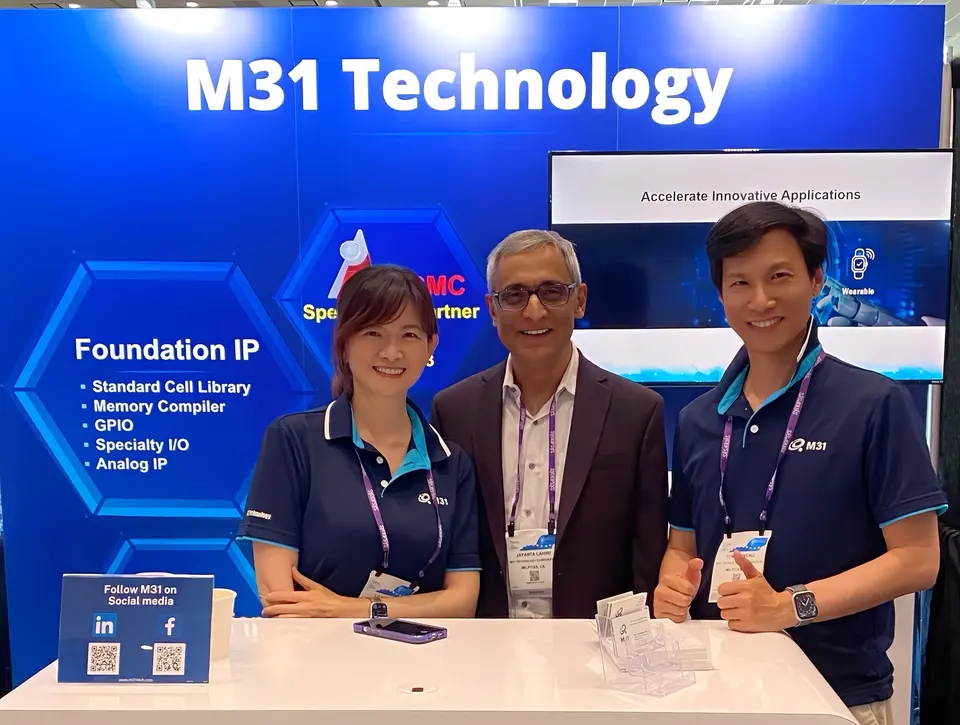
晶圓廠恢復動能:M31 總經理張原熏指出,隨著晶圓廠逐漸重啟開案動能,以及 AI、5G 等新應用興起,高速傳輸介面 IP 的需求快速增長,且美系雲端 CSP 廠也開始大量採用 M31 的高速傳輸 IP。
營運回歸正軌:預期在各項新應用的推動下,M31 的業務可望逐漸回到正軌,張原熏強調,今年的投入旨在確保明、後年的成長性,法人預計最快明年下半年可見權利金的貢獻。
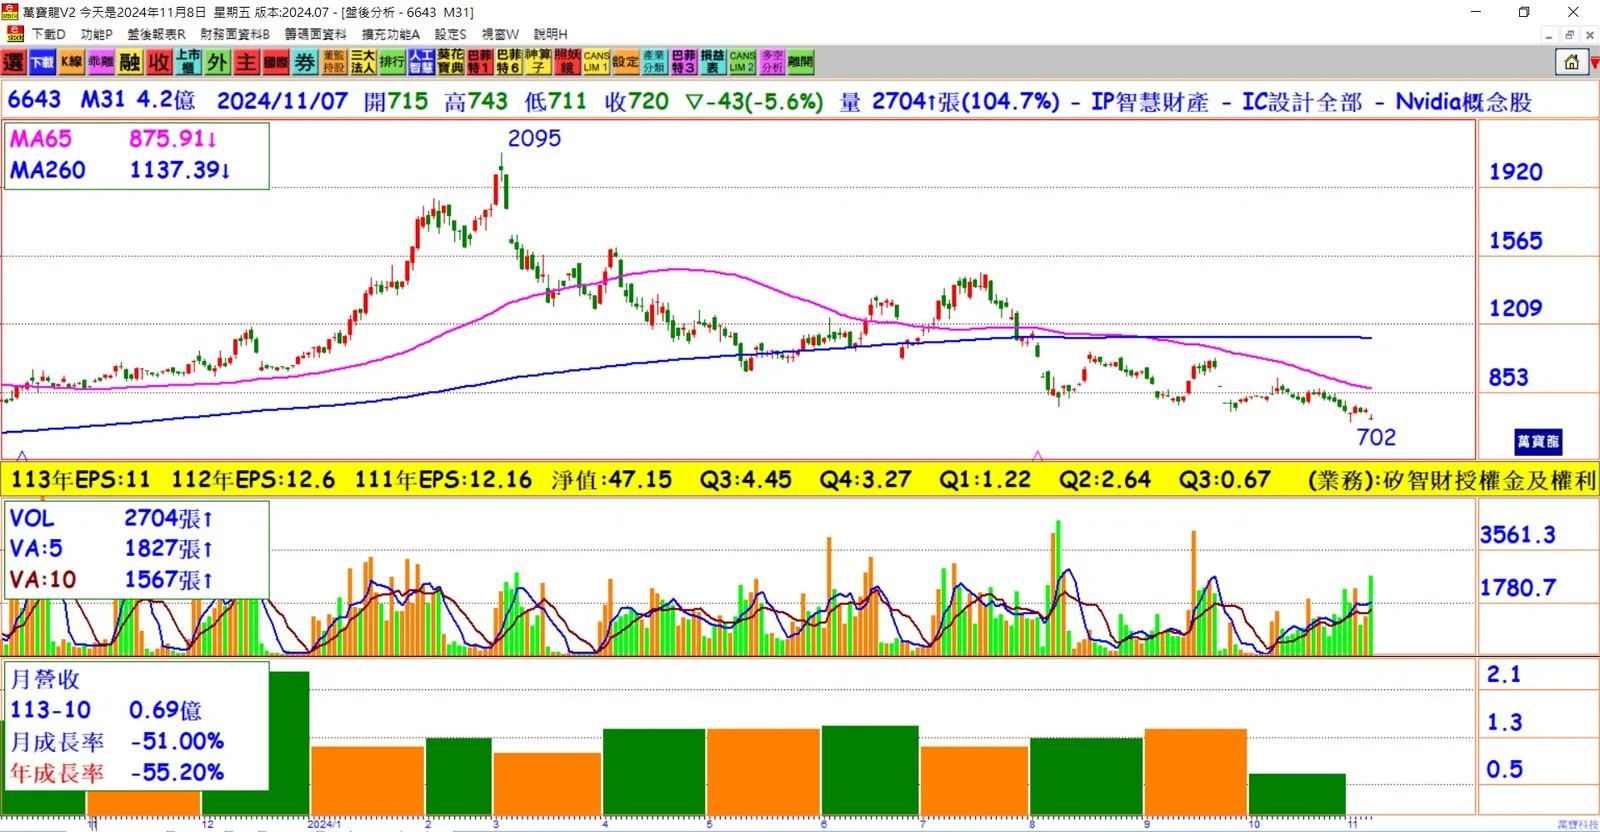
第三季財報表現不佳:M31 第三季合併營收為 3.81 億元,季減 11.1%、年減 12%,營益率 11.7%,年減 33.8%。每股稅後純益 (EPS) 僅 0.67 元,創掛牌以來最差表現。
10月營收大幅下滑:10 月合併營收僅達 0.69 億元,月減 51.03%、年減 55.21%,公司營運依然低迷,股價亦下跌 5.64%,收於 720 元。
電動車與新製程合作穩定:2 奈米開案與 CSP 業者合作如期進行,預計將切入全球電動車大廠供應鏈。張原熏表示,10 月將是營收的低谷,預計第四季營收動能回升。
HPC 與 AI 驅動 IP 成長:法人指出,今年半導體成長的主要動能來自 HPC 和 AI 應用,M31 在此布局已久。手機相關 IP 帶動成長,PC 恢復較慢,而物聯網與車用電子仍在調整期。
訂單策略調整:M31 為優先服務大客戶,保留研發資源,部分小客戶訂單無法承接,且單一先進製程案件單價高,導致每月營收波動較大。
先進製程預計 2025 年獲權利金:8 奈米以下先進製程目前仍在授權階段,因客戶系統整合光罩驗證需時兩年,法人預估至 2025 年量產後,M31 將迎來穩定的權利金收益。
結論:隨著 AI、5G、HPC 和電動車應用需求的強勁增長,M31 高速傳輸 IP 具備良好市場潛力。儘管短期內財務壓力較大,但隨著晶圓廠動能回升及新客戶的加入,預計 2025 年將開始看到權利金貢獻,M31 轉機在望。