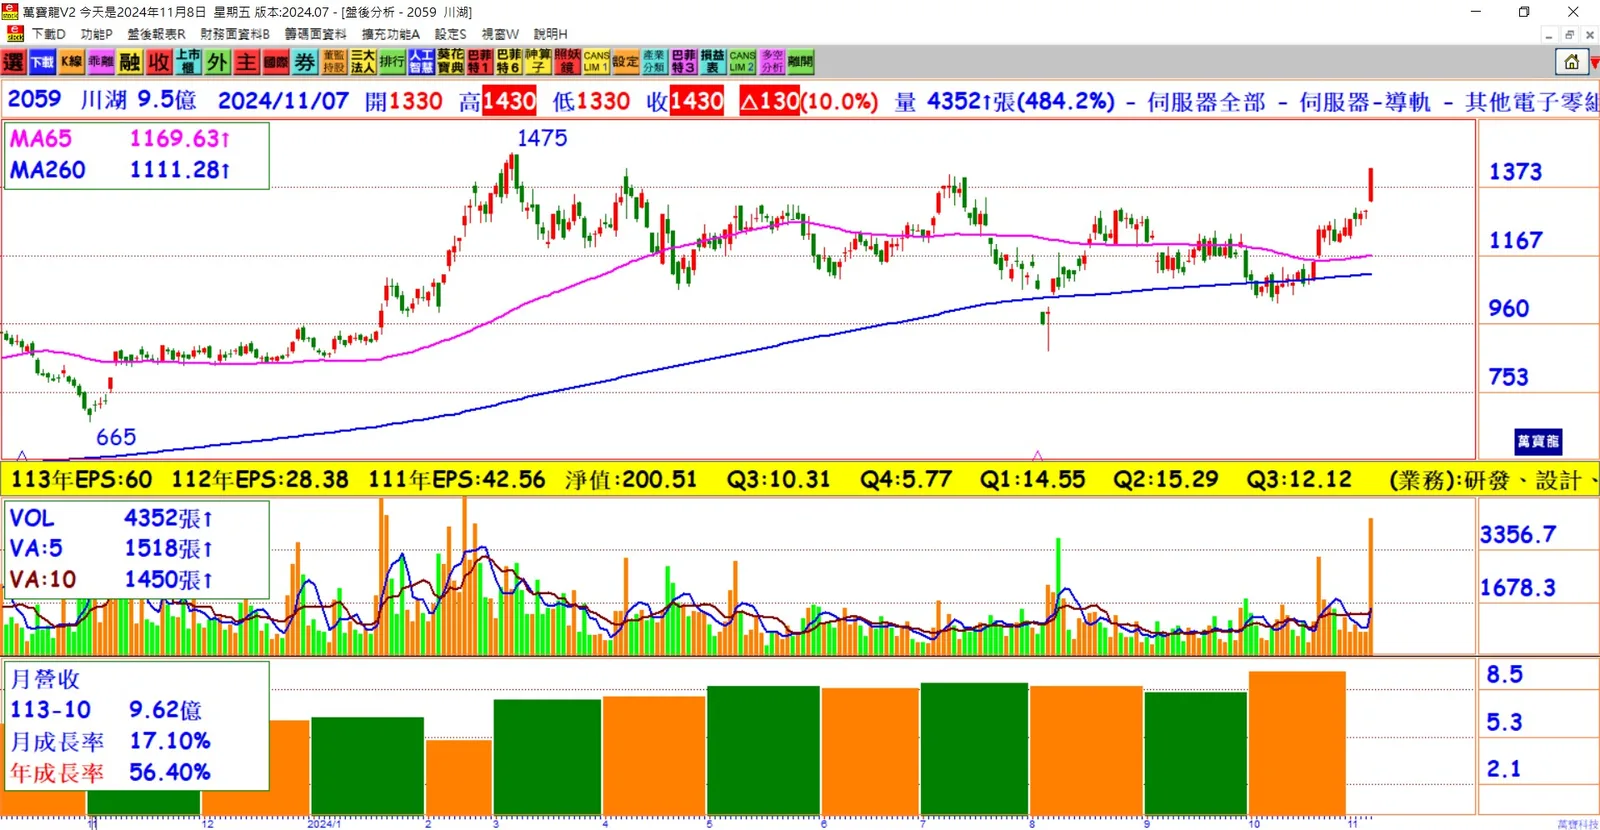
GB200伺服器滑軌準備出貨:川湖(2059)副總王俊強宣布,GB200伺服器滑軌將於12月正式出貨,並於明年第二季開始放量,第四季營運可望達到歷史高峰。
伺服器產業新時代來臨:GB200滑軌產品是川湖備戰一年的重點項目,王俊強表示,GB200象徵著伺服器產業的新時代,並預期其影響力將長期帶動產業變革。
應對美超微風波的彈性策略:針對美超微事件的轉單效應,王俊強強調川湖的生產彈性與自動化能力,並提到未來在GB200、MGX系列上仍有與美超微合作的機會。
多元布局伺服器架構:川湖在伺服器、OCP、ASIC等領域多點布局,從H系列拓展至水冷、氣冷、MGX系列。王俊強表示,川湖已積極適應產業趨勢,GB200的貢獻預期不會讓人失望。
擴大產能挑戰高營收:川湖目前產線稼動率逼近70%,全力產能下月營收可達14億元,透過自動化升級,產能可達130%以上,未來單月營收或挑戰18億元。
穩健成長的產能計畫:明年第一季因春節假期影響生產9天,但川湖仍計劃淡季不淡,確保高產能應對需求,持續挑戰全年營收目標。
南俊國際加入供應鏈:南俊國際成為GB200的第二供應鏈,與川湖訂單比例為70%對30%。王俊強強調川湖依然主導GB200和B200等Blackwell架構產品的供應。
創紀錄的財務表現:川湖第三季毛利率達到歷史新高的70.54%,前三季累計稅後純益達39.98億元,年增85.59%,每股稅後純益41.96元,預期今年和2025年均可創下獲利新高。
結論:川湖GB200伺服器滑軌的出貨與量產將帶來強勁的成長動能,未來隨著伺服器產業和自動化生產的推進,川湖預計持續創下新高,2025年的營運目標有望再度突破,成為產業新時代的佼佼者。