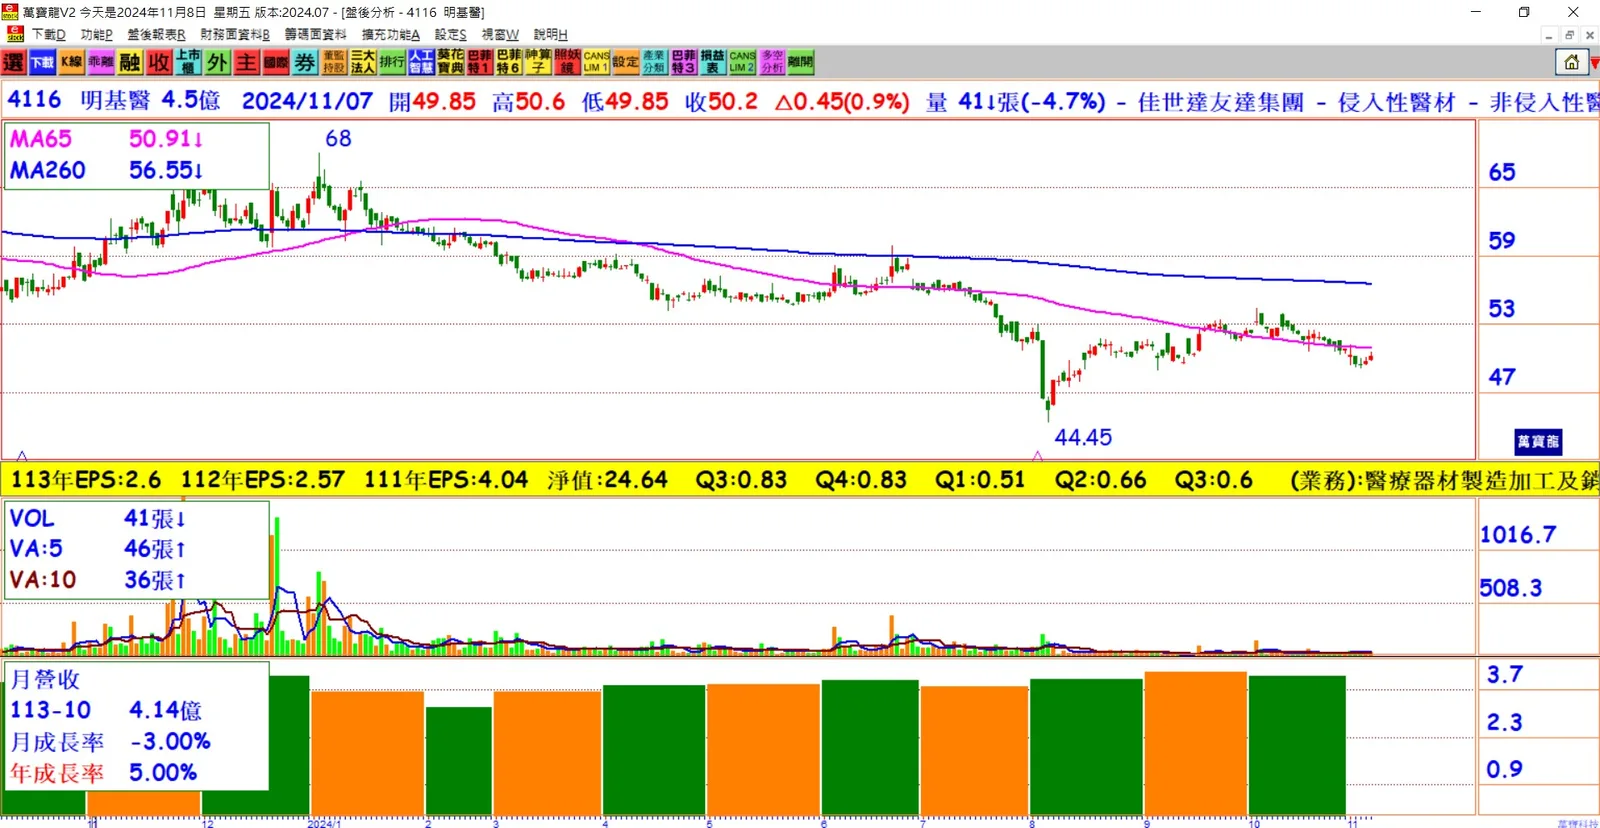
第三季財報概覽:明基醫(4116)公布第三季財報,合併營收約12.15億元,較前季增長3%,年增5%。然而,稅後純益僅為2664萬元,年減28%,季減9%,稅後每股純益(EPS)為0.6元。前三季累計營收34.48億元,年增3%,但營業利益為2.29億元,年減7%,稅後純益7.85億元,年減1%,每股純益為1.76元。
市場挑戰與原因:明基醫指出,今年的營收與獲利動能較弱,主要受到大陸經濟放緩、門市投入費用增加等因素的影響。這些因素使得明基醫在增長方面面臨挑戰,尤其是在盈利方面的壓力較大。
業務結構與成長驅動:明基醫的事業版圖分為三大板塊:醫療設備約佔14%,醫用耗材約58%,醫療服務約28%。在這些領域中,醫療設備的增長預期將從明年起恢復,尤其在印度與中國大陸市場的布局擴展。
醫療耗材與服務的增長潛力:明基醫對醫療耗材與服務的成長前景持樂觀態度。醫療耗材方面,明基醫將跨足消化內外科及胸腔科內視鏡微創手術醫療器材領域,並在泰國與印尼擴大銷售品項。醫療服務方面,公司將推出新的產品線,涉及診所、醫檢等領域,並開發牙套製造自動化平台,預期這些新產品和服務將顯著推動明年的營收增長。
未來展望:總經理管新寶表示,明基醫對明年的展望較為積極,尤其在醫療耗材和醫療服務領域,預期將有顯著的成長。他強調,這些新產品線將成為公司未來成長的主要驅動力。
結論:儘管今年面臨來自大陸經濟放緩等多方面的挑戰,明基醫的醫療耗材與服務領域仍具備強大的增長潛力。隨著新產品的推出以及國際市場的拓展,明基醫有望在明年恢復增長,並實現顯著的營收提升。