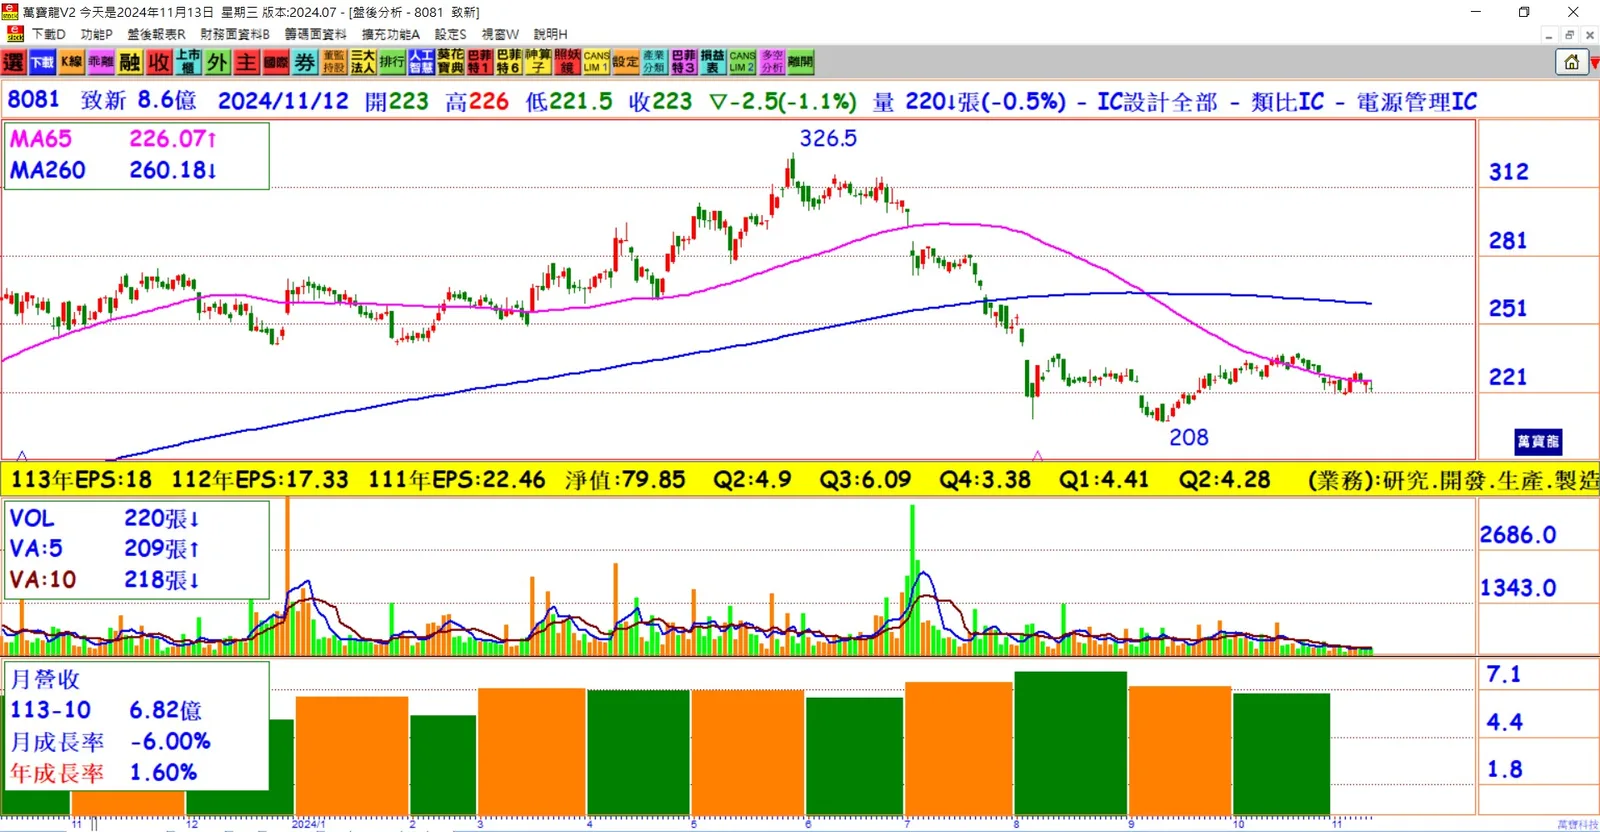
致新第四季營運展望:儘管遇上傳統淡季,但致新在DDR5產品的市場佔比逐步提升,預計受AI PC換機潮帶動,明年營運表現將超越今年。
致新第三季營收表現:第三季合併營收達22.78億元,較上季成長6.36%,年增1.61%,毛利率穩定在40%。稅後純益達4.14億元,季增12.81%,但年減20.69%,每股盈餘(EPS)達4.83元,前三季累計EPS為12.83元。
第四季淡季挑戰:法人預估致新第四季將受淡季影響,合併營收中位數季減約13.5%,毛利率預計在37%至40%之間。
Non-AI產品需求現況:致新表示,雖然Non-AI產品需求未見大幅成長,但主力業務如Panel、PC及TV等可望在明年溫和復甦;此外,邊緣AI應用帶動電壓和電流需求提升,有助推升PMIC需求。
致新車用及伺服器應用拓展:致新同步發展車用、工控及伺服器應用,車用風扇馬達已開始出貨,伺服器風扇馬達驅動IC也切入散熱市場,為公司開闢新藍海。
來頡第三季營收及毛利表現:來頡受市場需求疲弱及庫存跌價損失影響,第三季合併營收2.21億元,季減8.85%、年減21.8%,毛利率降至46.88%,EPS為0.55元,累計前三季EPS達2.22元。
來頡第四季營運展望:來頡預估第四季營收將與第三季持平,總經理孟慶達表示,將持續爭取更多現有應用市場的機會。
Wi-Fi 7需求增速預測:來頡預計明年Wi-Fi 7需求將快速增長,並將積極備貨以應對市場急單需求。
結論:致新及來頡在面臨淡季與市場需求疲軟的情況下,分別依靠DDR5及Wi-Fi 7等新興需求進行市場布局。致新聚焦於DDR5產品及車用、伺服器應用,尋求增長空間;來頡則加強Wi-Fi 7備貨,以快速回應未來市場需求。