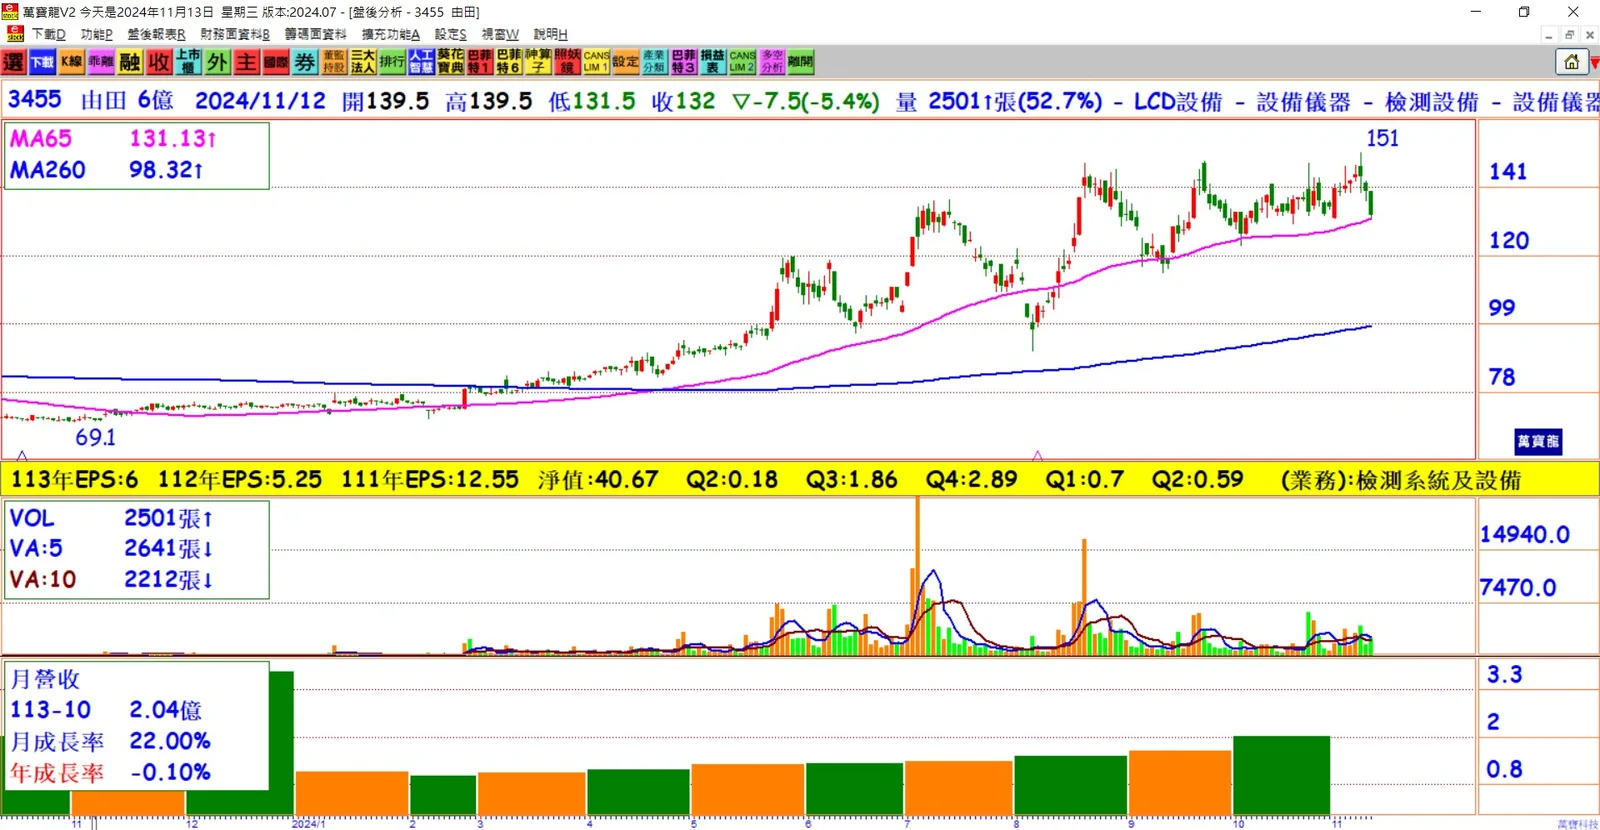
第三季財報亮相:由田第三季合併營收達4.64億元,年增11.8%,毛利率維持在53.25%。稅後純益約3,746萬元、年減66.2%,EPS為0.63元。
前三季整體表現:前三季累計合併營收11.85億元,與去年同期相當,毛利率約50.89%。累計稅後純益1.14億元,年減19.15%,EPS為1.91元。
10月營收創新高:今年10月單月營收2.05億元,創下今年單月新高,累計前十個月營收約13.9億元,與去年同期持平。
半導體布局成果顯著:由田的晶圓級檢測設備已進入類CoWoS、Fan-out封裝、Bumping廠RDL等半導體精密檢測領域,預期2024年半導體業務收入將倍增。
積極擴展新站點與驗證進度:公司正積極推廣OSAT(外包半導體測試)檢測設備至前段廠,預計2025年上半年能開始收割成果,讓半導體設備出貨穩健增長。
淡季不淡,營運趨於穩健:隨著2024年半導體設備出貨量預期增長,明年營收走勢將有所突破,且淡季影響預計減少,產品組合及獲利結構更趨健康。
載板檢測布局穩定:由田穩居載板外觀檢測設備領導地位,產能拉貨受延遲影響,但2025年載板市場可望復甦,訂單已排至2025年,東南亞客戶亦逐步增加。
高毛利產品占比提升:隨著高毛利的半導體及載板設備出貨增加,法人預期由田未來獲利成長潛力將大幅提升,有望實現跳躍式成長。
結論:由田(3455)在半導體與載板檢測設備的佈局成果顯著,隨著高毛利產品占比的提升和2025年半導體設備進入收割期,公司整體營收及獲利前景樂觀,未來表現值得市場期待。