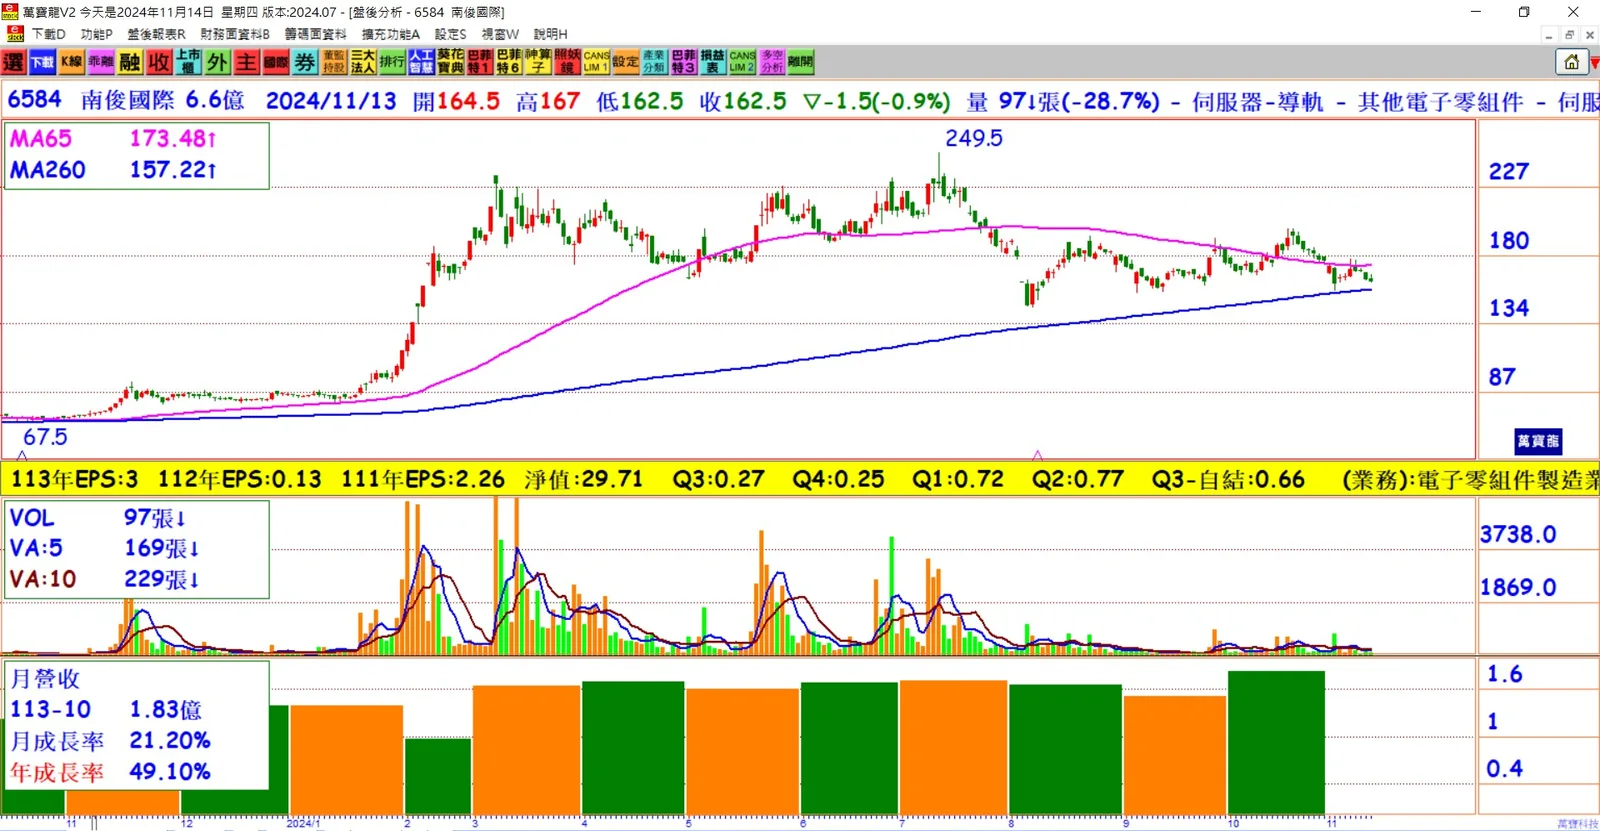
毛利率與營益率創新高:南俊國際第三季毛利率達27%,營益率同創歷史新高,單季EPS為0.66元,累計2024年前三季每股稅後純益2.15元,成功轉盈,營運表現亮眼。
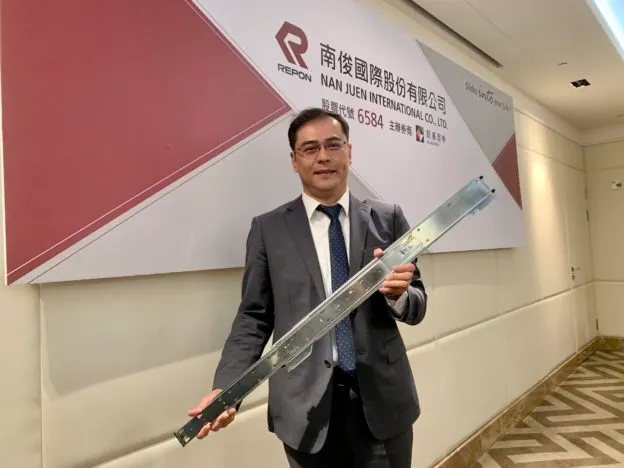
伺服器導軌GB200出貨在即:隨著伺服器滑軌需求增加,南俊國際預期GB200伺服器導軌在第四季開始貢獻營收,展現拓展新客戶與擴大出貨的積極態度。
越南擴產計劃:南俊越南子公司斥資780萬美元取得5萬平方公尺工業用地,用於伺服器滑軌擴產布局,提升產能以支撐未來需求成長。
高附加價值產品提升ASP:隨著伺服器導軌和車用重型滑軌等高附加價值產品的比重提升,南俊國際產品平均售價(ASP)和毛利率逐步上揚。
第四季展望樂觀:通用型伺服器出貨增溫,加上GB200與ASIC等AI伺服器滑軌逐步量產,有望進一步提高ASP和毛利率,預期營運可進一步走強。
累計前三季獲利轉盈:第三季歸屬母公司淨利達4,351萬元,年增141.72%,前三季獲利1.41億元,擺脫去年同期赤字,顯示公司在營運效率與盈利能力上的顯著提升。
穩定的客戶關係:南俊作為美超微(Supermicro)供應鏈,前三季美超微占南俊營收比重達12%,三個月帳期內付款正常,預計美超微事件對公司影響不大。
圈地擴產迎接未來需求:在GB200伺服器滑軌即將量產之際,南俊在越南取得工業用地,為未來需求做好準備,彰顯其積極擴展產能的戰略佈局。
結論
南俊國際受益於高附加價值伺服器與車用滑軌產品需求,第三季營收和毛利創新高,同時取得越南工業用地以擴大產能布局。隨著GB200伺服器滑軌逐步量產,南俊在伺服器市場的表現前景看好,長期成長動能強勁。