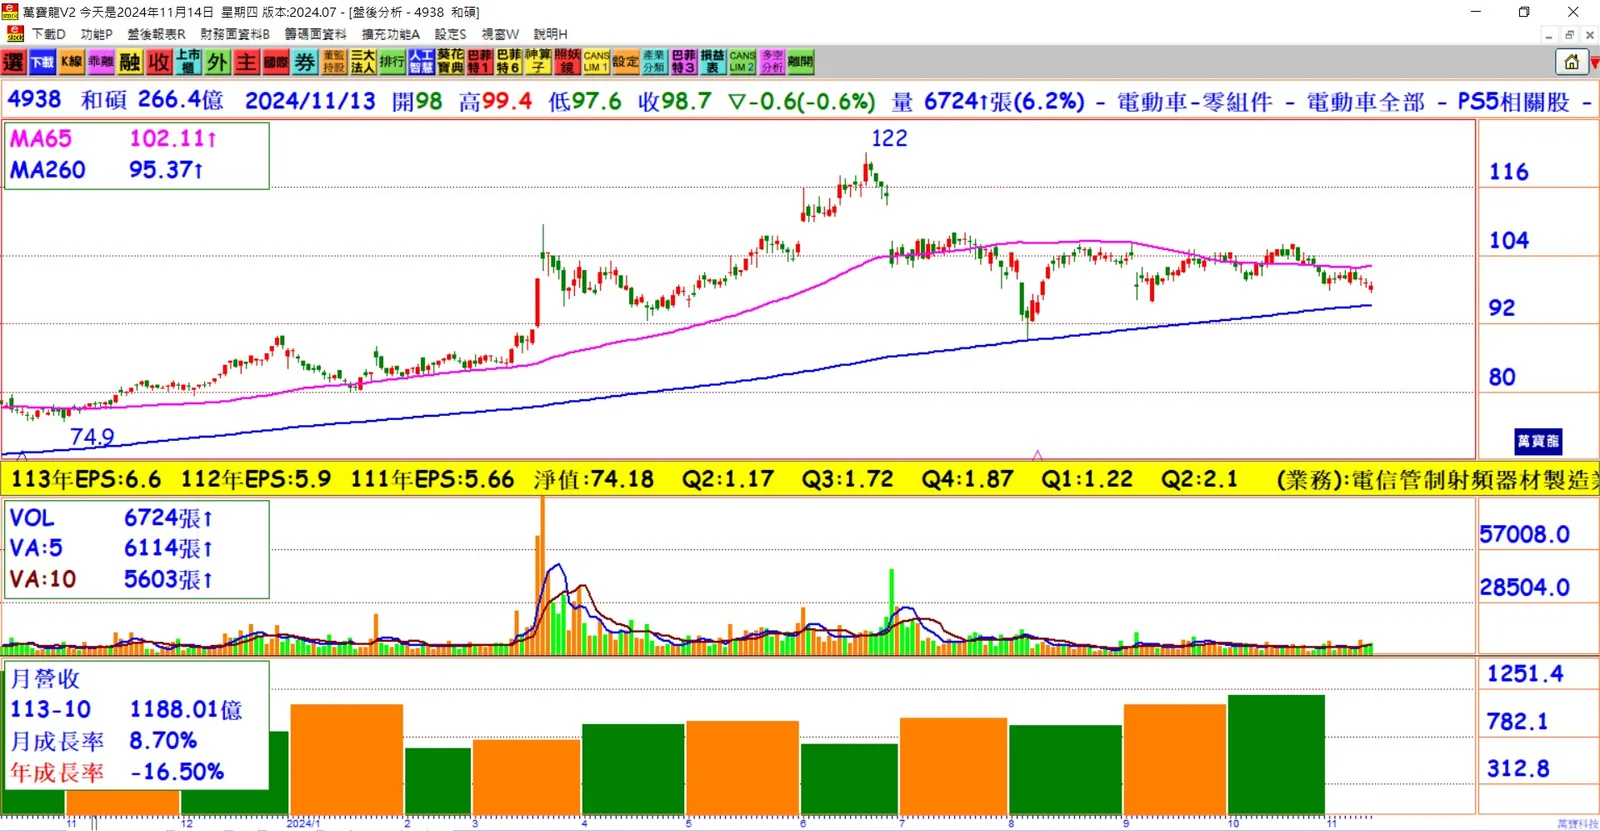
第三季營收季增16%:和碩第三季營收達2,942.3億元,季增16%,但年減6.8%,主要受旺季效應帶動,但消費性產品需求減弱。毛利率為4.1%,每股稅後純益(EPS)達1.61元。
前三季累計營收表現:和碩前三季營收累計達7,983.45億元,年減12.7%,毛利率4.3%,稅後純益131.39億元,EPS為4.93元,高於去年同期的4.02元,展現穩健獲利。
產品線表現分化:資訊產品因產品組合良好,年增4%;消費性產品需求疲弱,年減46%;通訊產品年增持平。三大產品線在季增上均有所成長。
明年AI PC成長預期:共同執行長鄧國彥表示,明年AI PC需求預計快速增長,推動資訊產品成長;隨著5G專網、6G和Wi-Fi 7技術發展,網通產品明年也有望提升。
伺服器業務布局拓展:和碩伺服器產品,如OCP水冷整櫃、GPU伺服器,11月已完成測試,預計明年第一季交貨。AI伺服器驗證已開始,計畫明年第一季出貨,主要客戶群為第二、三線CSP及企業級客戶。
與GB200合作計劃:鄭光志強調,和碩將不會缺席備受關注的GB200伺服器項目,並積極布局國內半導體廠業務,預計明年第一季出貨,目標進一步打入四大CSP客戶群。
車用電子化趨勢成長:儘管電動車市場遇逆風,車用電子需求仍穩健,和碩車用產品預期今年雙位數成長,佔全年營收中個位數,明年目標佔比達10%。
全力擴展多元產品組合:和碩在AI、網通、伺服器和車用電子市場積極布局,未來將透過高毛利和多元產品線提升營收和市占率。
結論
和碩受惠於伺服器及AI PC需求增長,第三季營收回溫,並加速進軍高潛力的AI伺服器和車用電子市場。展望明年,隨著AI伺服器、網通技術及車用電子產品持續成長,和碩具備穩定營運和多元布局的優勢,有望迎來新的成長動能。