第三季營收表現符合預期
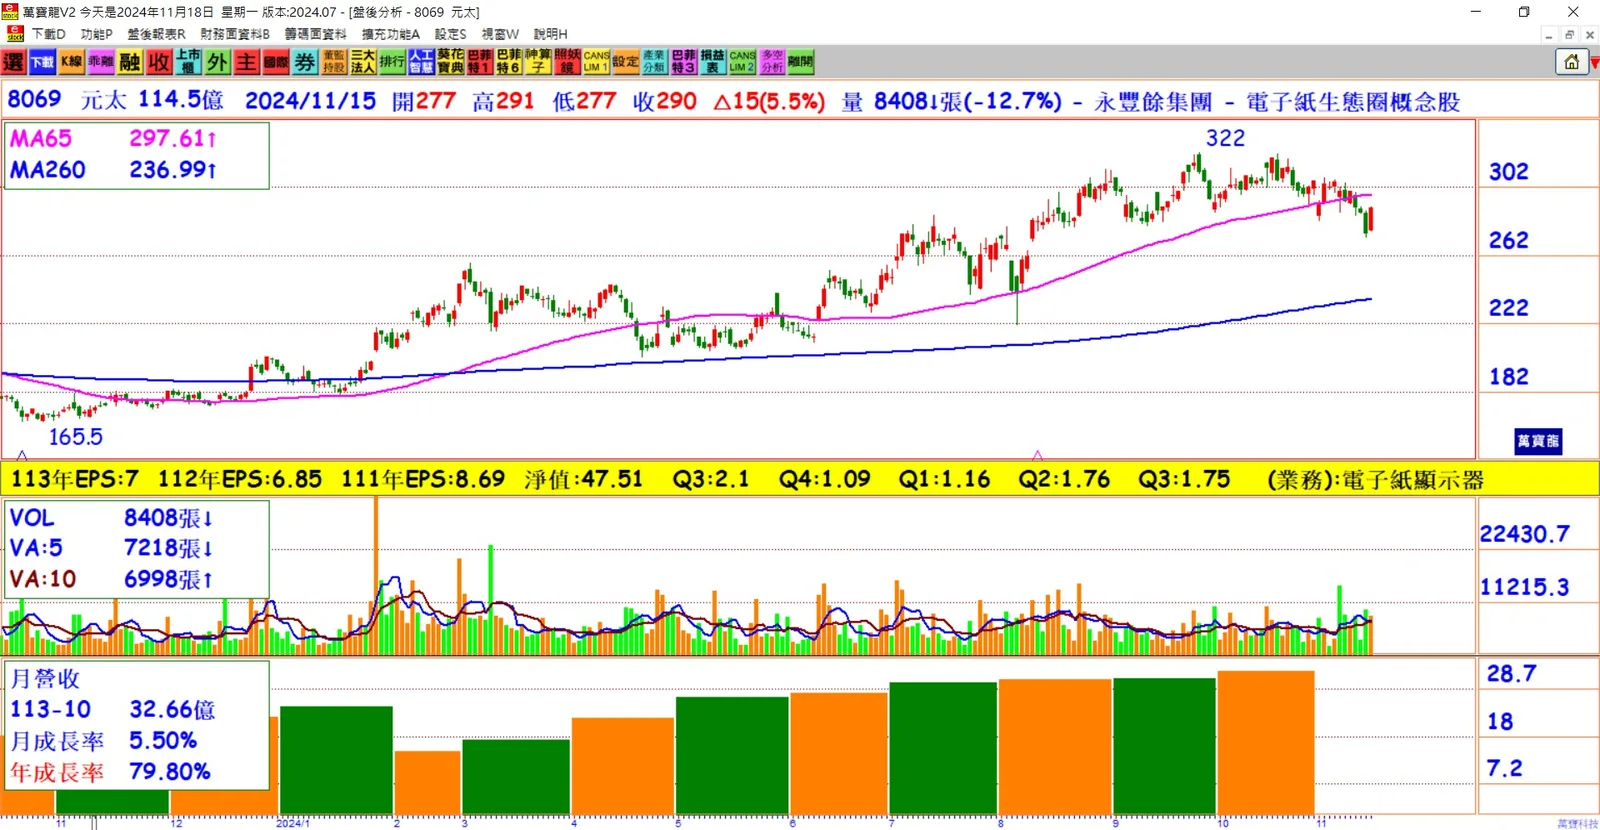
元太第三季營收達91.9億元,季增20%、年增35%,表現符合市場預期。但因產品組合與存貨調整影響,毛利率及營業利益率低於市場共識,加上匯兌損失拖累業外收入,單季每股稅後純益(EPS)低於市場預期。電子貨架標籤(ESL)需求大增
里昂證券預測,元太的ESL出貨量將從現有的2.2億片增至2025年的3.5億片,年增率高達57%。美國市場如Walmart等零售巨頭的採用將進一步推動需求,英國、法國等歐洲市場的安裝量也持續提升。消費產品和電子看板成長動能強勁
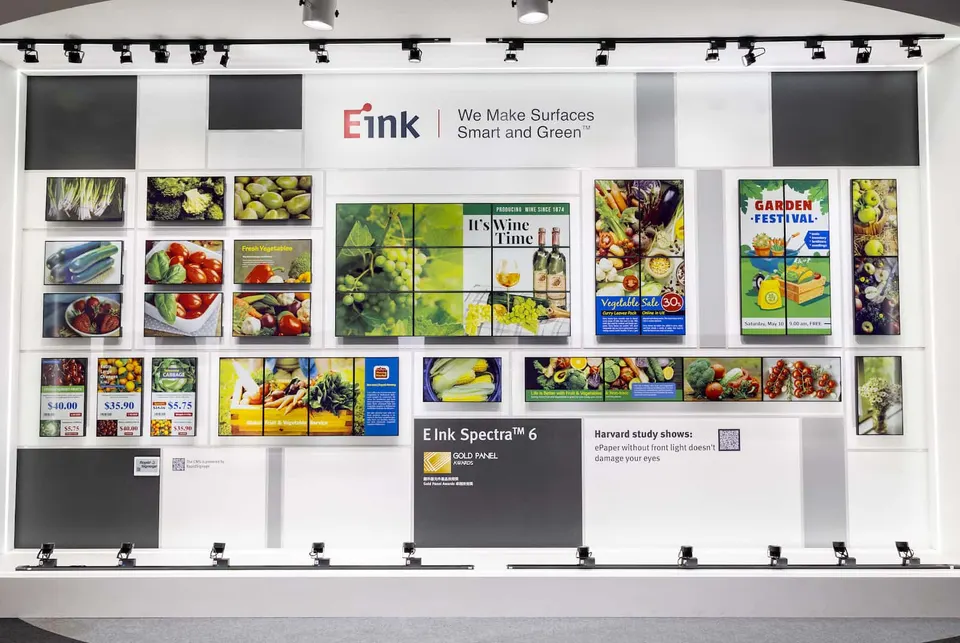
凱基投顧指出,2025年消費產品、ESL及電子看板營收將年增。北美市場強勁需求有望帶動整體營收上揚。摩根士丹利則表示,元太已在零售市場推廣小尺寸電子看板,相關技術獲得正面反饋,預計2025年起逐步貢獻戶外廣告市場的收入。電子紙彩色化帶動換機潮
隨彩色電子閱讀器普及,元太消費產品換機潮持續發酵。摩根士丹利認為彩色電子閱讀器的需求將推升短中期電子紙市場的需求。四大內外資喊買,股價看高360元
摩根士丹利、里昂證券、凱基投顧及中信投顧皆維持對元太的「買進」或「優於大盤」評等,合理股價預期最高達360元。摩根士丹利建議近期股價回檔為加碼良機。歐洲市場持續增長
ESL於歐洲的安裝量因零售商採用需求增長而亮眼,Pricer及Vusion等市場參與者的評論顯示該區域增長動能持續。進軍戶外廣告市場
元太計劃進一步拓展至戶外廣告市場,但需要更長的落實時間,相關營收預計自2025年逐步產生。產能優勢支撐市場需求
元太現有產能能支持小尺寸室內電子看板及彩色電子紙產品,將持續提升其市場競爭力。
結論
元太受惠於ESL、彩色電子閱讀器及電子看板的市場需求強勁,加上北美及歐洲市場的增長動能,未來營運成長潛力十足。2025年多元布局將顯著帶動營收與獲利,內外資紛紛看好其股價表現。