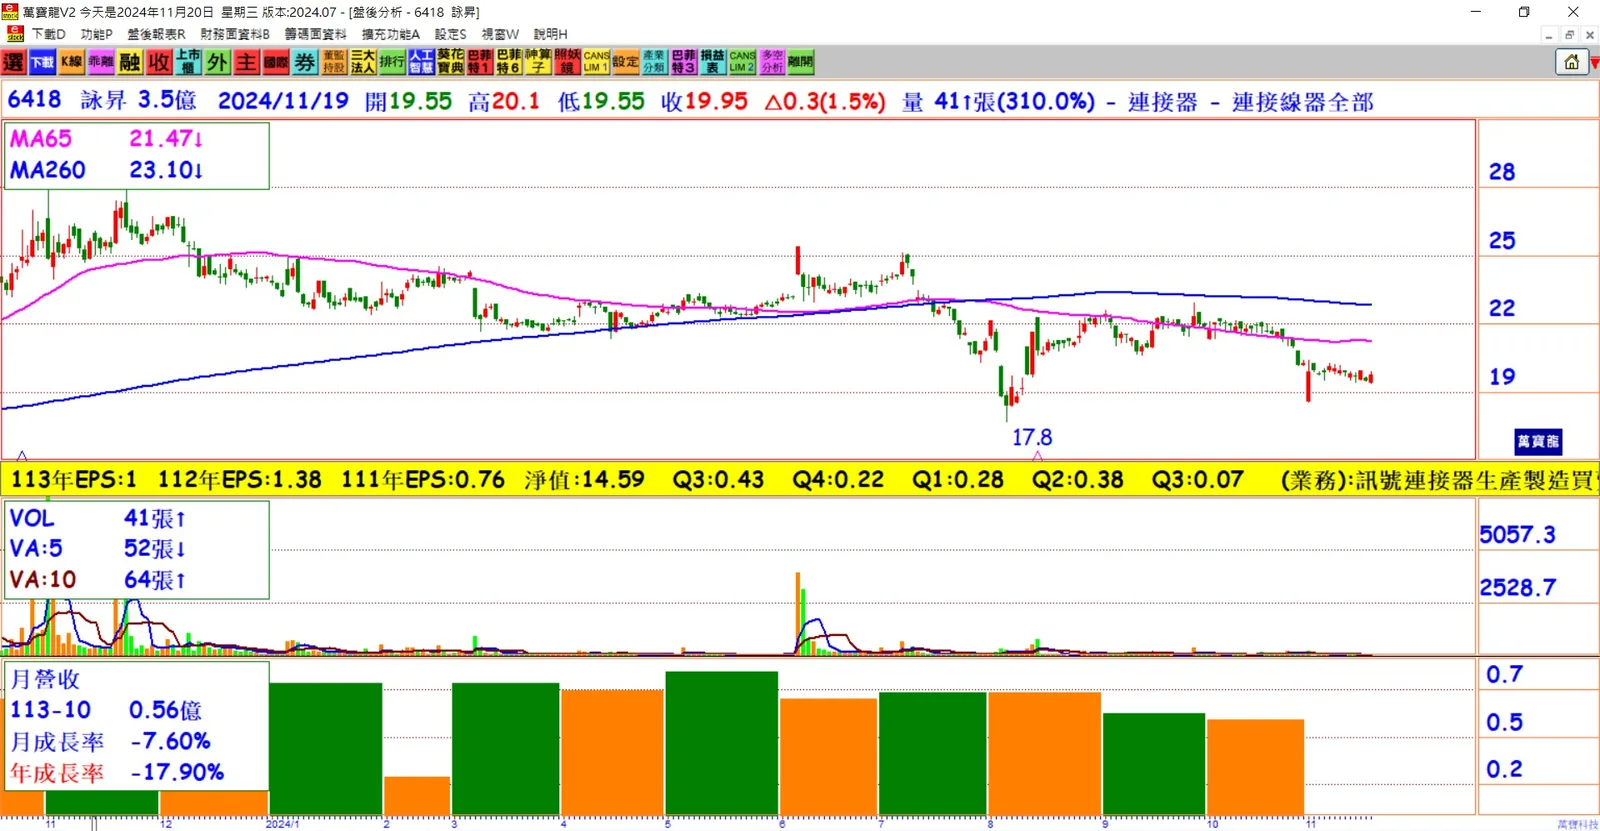
第三季獲利下滑,第四季看好回升:
詠昇第三季單季EPS為0.07元,為全年低點,但受惠人民幣貶值與美元升值,第四季獲利預期將大幅好轉。前三季營運表現:
累計前三季營收6.11億元,年減微幅;毛利率19.52%較去年同期20.74%下滑1.22個百分點,EPS 0.73元,低於去年同期的1.16元。產品應用分布:
3C產品占49%為主力,工控占26%,非3C產品占15%,醫療占9%,車用占1%,顯示產品多元化布局。2025年成長動能:
- 工業線束:歐洲庫存去化進展良好,明年可望恢復正常出貨量。
- 防水線束:高階產品如TYPE C和USB 3.0出貨量質雙增。
- 半導體設備線束:南美洲客戶標案規模預估約3,000萬至5,000萬元,為明年營收挹注新來源。
- TV產品:明年第二季推出新機種,維持今年出貨水準。
AI及半導體布局:
雖尚未進入AI供應鏈,但已導入半導體設備線束供應,預期明年可成為營收增長動力。
結論
詠昇雖受材料成本影響,2024年表現承壓,但第四季獲利回升在望。明年營運將受工業線束、防水線束及半導體設備線束需求推動,產品多元化布局及市場庫存水位降低,為未來營收成長奠定基礎。