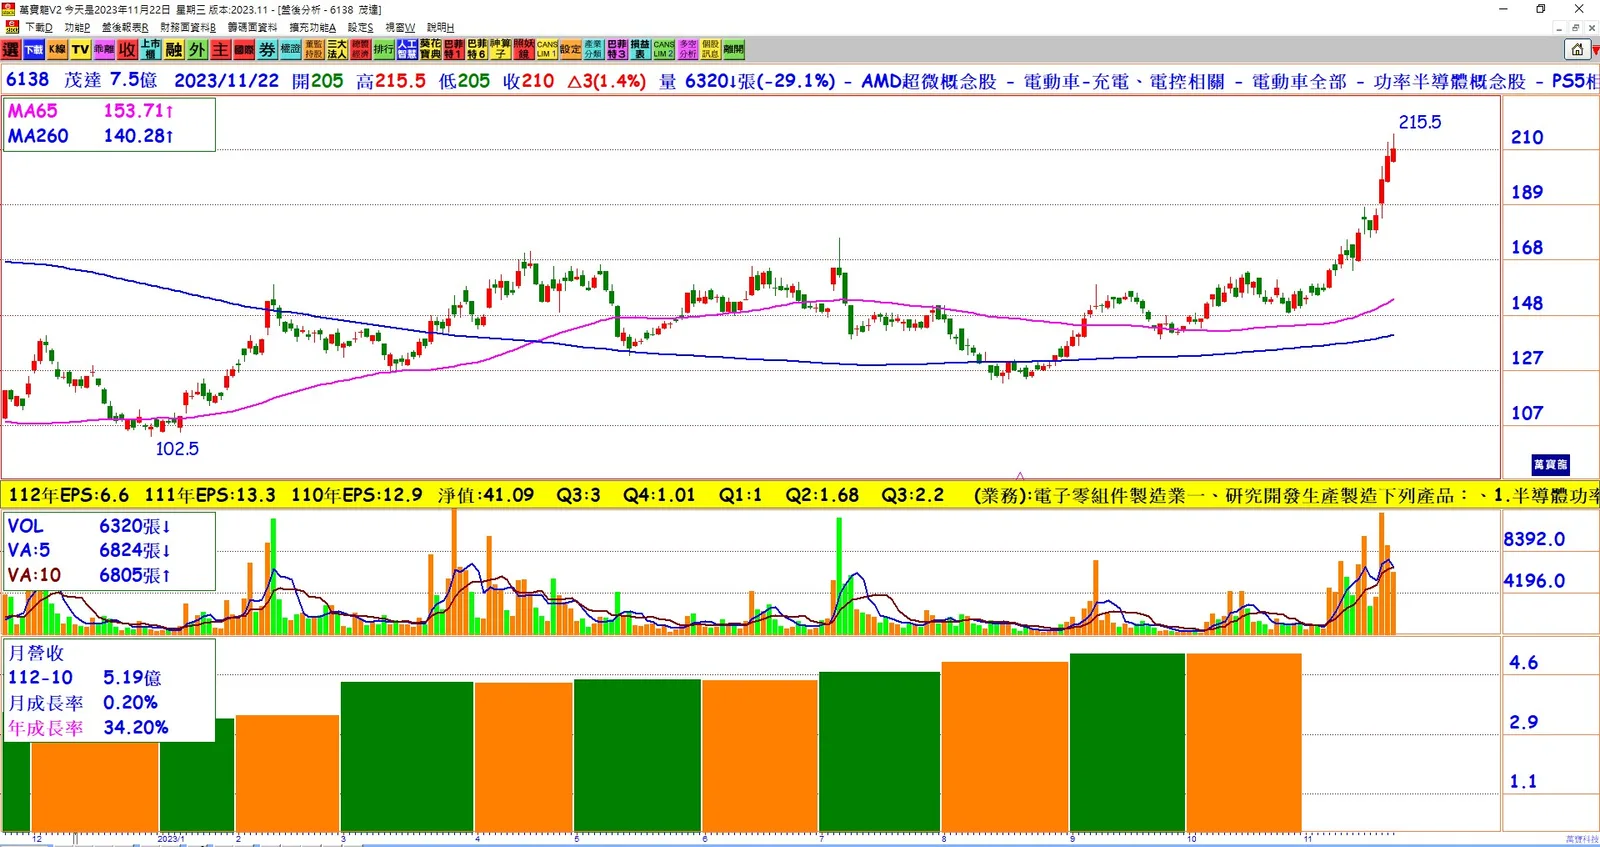
1. 產品線營收回升:茂達董事長王志信表示,自第三季起,公司全數產品線營收皆有所回升,其中DDR5的比重也續增。預估本季營運將優於第三季,且毛利表現會更佳。
2. 高毛利率產品提升:隨著庫存消化告一段落,高毛利率產品如NB風扇、DDR5和區域調光等將提升公司營收。
3. 2024展望:展望2024年,茂達預估營運表現將接近第三季水準,並預期成長達兩位數以上。公司密切關注新產品和應用需求,預計受惠於庫存調整,表現較去年同期佳。
4. DDR5 PMIC成長:DDR5 PMIC自今年上半年尾聲開始重新拉貨,預估下半年營收比重將超過1成。市場滲透率逐步提升,預計明年可達50%。
5. 市場需求走向:AI帶動下,電競筆電需求強勁,但標準品復甦較慢。整體需求開始往上走,特別是AI PC市場,預期英特爾明年推出新平台將推升換機需求。
6. 庫存狀況:在外庫存已相當健康,自身庫存回到正常水準。NB和MB預計明年將微幅成長,VGA有急單出貨,且明、後年將持續成長。
7. 晶圓代工價格:市場已從缺貨轉為買方市場,茂達將有競爭力的價格,某代工廠已釋出降價意願,有助未來成本下降。
8. 新產品發展:茂達持續開發新產品,Vcore產品因開發難度高,初期報酬率低,但預計明年中將有量測結果。Wifi6和Wifi7 PMIC進入認證階段,預計明年將逐步發酵。
結論:茂達在DDR5 PMIC市場看好,並預測Q4營運表現將優於前季。公司積極開發新產品,並受惠於高毛利率產品提升和市場需求走向。茂達預期在2024年實現兩位數以上的成長,並密切關注新的應用需求。