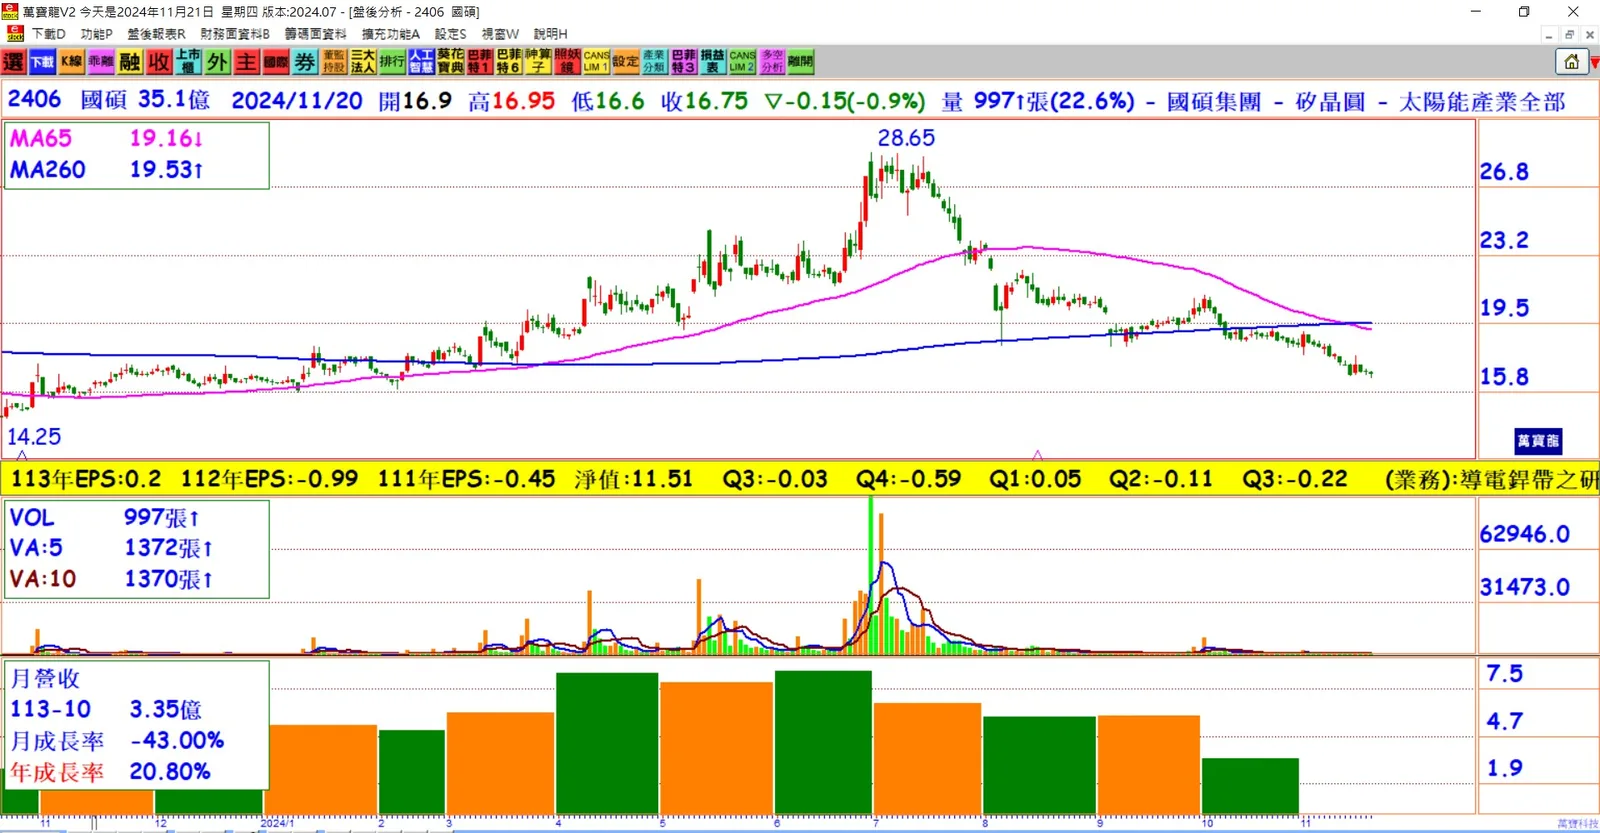
前三季營運受挫:
國碩前三季個體營收約3.45億元,年減48.96%,毛利率雖提升至16%,但受EPC收入和導電焊帶出貨下滑影響,營業損失達7,335萬元,稅後淨損1.02億元,每股淨損0.29元。營收結構解析:
工程收入占比約43%,EPC案量5.74MW,自建案場12.3MW;導電焊帶收入占比降至40%,受台灣案場延後與低價模組進口影響;維運收入和儲能收入各占5%,售電收入占4%。2025年自持案場策略:
因三轉一政策鬆綁,國碩計劃轉向自持案場,目標明、後年設置70MW,涵蓋漁電和地面型案場。2024年以屋頂型為主,未來兩年多元發展。儲能業務持續拓展:
輔助服務市場中dReg 10.9MW已上線,E-dReg約6.6MW於11月上線,國碩將持續觀察政策動態,靈活調整儲能策略。售電業務新突破:
國碩能源2月取得售電執照,預估2023年維運與售電收入約4,000萬元,未來結合自持案場和光電地主綠電需求,擴大售電業務方向。新埔園區能源示範場域:
國碩已在新埔園區取得土地,規劃兩棟綠色廠案建築作為能源示範場域,整地工程預計於2024年展開,2025年底招商,結合能源整合應用。海外市場競爭機會:
美中貿易政策推動「非中製造」需求增加,國碩有望在印度與土耳其市場與大陸廠商競爭。此外,美國對東南亞四國雙反政策,也為台灣模組廠帶來利多。市場挑戰與展望:
台灣案場進度延後及海外低價模組競爭影響短期業績,但政策轉向與海外市場機會為國碩帶來成長動能,未來將專注自持案場和多元業務布局。
結論
國碩在營運挑戰中尋求轉型,聚焦自持案場和多元業務發展。2025年設定70MW目標,並以新埔園區能源示範場域和海外市場拓展為重要成長契機。儘管當前受台灣市場低價模組壓力影響,未來隨著政策支持與海外機會增多,國碩有望重回成長軌道。