雲端訂閱收入快速增長:
叡揚的訂閱服務收入占比從2020年的15.68%大幅成長至2024年前三季的35.9%,顯示訂閱模式逐漸成為軟體業的新趨勢,未來仍有成長空間。前三季營運創新高:
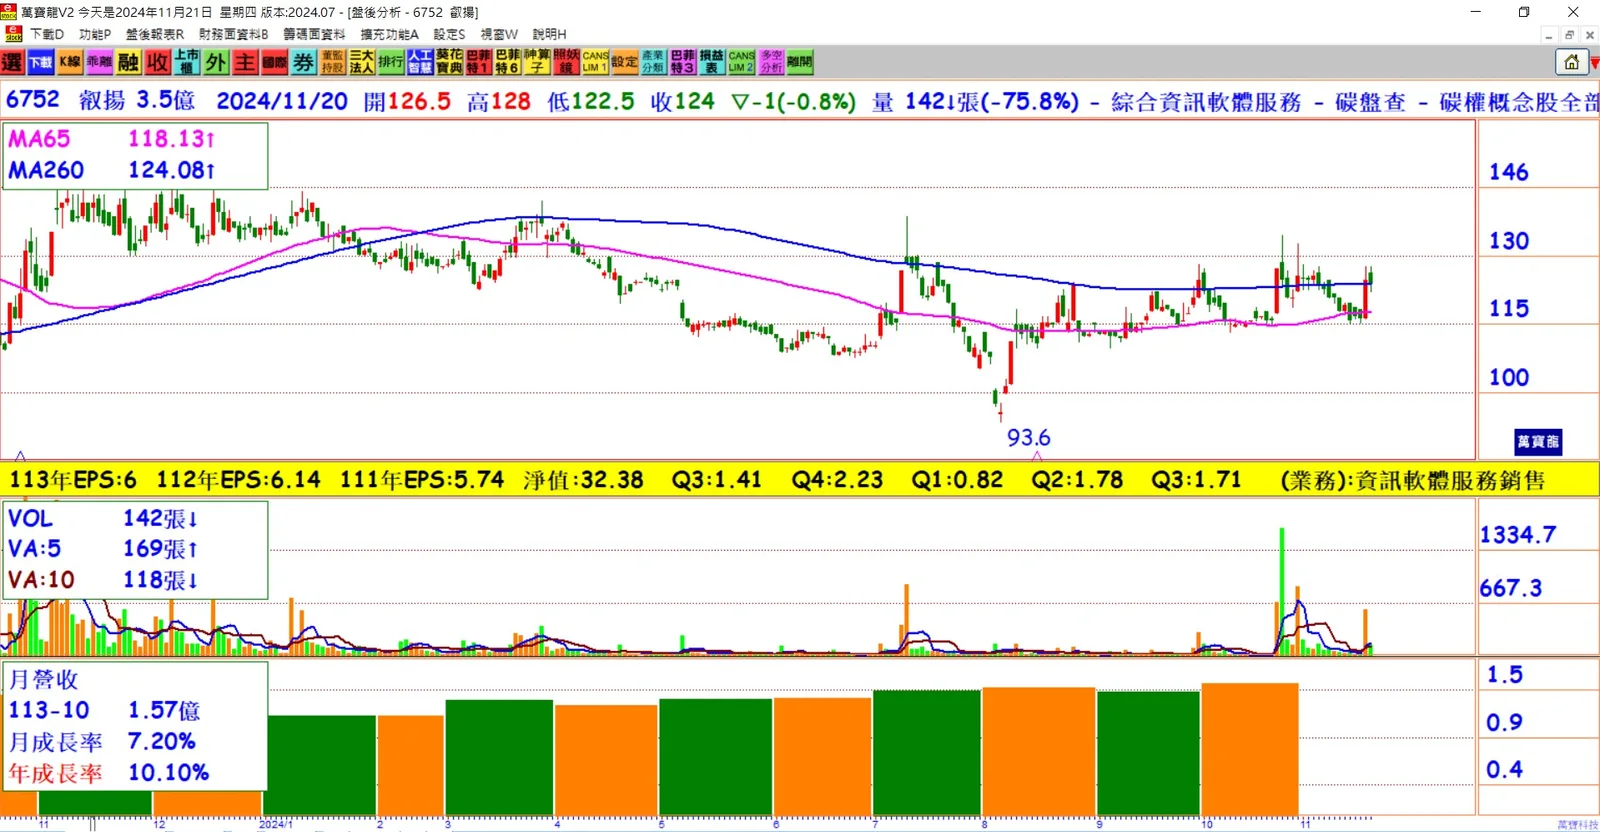
2024年前十月營收達13.9億元,年增9.17%。前三季營收12.33億元創歷史新高,稅後純益1.44億元,年增14.13%,每股稅後純益4.11元,年增13.54%。多元客戶組成結構:
金融機構客戶占營收比重最高,達44.7%,政府部門占20.9%,醫療院所、服務業及製造業則合計占19.8%,顯示市場布局多元。收入模式轉型:
叡揚的穩定收入占比高達64.4%,包括訂閱服務及雲端服務;專業服務收入占32%,銷售收入降至3.6%,顯示從「永久授權」轉型為「訂閱模式」的成效顯著。多樣化雲端產品:
叡揚推出涵蓋客戶關係管理、財務、人資、智慧文件及表單、碳盤查等雲端服務,並持續推出新產品,如Vital Net Zero ISO 14067碳足跡及Vital ESP企業知識協作平台Gen AI。AI應用領域廣泛:
叡揚在AI領域投入超過10年,應用涵蓋大型語言模型、文本辨識、圖形辨識及對話系統,已導入各產品線,提供手寫發票辨識、智慧局商標檢索、財報辨識、醫院視訊問診及客服AI等解決方案。積極推動研發創新:
叡揚成立前瞻研究所,專注AI研發,積極提升產品競爭力,助力其產品線在市場上保持領先地位。穩定收入來源強化未來成長:
叡揚穩定收入來源包括訂閱和雲端服務,為未來營運提供穩定基礎,搭配專業服務和AI技術,預期將進一步推動業績成長。
結論
叡揚憑藉穩定收入占比的提升,以及在AI與雲端服務領域的持續創新,展現出強大的成長潛力。從訂閱模式的快速發展到多元化AI應用,叡揚不僅轉型成功,還將在未來軟體產業中占據更重要的市場地位。