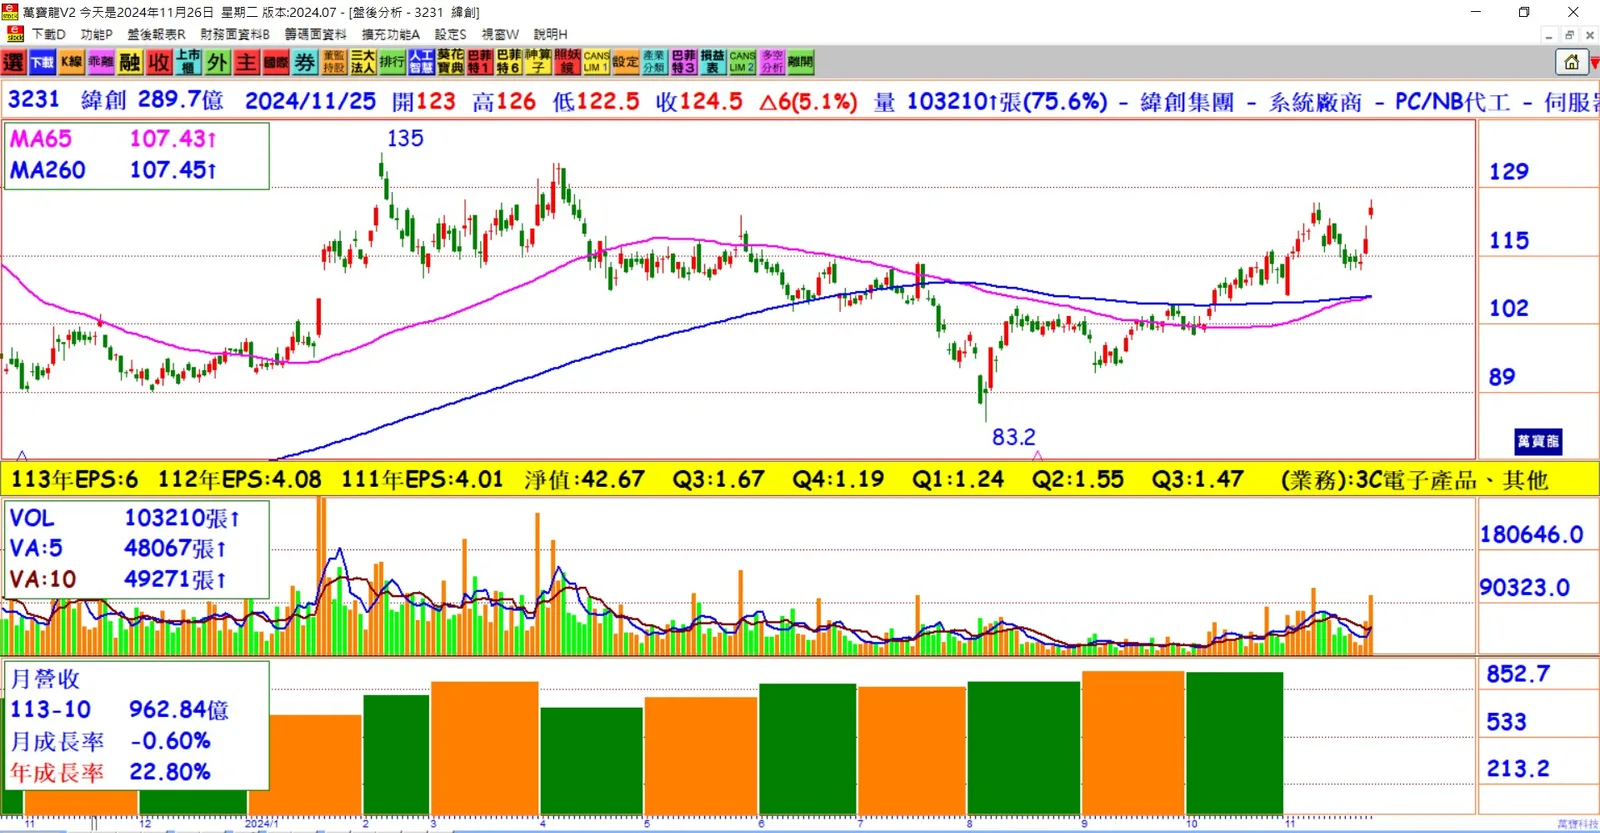
法說會釋放樂觀展望,市場信心大增:
緯創法說會後,內外資機構普遍看好AI伺服器成長潛力,預期2025年AI伺服器營收將達三位數成長,推動目標價區間至146~165元,25日股價上漲至124.5元。AI伺服器成主要成長動力:
緯創AI伺服器業務跨足基板至機櫃,並因應市場需求持續擴充產能,包括台灣、越南及墨西哥,以降低關稅風險。管理層預期,規模效益將推升明年營業利益率,抵消毛利率可能被稀釋的影響。高盛樂觀,三大理由支撐看多:
高盛指出,消費性PC市場回溫、AI伺服器需求激增,以及一般伺服器市場復甦是緯創未來成長的三大支柱,2023~2025年AI伺服器營收占比將從3%提升至8%。外資重點:GB200機架與川普政策影響:
花旗環球證券等外資機構關注GB200機架業務機會及川普政策帶來的關稅影響,並對緯創應對策略表示認同,認為其台、美、越佈局能降低風險。評價低於同業,投資吸引力高:
高盛強調,緯創當前評價明顯低估其在AI伺服器領域的成長力道,且獲利爆發性極具吸引力,EPS成長將是驅動股價上行的重要推力。
結論
緯創挾AI伺服器強勁需求及伺服器產能擴展優勢,2025年營收與獲利將迎來爆發性成長。內外資普遍認為其評價仍低,隨著AI伺服器營收比重逐年提升,緯創具備長期成長潛力,吸引投資者關注。