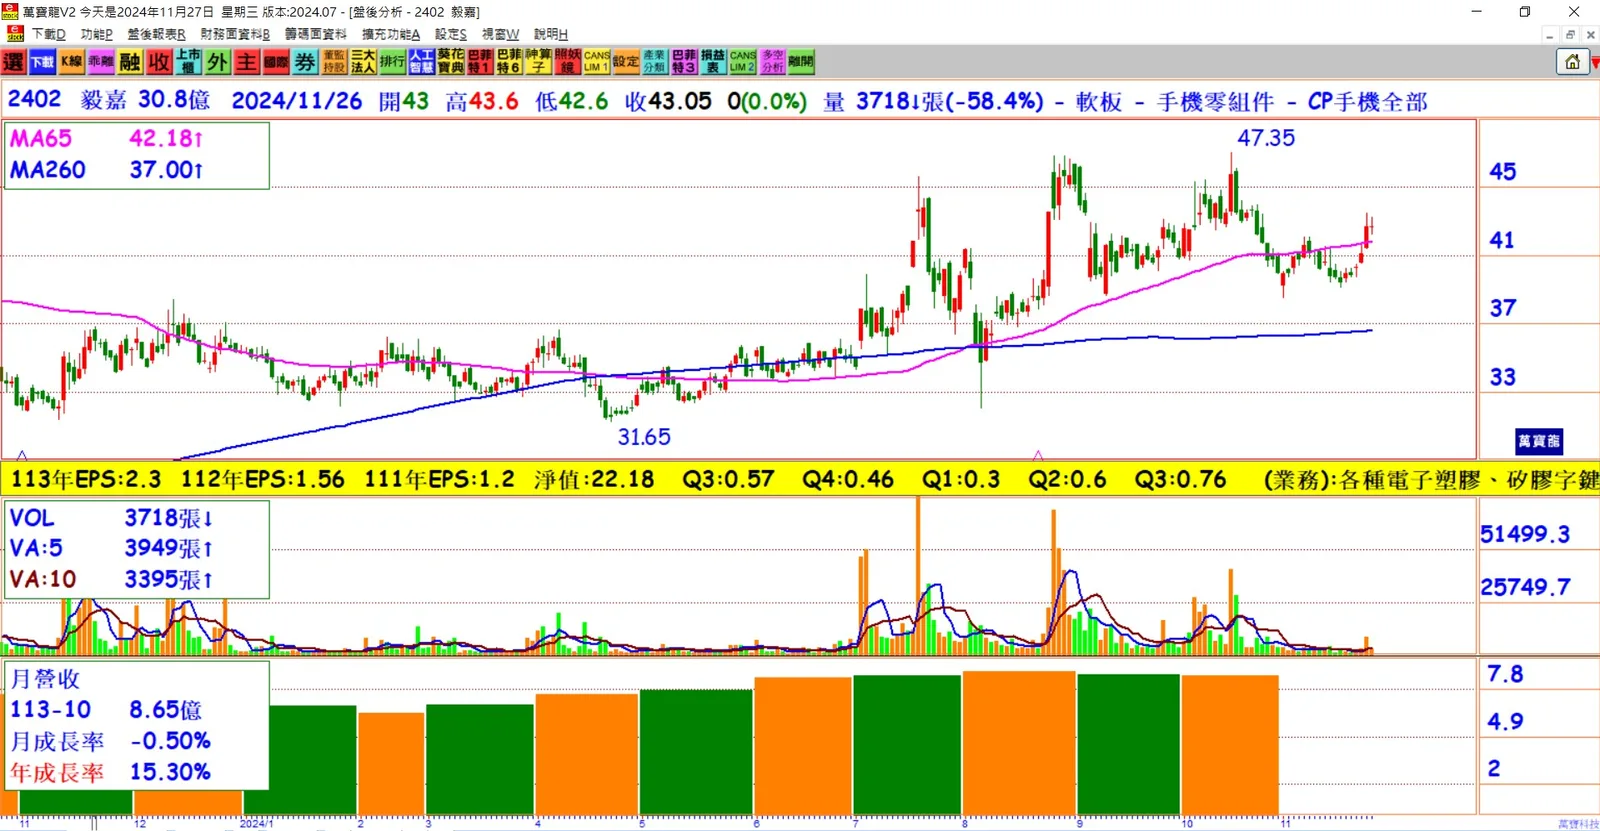
前三季營運表現亮眼:毅嘉(2402)今年前三季營收70.15億元,年增10%;毛利率達17%,稅後淨利5.02億元,EPS為1.67元,前三季獲利已超越去年全年。
第四季展望穩定:消費電子產品需求預計小幅下滑,但車載產品出貨穩定。法人預期,雖受歐美假期影響工作天數減少,第四季整體出貨動能與前季持平,營收略減但較去年同期成長明顯。
智慧座艙成長動能:智慧座艙占整車成本約25%,毅嘉聚焦結構件、軟板及背光等優勢產品,並採用模組化發展策略,推動整合式解決方案(IMS),提升供應鏈角色至Tier1.5。
轉型升級Tier1.5供應商:從原本的Tier2、3供應角色升級為具有設計與製造能力的Tier1.5,提供模組化設計與製造服務,客戶包含全球領先汽車面板供應商,終端品牌以歐美車廠為主。
智能化與多元布局:未來3到5年目標包括優化微機電控制設計、擴大智能化設備業務,涵蓋消費電子、機器人及工業領域,進一步拓展車載模組及散熱解決方案等新產品。
智慧座艙需求驅動:隨著觸控螢幕與按鍵替代傳統車內開關,車用觸控面板滲透率提升,毅嘉將受益於智慧座艙產品需求增長,法人預估2024年度車載產品營收增長約5%。
聚焦創新與多角化:毅嘉致力於新事業開發,包括車用電子、散熱模組及智慧化設備,不斷推動產品轉型升級與多元化經營策略。
自動化與智慧化趨勢:隨著汽車產業邁向智慧化與自動化,車用電子產品需求預計逐年成長,毅嘉藉由創新與整合能力,持續提升市場競爭力。
結論:
毅嘉透過智慧座艙模組化策略及Tier1.5供應鏈角色升級,搭配智能化與多元化布局,成功抓住車用電子市場的成長機遇。隨著觸控面板需求增加與智慧化趨勢發展,公司在車用商機中將具備更強的競爭力與成長潛力,長期展望樂觀。