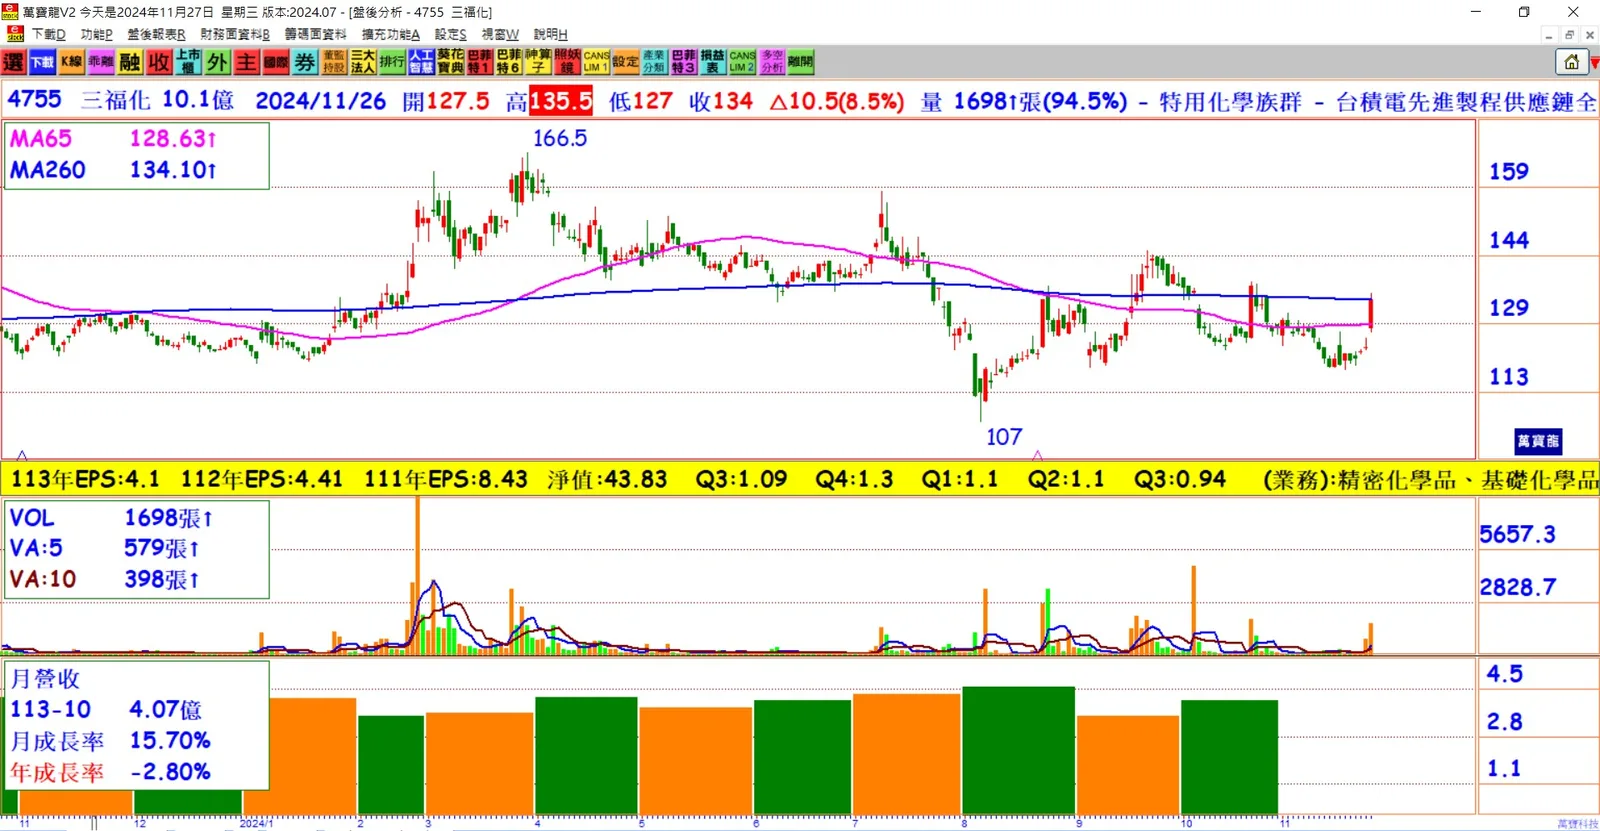
前三季營收表現穩健:三福化(4755)前三季每股稅後純益(EPS)達3.14元,受益於半導體客戶CoWoS材料需求升溫,10月營收月增15.74%,帶動股價逆勢上漲,盤中漲停價135.5元,終場收134元,單日漲幅達8.5%。
TMAH顯影劑產能擴充:半導體級TMAH顯影劑純化產能擴充至1.22萬噸,分為半導體級5,000噸與面板級7,200噸,國內半導體龍頭及美系記憶體廠預計於明年下半年逐步啟用,出貨顯著放量。
越南廠回穩推進:越南材料廠以太陽能產業為主,受美方反傾銷調查影響需求波動,預計明年第一季需求恢復增長;越南氣體廠自8月起穩定獲利,但9月風災影響拉貨,預期2024年初回穩。
半導體需求暢旺:下游半導體客戶需求旺季帶動營運持穩,加上下半年多組顯影劑回收設備完工,部分新廠產能導入,毛利率及營收有望增強。
基礎化學品多元布局:基礎化學品營收占比約20%,PHBA切入電子通訊客戶市場,下游應用於電子與工業領域。電子應用毛利率高於傳統工業應用,持續優化產品組合與稼動率提升。
美方反補貼調查影響:明年2月美國針對中國太陽能反傾銷與反補貼判決出爐後,太陽能需求可能回升,越南廠有望受惠,帶動相關產品需求。
新興化學品拓展市場:新興化學品持續深化布局,透過技術升級與市場認證,增加客戶群,推動營運穩定成長。
產能提升支撐成長:多條純化及回收生產線逐步完成,增加對中小型客戶的供應能力,同時穩定大客戶出貨,為未來營收與獲利增長奠定基礎。
結論:
三福化憑藉TMAH顯影劑純化產能擴充及新產能導入,積極拓展半導體及面板市場,同時穩定越南材料廠與基礎化學品布局。隨著半導體級顯影劑驗證完成及市場需求回升,2024年營運有望持續增長,成為化學品產業的重要推動力。