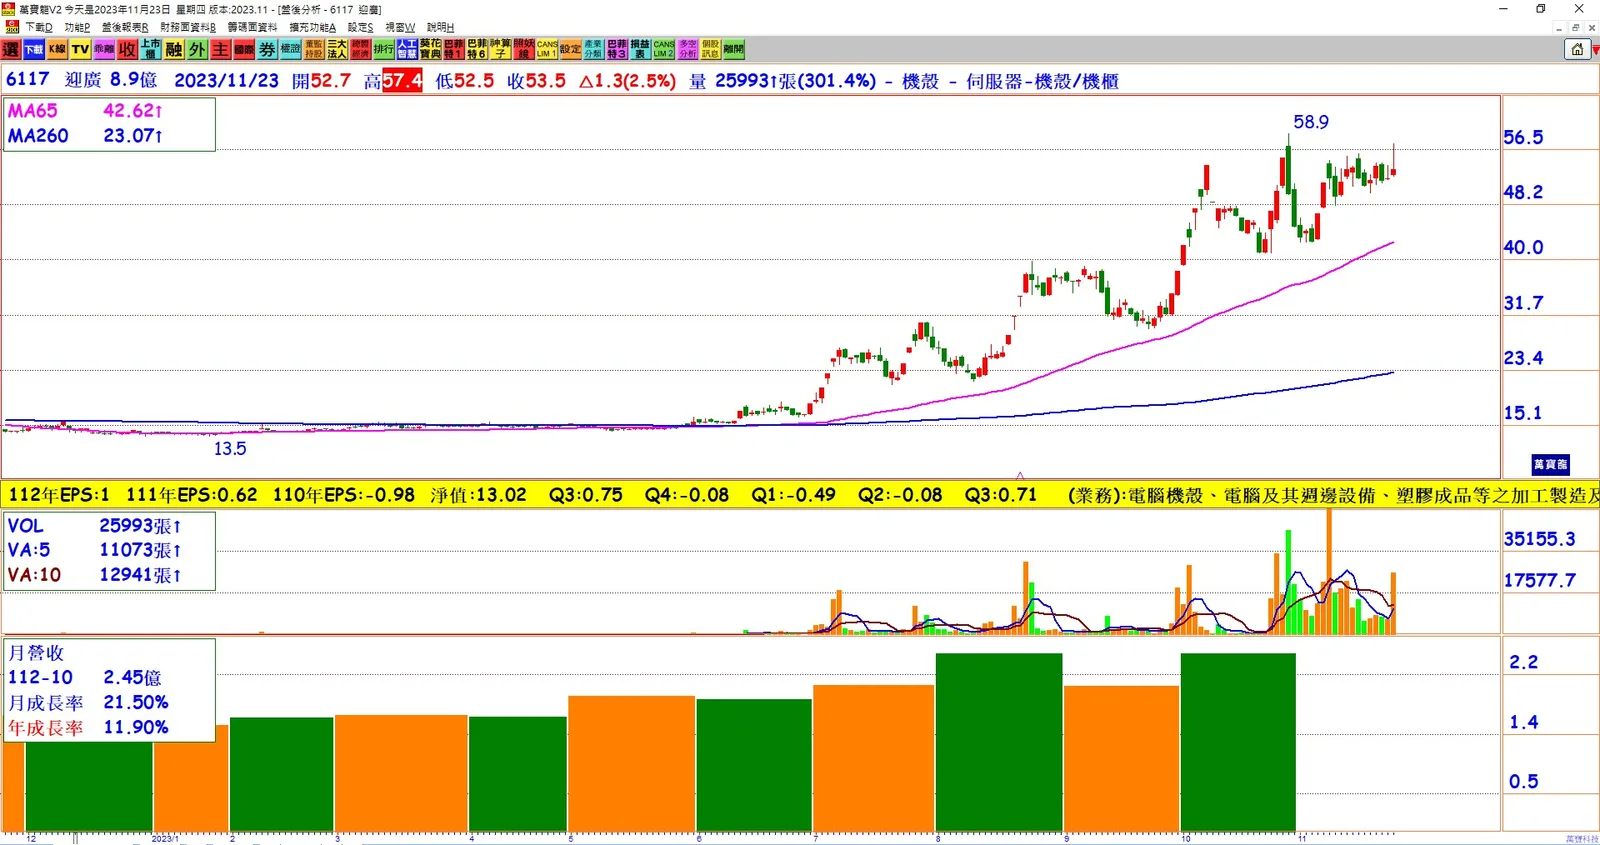
1. 伺服器機殼營收比重提升:迎廣管理階層表示,前三季伺服器機殼已佔營收比重逾40%,公司預期,隨著AI伺服器開始出貨,未來將成為發展的重心。預計AI伺服器機殼的營收比重將從今年的個位數逐漸攀升至雙位數。
2. 2024年發展展望:迎廣預期2024年將專注於AI伺服器機殼和水冷伺服器機殼。公司預計AI伺服器機殼比重在2024年可望達到雙位數,水冷伺服器機殼則有望達到個位數。迎廣看好液冷散熱技術,認為在未來有機會超越氣冷散熱。
3. 2023年第四季營運預期:迎廣預期2023年第四季的營運有機會拚持平到小幅成長。公司將繼續與國內OEM、ODM廠合作開發伺服器,預計出貨規模的提升將帶動營收成長。
4. 毛利率及營益率提升:2023年第三季,迎廣的毛利率和營益率雙雙提升,處於高檔位置。這主要歸因於匯率變動、營收擴大、伺服器比重提高等因素。伺服器機殼的毛利率優於平均值,並高於商用和電競PC機殼。
5. 生產能力及新產品線:迎廣擁有兩座廠區,並擁有多條伺服器系統組裝生產線。公司計畫完成伺服器水冷設備及產線建置,跨入水冷產品線。預計這將有助於提升毛利率。
結論:迎廣將AI伺服器機殼視為未來的發展重心,預期2024年將持續提升在AI伺服器機殼領域的市場佔有率。公司積極布局水冷伺服器機殼產線,並看好水冷技術在未來的應用。預計未來隨著出貨量增加,公司的營運表現有望逐步提升。