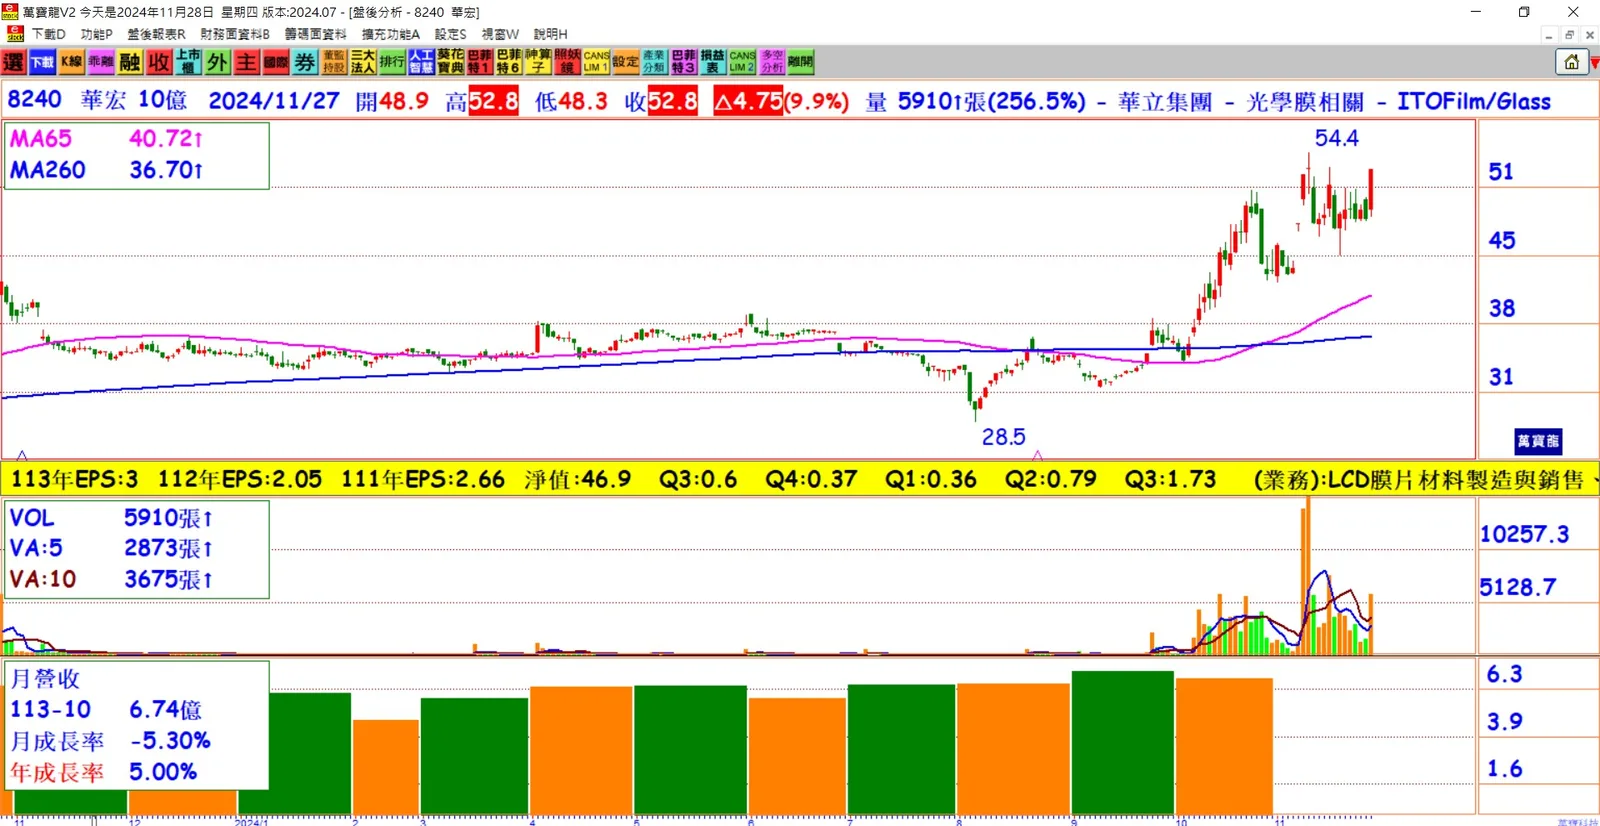
前三季業績穩健
華宏新技(8240)前三季每股稅後純益2.88元,毛利率逐年提升,儘管過去五年營收因減少低毛利產品而下降,但毛利結構逐步改善。第四季預計因產業景氣循環影響,營收季減5~8%。塗佈材料成長動能
光電材料仍為營收主力,占比約70~80%;塗佈材料毛利率高,自去年占比從10%提升至20%。2024年將進一步拓展車載材料(如中控與儀表板光學材料)及顯示器製程材料(如UV與熱解黏材料),成為未來重要成長來源。MicroLED與MiniLED布局
公司開發MicroLED與MiniLED封裝材料,針對短時間、低溫處理技術,解決翹曲問題。並積極推廣AG/AR膜產品,可改善亮點與反射問題,每平方米售價達200~300美元,預期成為2025年營收增長的秘密武器。FOPLP與晶圓製程合作
華宏已與客戶合作FOPLP熱解黏膜開發,並希望未來進一步進入晶圓製程市場。公司與華立合作,有望在封裝與製程材料上拓展新應用領域。2025年雙位數成長目標
華宏進行2025年預算規劃,目標每年實現雙位數成長。隨著產品組合優化、塗佈材料比重提升及MicroLED產品推廣,公司未來營運動能充足。
結論:
華宏新技通過調整產品組合與拓展高毛利材料市場,奠定穩健的成長基礎。隨著MicroLED、MiniLED和塗佈材料的持續發展,2025年的雙位數成長目標可期,並將持續在光電與先進材料市場中保持競爭優勢。