今年表現亮眼:
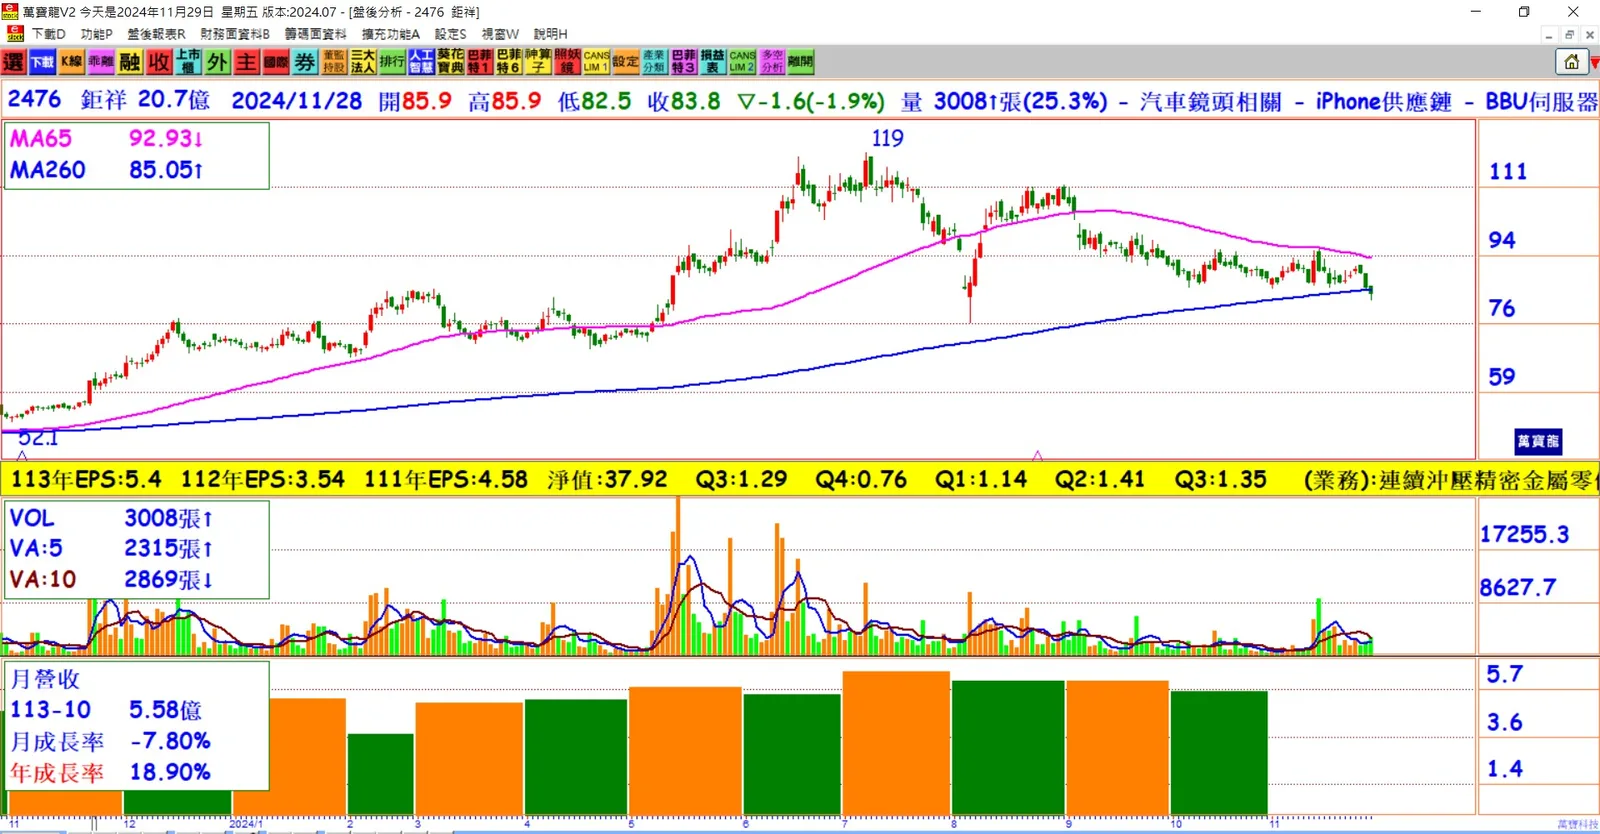
- 前三季每股稅後純益(EPS)達3.91元,超越去年全年表現。毛利率穩定,第3季維持高水準34%,前三季平均毛利率為32.9%。
AI成長最明確:
- AI相關產品占營收比重約15%,應用涵蓋3C與工業領域。訂單能見度已排到2025年,且受益於高單價、高毛利的AI產品出貨增長。
市場負面因素緩解:
- 疫情、戰爭及庫存問題等影響逐步消退。明年若無重大國際變數,市場情況將逐漸回溫。
五大產品結構:
- 工業及其他占比33%,車載相關23%,消費性電子19%,PC、NB15%,網通產品10%。車載產品訂單能見度約3~5個月,表現穩健。
產能擴張布局:
- 桃園觀音廠:資本支出15.5億,整合舊廠產能,含電鍍一條龍服務,10月已部分投產。
- 惠州新廠:資本支出8,000萬人民幣,承接深圳廠產能,預計明年第2季啟用。
- 菲律賓廠:資本支出500萬美元,以新客戶訂單為主,規劃明年Q3運作。
AI帶動高獲利:
- 高附加價值AI產品提升公司整體毛利,同時藉由製程改善降低成本,推動營運表現持續增強。
營運展望正向:
- 預計明年營運由谷底反彈,3C應用訂單能見度1~2個月,車用與工業訂單能見度較長,市場需求漸趨穩定。
資本支出投資規模:
- 桃園觀音廠資本支出15.5億,惠州廠3.6億,菲律賓廠1.6億,三地布局推動未來產能提升。
結論:
鉅祥在AI產品需求成長及高毛利率支撐下,營運展現穩定增長態勢。配合三大新廠的產能擴張,布局全球市場,預計2025年前訂單動能強勁。未來若無重大國際變數,鉅祥有望持續推動業績由谷底反彈,實現穩步成長!