新廠投資與產能:鉅橡投資逾6億元,在台南自地自建美耐板新廠,預計2025年底完成裝機,2026年正式開出產能,目標鎖定台灣市場。
市場挑戰:受限貸令影響,房市成交量減少,進而影響裝修市場需求,對2025年美耐板市場展望持保守態度。
商業與公共工程拓展:公司計劃持續開發商業空間及公共工程案,提升美耐板在台灣的市占率,目前約為15%至20%,仍有相當大的成長空間。
PCB下墊板業務:鉅橡生產的PCB鑽孔製程用下墊板(載板),是欣興、景碩、南電等大廠的指定供應商。
AI伺服器市場機遇:公司認為AI伺服器應用為主要發展趨勢,三大載板廠的擴產目標未變,雖因景氣變化速度放緩,但仍看好載板在AI市場的應用前景。
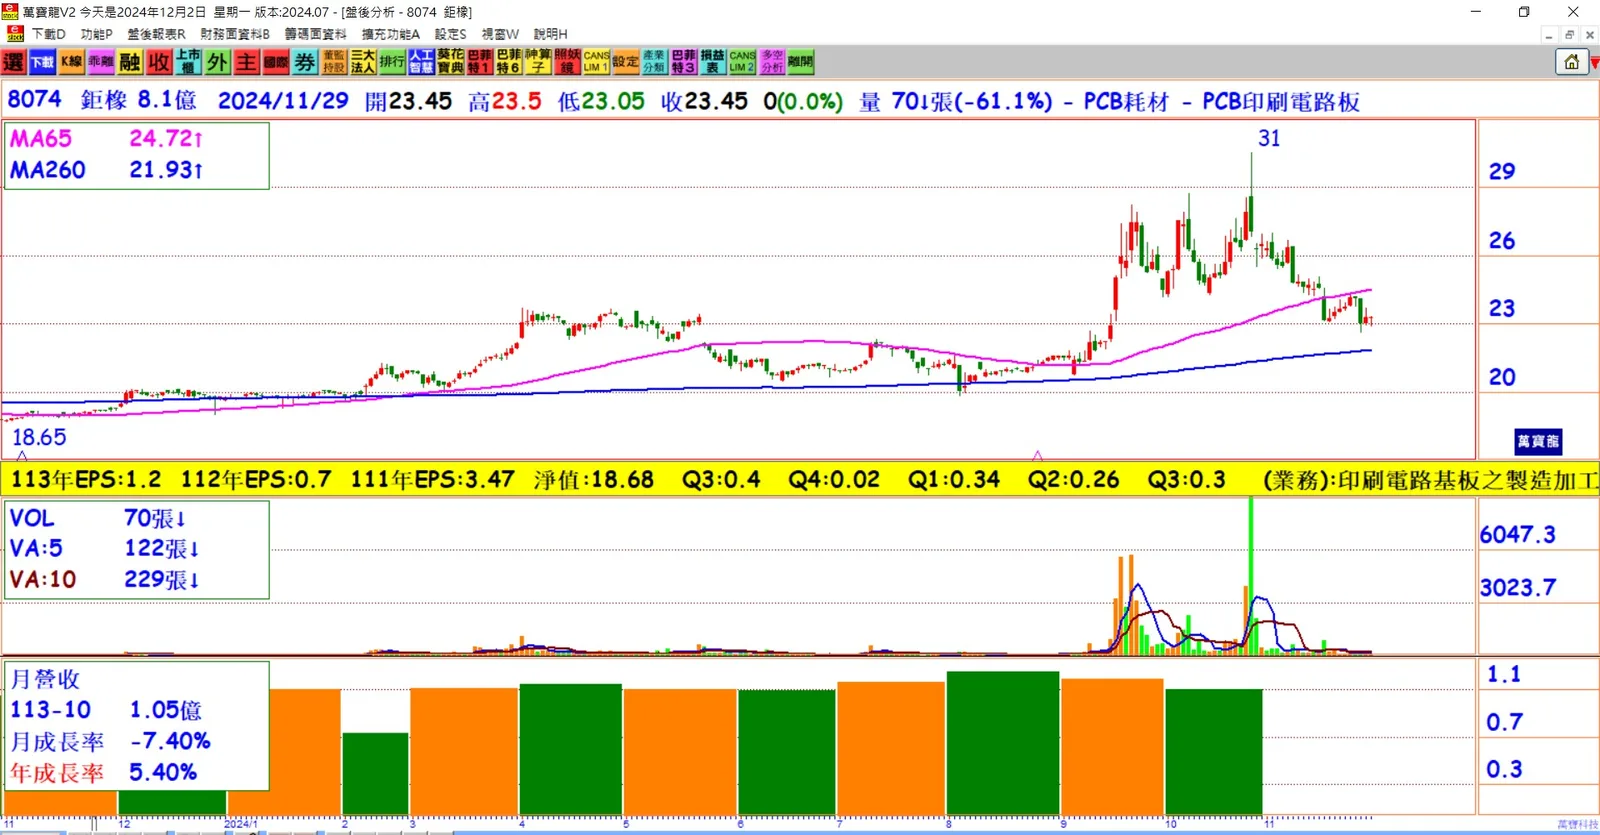
第三季財務表現:2024年第三季合併營收3.46億元,營業利益3,409萬元,年增率分別為15.7%與99.6%;受匯率波動影響,稅後純益2,448萬元,較2023年同期減少25%。
季度成長趨勢:與上季相比,營收與獲利分別成長7.9%與15.5%,單季每股稅後純益(EPS)0.3元。
前三季累計業績:累計前三季合併營收9.48億元,營業利益8,306萬元,稅後純益7,339萬元,年增率分別為14.2%、105.8%與34.2%,前三季累計EPS達0.91元,超越2023年全年表現。
結論:鉅橡透過投資新廠擴大美耐板產能,並積極拓展商業與公共工程市場,雖面臨房市低迷挑戰,但在PCB下墊板業務及AI伺服器市場需求帶動下,營運表現持續成長,未來發展可期。