新產品布局:統新開發矽光子(Silicon Photonics)、光學共同封裝(Co-packaged optics)及IC封裝用PCB玻璃載板等相關元件的薄膜製程,瞄準AI雲端資料中心需求,期望2025年打入新客戶,提升業績。
多元應用發展:公司積極拓展生物醫學傳感與檢測、雷射探測與測距(LiDAR)、環境化學和分子檢測、影像感測等領域,開發UV、VIS、NIR、MIR、FIR等鍍膜產品,推動業務多元化。
光通訊市場趨勢:隨著AI應用推動雲端資料中心發展,NVIDIA等大廠提供整套伺服器光模組產品,統新預期未來大客戶將直接採購光模組,帶動市場需求。
美國BEAD法案商機:美國國家電信暨資訊管理局(NTIA)已批准56個區域的提案,推動寬頻網路建設。統新認為,未來美國製造要求將更嚴格,台廠有機會參與合作,擴大市場。
政策風險考量:川普在選前提及使用馬斯克的低軌衛星(Starlink)可節省成本,可能影響BEAD政策的執行方向,統新需關注政策變化帶來的風險。
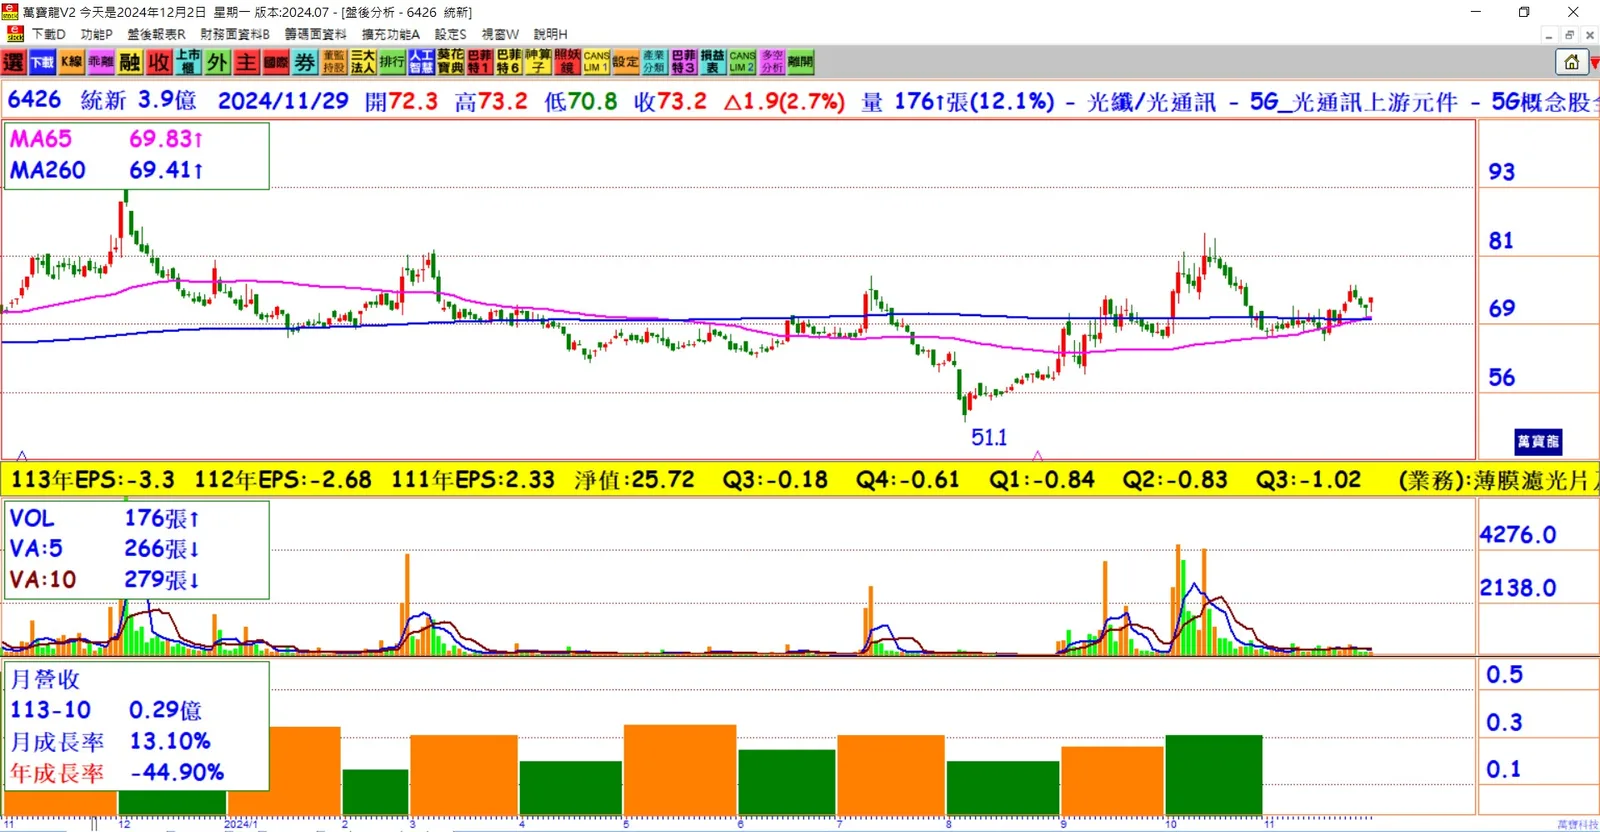
財務表現:2024年第三季稅後虧損3,936萬元,每股虧損1.02元;前三季累計稅後虧損1.04億元,每股虧損2.7元,顯示光通訊設備產業面臨挑戰。
營收趨勢:2024年10月合併營收2,908.9萬元,較去年同期減少44.93%,累計前十月營收2.61億元,年減10.91%,反映市場需求疲軟。
未來展望:統新持續投入新產品研發,布局AI雲端資料中心及美國BEAD法案帶來的商機,期望2025年起逐步改善財務狀況,提升市場競爭力。
結論:統新面對光通訊設備產業挑戰,積極開發新產品,布局AI雲端資料中心及美國BEAD法案商機,期望2025年打入新客戶,改善財務表現。然而,政策變化帶來的不確定性,需持續關注以調整策略。