先進封裝產能擴增:隨著AI伺服器需求提升,全球晶圓代工領導廠商的先進封裝產能持續擴充,台積電預計2025年底CoWoS月產能將增至7萬至7.5萬片,志聖作為其供應商,受惠於此趨勢。
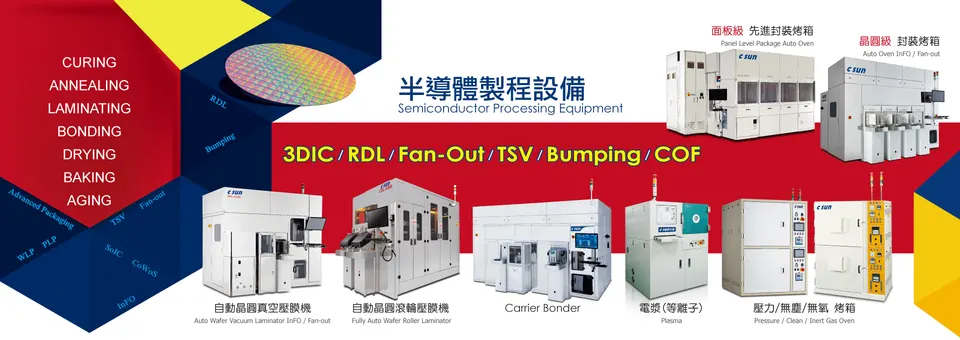
產品組合優勢:志聖在先進封裝領域提供壓貼膜機、烘烤設備、晶圓Bonder及紫外光製程設備,這些高階產品毛利率優於公司平均水準,有助提升整體獲利能力。
半導體設備營收比重提升:法人預估,志聖2025年半導體相關設備營收比重將提升至39.1%,較2024年的32.2%成長,產品組合的改善將帶動毛利率上升。
打入HBM設備市場:志聖成功進入美系高頻寬記憶體(HBM)熱處理設備市場,法人預估,2024至2025年美系記憶體業者HBM月產能將從2023年底的3,000片增至2.5萬片及4.5萬片,為志聖帶來新的成長動能。
烘烤設備需求增加:隨著HBM上的DRAM堆疊層數提升,製程道數增加,對烘烤設備的需求同步提升,志聖相關產品有望受惠。
台灣半導體設備業者受惠:全球領導晶圓代工業者扶持台灣半導體設備業者,志聖作為主要受惠者之一,結構性趨勢支撐其市場評價。
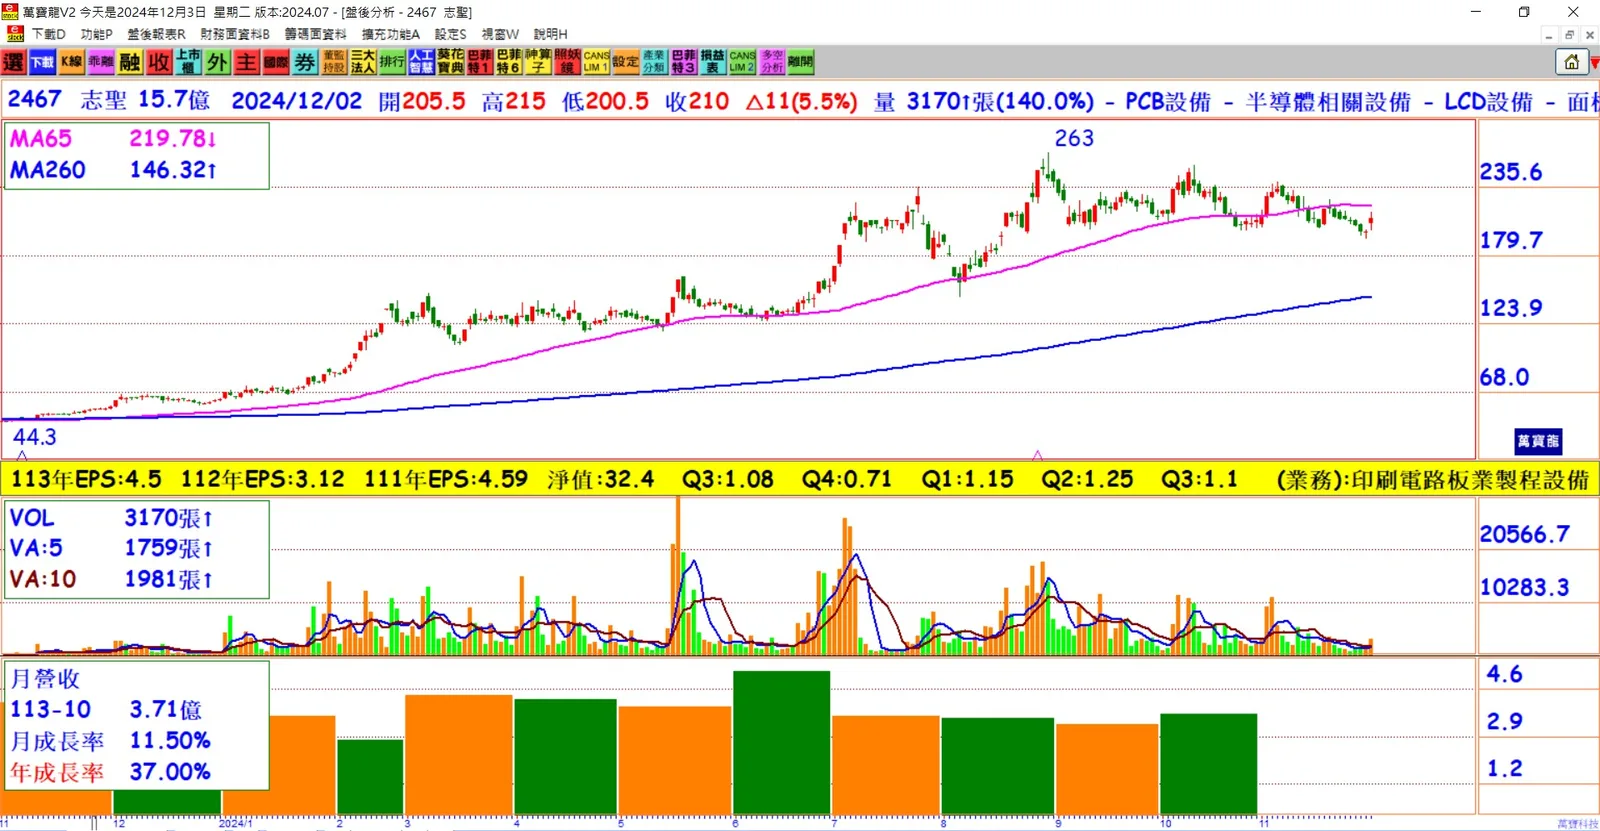
庫藏股買回計劃:志聖自11月1日至12月31日實施庫藏股買回,預定買回1,000張,區間價格為146至331元,庫藏股將轉讓予員工,以吸引高階人才。
未來展望:在先進封裝產能擴增及打入HBM設備市場的雙重推動下,志聖2025年營運動能強勁,有望持續成長。
結論:志聖透過深耕先進封裝與HBM設備市場,結合高毛利產品組合及市場需求增長,2025年營運前景看好,並積極吸引高階人才,為未來發展奠定堅實基礎。