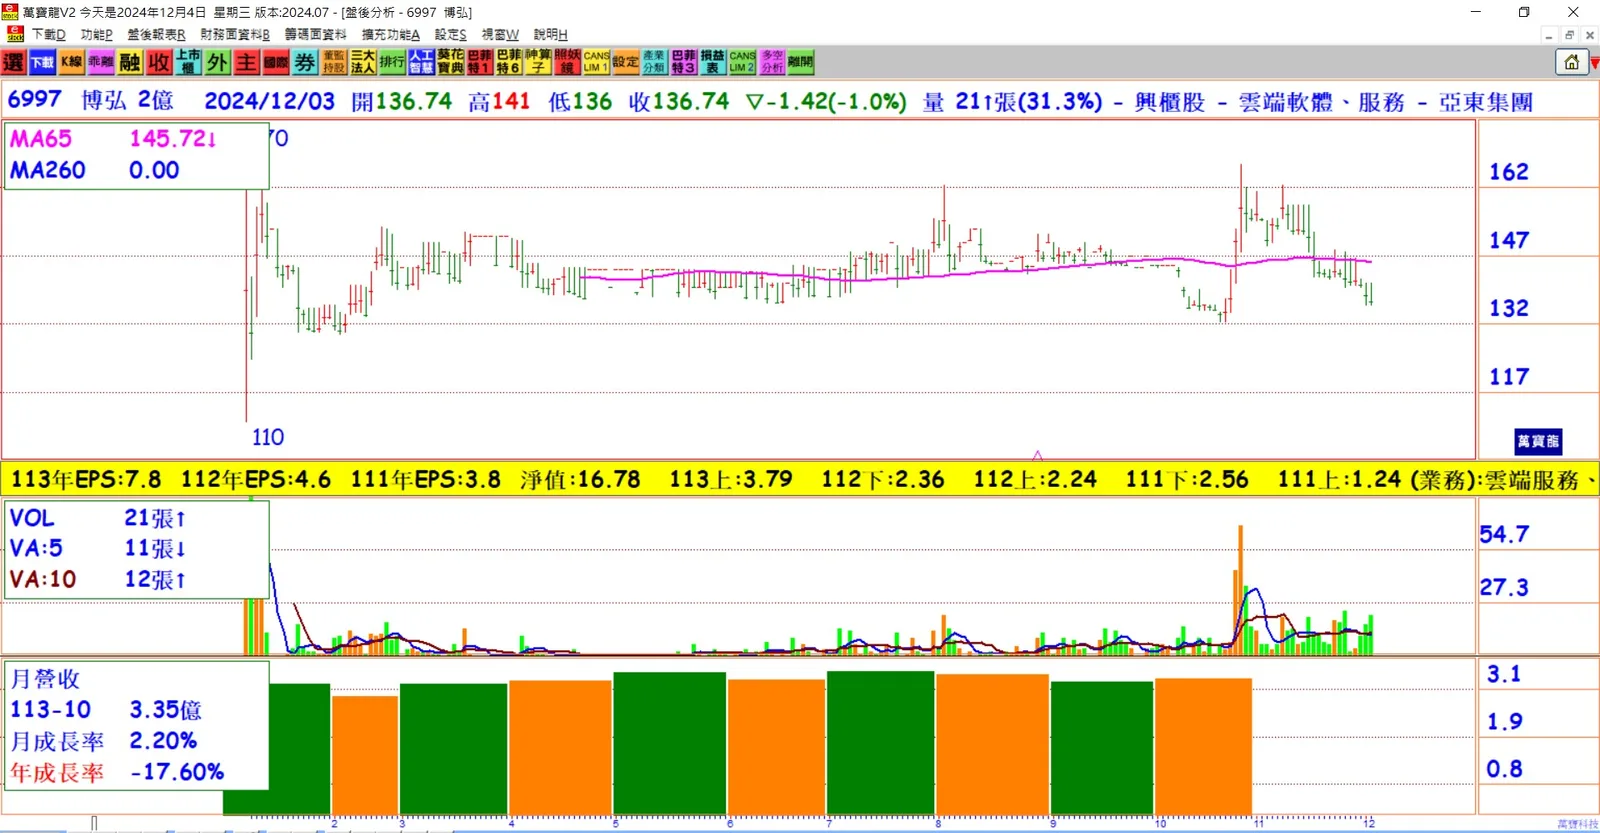
前三季EPS超越去年全年:博弘(6997)受企業數位轉型帶動雲端需求增長,2024年前三季每股稅後純益(EPS)達5.21元,已超越2023年全年的4.6元。
即將上櫃,承銷價101元:博弘預計於12月16日上櫃,承銷價定為每股101元。在公開承銷中,競價拍賣最低承銷價格為87.07元,最終加權平均價格為124.30元,顯示市場對其未來發展的信心。
全球雲端市場持續成長:2023年全球雲端市場產值達1.06兆美元,年增18.2%,預計至2026年年複合成長率為19.5%,其中亞太市場更高達24.3%。博弘主要經營多雲服務與託管,涵蓋多雲代理、混合雲、雲端安全、軟體開發、大數據及AI應用等領域。
AWS MSP合作夥伴優勢:博弘在台灣率先取得AWS雲託管(MSP)合作夥伴資格,成為其重要競爭優勢,提升在雲端服務市場的地位。
客戶基礎與海外布局:博弘目前擁有超過2,400家客戶,除台灣外,亦布局香港、新加坡、馬來西亞等地,提供雲端服務及數位轉型解決方案,積極拓展海外市場。
雲端服務支出占比提升:博弘表示,2024年全球雲端服務、雲端託管及專業服務支出約占全球IT支出的48%,預計2026年將擴大至53%。此外,2025年將有51%的傳統IT關鍵市場轉向雲端服務,顯示未來雲端商機持續看好。
多元雲端合作夥伴:博弘的雲端合作夥伴包括Google、微軟、Amazon及阿里巴巴,透過多元合作,提供客戶更全面的雲端解決方案。
未來發展策略:博弘計劃複製台灣及香港的成功模式,拓展新加坡、馬來西亞及其他東協高成長國家市場,並加大對AI應用技術的投資,專注發展特定產業解決方案,行銷至海外市場。
結論:博弘受惠於企業數位轉型帶動的雲端需求增長,前三季EPS已超越去年全年,展現強勁的成長動能。隨著全球雲端市場持續擴張,博弘透過多元合作夥伴關係及積極的海外布局,未來營運表現值得期待。