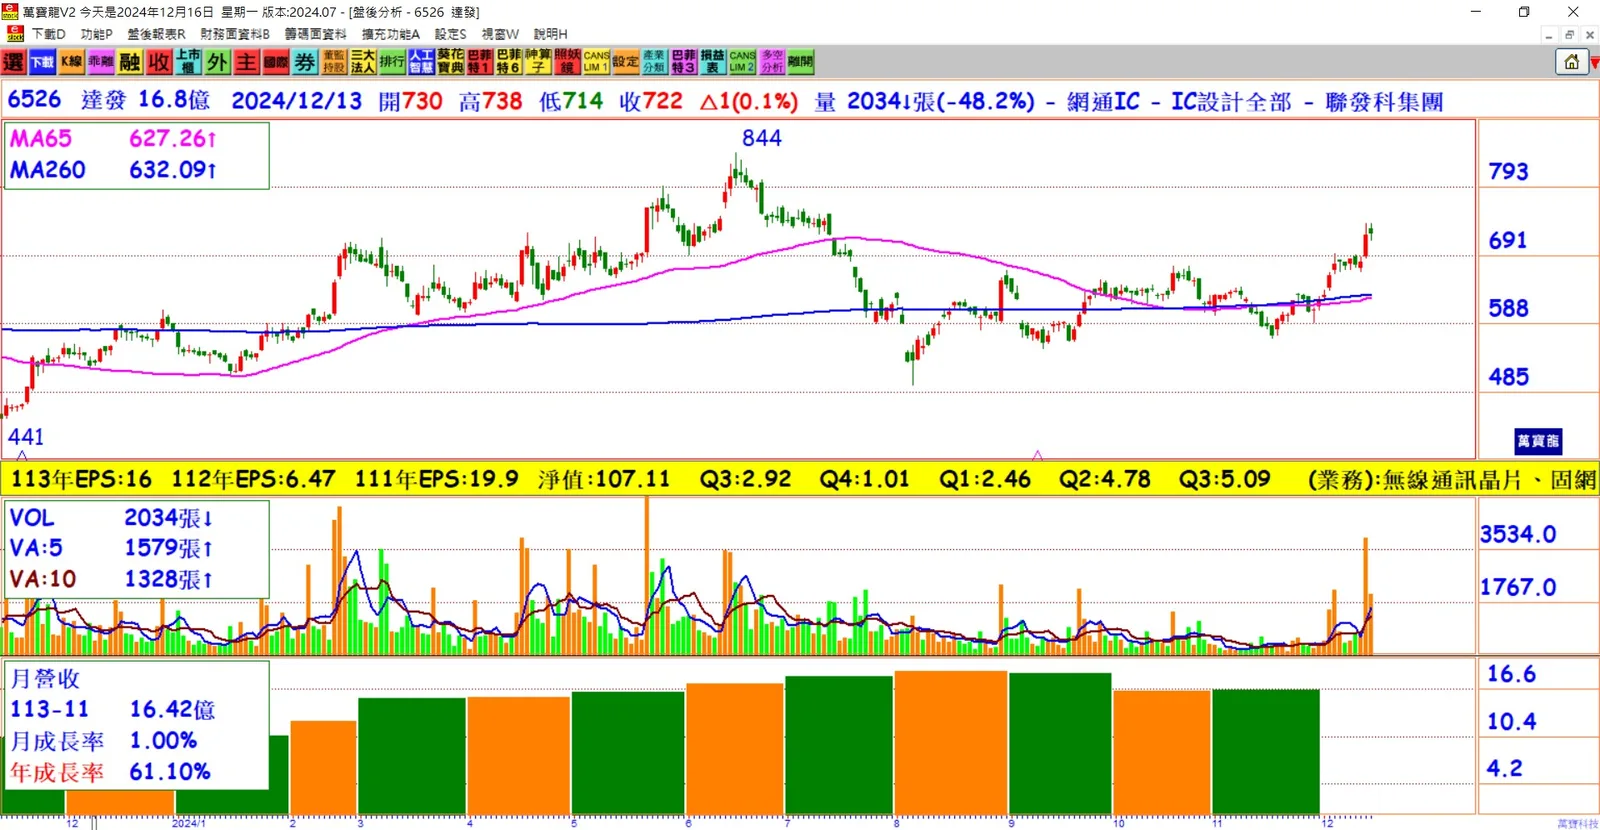
再獲陸系雲端大單:
達發(6526)成功取得陸系雲端業者訂單,預計於2025年上半年開始量產。光通訊營收預計3倍成長:
法人預估,達發明年光通訊相關營收將因低基期效應和市場需求爆發達到3倍成長。12奈米製程節能優勢:
核心產品採12奈米製程打造,功耗與同業6/7奈米產品相仿,兼具高效能與節能,成為大廠採用關鍵。突破性能與價格門檻:
PAM-4 DSP晶片內建50G SerDes高速介面,支援8通道,傳輸速度達400Gbps,未來更可升級至100Gbps,性能與價格具競爭力。拓展美中市場布局:
PAM-4 DSP晶片今年切入美國雲端業者,明年將供貨給陸系CSP大廠;次要晶片TIA預計2024年首季量產。矽光子限制的機遇:
若美國進一步限制中國矽光子技術進口,國產替代效應將擴大,達發有望填補歐美大廠退出的市場空間。技術突破關鍵:
矽光子製程需進行精密調校(如8顆雷射與16條光纖),對良率要求極高,達發技術積累成為其獲客關鍵。毛利率與產品組合優化:
ASP(產品平均單價)提升與次要晶片同步採購帶動,毛利率表現有望超過現有公司平均值,產品組合趨於強健。
結論:
達發藉由技術領先與市場趨勢,穩步在光通訊領域拓展版圖,2024年營收增長動能強勁。面對矽光子技術的市場需求與國際政策變動,台廠角色將更加重要,達發未來表現值得期待!