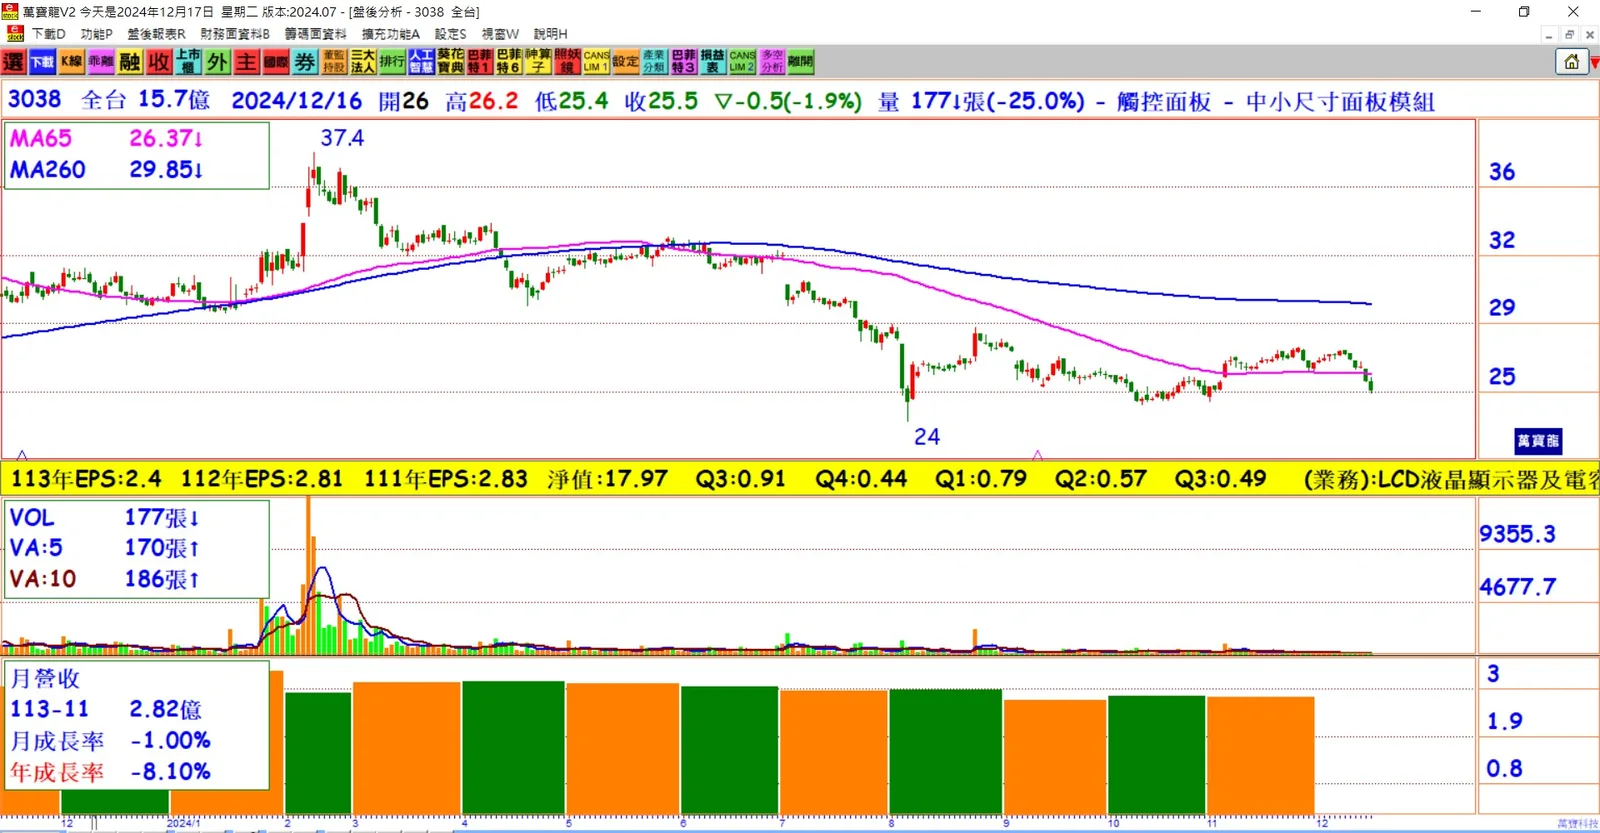
2024年前三季財務表現:合併營收約27.59億元,年減20.2%;毛利率提升至23.2%;營業利益約2.16億元,年減32.92%;稅後純益約2.75億元,年減22.1%;每股稅後純益約1.85元。
產品應用占比:智慧家庭產品占33%,工業應用占32%,醫療產品提升至20%,車用產品占8%,商用及其他應用合計占7%。
醫療產品成長:醫療產品營收貢獻從去年的9%提升至20%,優化產品組合,帶動毛利率提升。
技術布局:以TFT面板整合觸控模組為主,營收占比約55%;持續開發3D觸控、防水應用、空間感測和語音整合技術,期望提升出貨單價和獲利率。
未來策略方向:深耕醫療、軍工和特殊車輛等高附加價值領域;爭取非中國市場商機,特別是美國市場的新興需求;拓展智慧家庭與工業應用市場,強化軟硬體整合解決方案開發。
產能布局調整:目前高雄廠區占總產能90%,東莞廠占比不到10%;計劃在東南亞選定1至2個國家設立生產基地,分散生產風險,服務當地市場需求。
技術發展計劃:以人機界面(HMI)技術為核心,整合多重感測器技術,開發3D觸控、防水應用、空間感測和語音整合等創新技術;計劃開發支援NFC功能的感測器,擴大應用範圍。
2025年營運展望:預期醫療、軍工和特殊車輛市場將成為主要成長動能;積極爭取非中國市場商機,特別是美國市場;強化軟硬體整合解決方案,拓展智慧家庭與工業應用市場。
結論:全台晶像在2024年面臨營收和獲利下滑的挑戰,但透過深耕高附加價值市場、拓展非中國商機、調整產能布局以及強化技術開發等策略,預期2025年將實現營收成長並維持獲利。