1. 半導體設備成長迅速:
今年,友威科的半導體設備營收占比已達7~8成,顯示其在先進封裝領域的佈局成效顯著,營收貢獻持續上升。
2. 毛利率大幅提升:
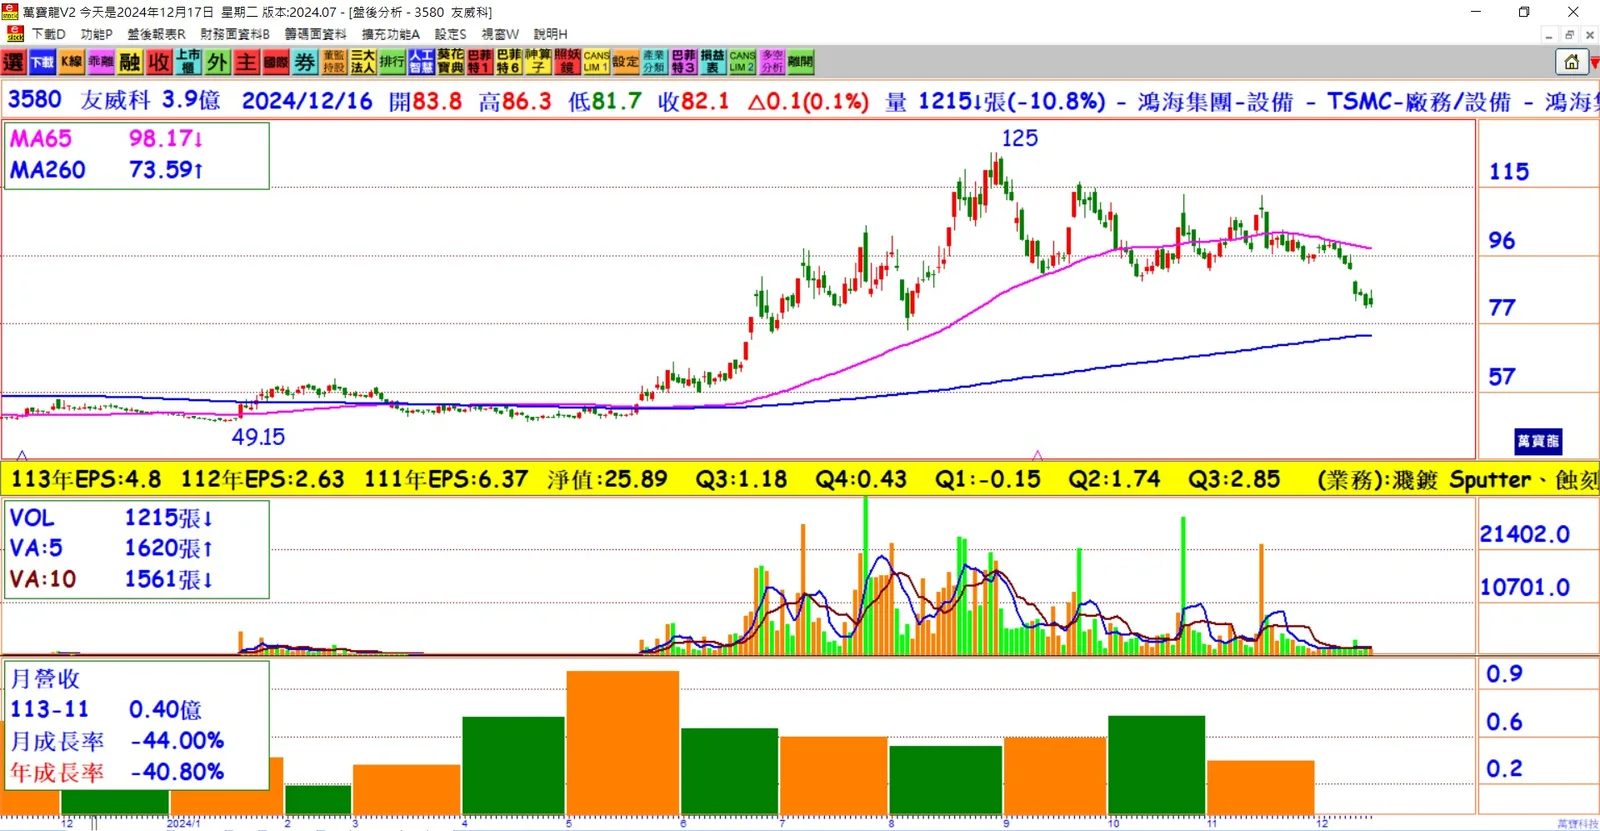
今年前三季毛利率達44.16%,相比去年增加了2個百分點,顯示公司在營收縮減的情況下仍能保持較高的獲利水平。
3. 年獲利驚人增長:
友威科稅後純益為1.73億元,年成長104%。每股稅後純益達4.44元,顯示其在獲利能力上顯著提升。
4. 投資新廠擴充產能:
由於中科廠產能不足,友威科決定投資興建新廠,預計2026年第三季將投產,新產能將是現有產能的5倍。
5. 逐步縮減濺鍍代工業務:
友威科積極進軍半導體先進封裝領域,濺鍍代工業務比例已下降至14%,而半導體設備營收的比例已佔據7~8成。
6. 環保優勢成為競爭力:
公司提供無廢水、廢氣污染的乾式製程解決方案,這一環保特色讓友威科在市場上占據了競爭優勢。
7. 開拓全球市場,擴展布局:
友威科積極開展國際市場,除中國外,已在馬來西亞、新加坡及日本等地設立據點,進一步推動歐美市場的發展。
8. 先進封裝設備需求強勁:
友威科已成功開發7~8種FOPLP設備,並已開始交付國內外多家大廠,未來將持續受益於先進封裝設備的需求增長。
結論:
友威科在半導體設備領域的積極布局,特別是在先進封裝市場的拓展,不僅讓其營收穩步成長,還帶動毛利率和獲利大幅上升。隨著新廠投產及全球市場擴展,未來的成長潛力可期,預計2024年營收與獲利將進一步攀升。